猜你想问
金现代上半年业绩表现如何?
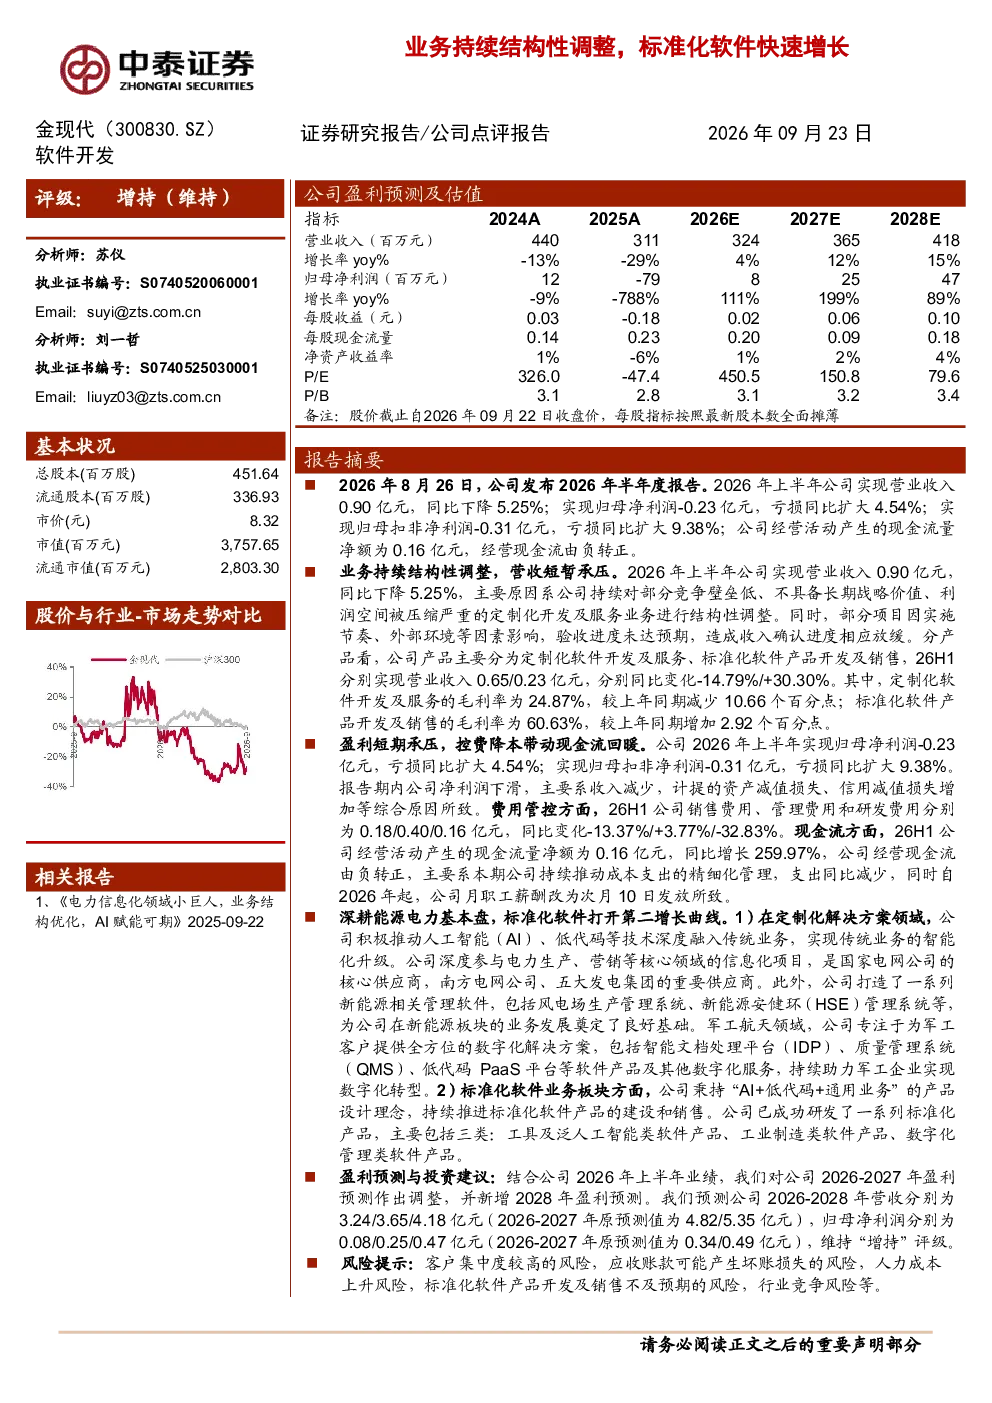
金现代2026年上半年业绩短暂承压,但经营现金流由负转正。公司持续进行业务结构性调整,定制化开发及服务业务收入下降,标准化软件产品收入增长。期内实现营业收入0.90亿元(同比下降5.25%),归母净利润-0.23亿元(亏损同比扩大4.54%),归母扣非净利润-0.31亿元(亏损同比扩大9.38%)。毛利率方面,定制化业务下降10.66个百分点至24.87%,标准化业务提升2.92个百分点至60.63%。费用管控成效显著,销售费用、管理费用、研发费用分别同比减少13.37%、增加3.77%、大幅减少32.83%
金现代的业务结构与发展趋势是什么?
金现代深耕能源电力领域,积极推动AI、低代码等技术应用,拓展新能源及军工航天业务。标准化软件业务以“AI+低代码+通用业务”理念推进,已研发工具及泛人工智能、工业制造、数字化管理三类产品。公司正从定制化为主转向标准化与定制化协同发展
金现代报告重点分析了哪些方向?
报告重点分析了金现代业务持续结构性调整的成效,特别是标准化软件业务的快速增长。同时,报告详细解读了公司从定制化为主转向标准化与定制化协同发展的战略布局,以及AI、低代码等技术在能源电力领域的应用情况
当前市场对金现代的判断是什么?
当前市场关注金现代业务结构调整后的业绩表现和现金流改善情况。报告显示,尽管上半年业绩短暂承压,但经营现金流由负转正,费用管控成效显著,显示出公司业务转型和成本优化的积极效果
金现代报告提示了哪些风险?
需关注客户集中度、应收账款坏账、人力成本上升、标准化软件落地不及预期及行业竞争等风险。这些风险可能对公司业绩和业务发展产生不利影响,投资者需谨慎评估
你可能感兴趣
保险行业周报:保费快速增长,业务结构持续调整
交银国际2015-11-03
以中间件为代表的基础软件业务快速增长
信息技术安信证券2019-10-30
公司信息更新报告:汽车业务快速增长,受益于软件定义汽车时代
开源证券2022-04-18
软件收入快速增长,个人业务表现超过行业
太平洋证券2022-08-13
软件授权业务暴增,付费会员快速增长
信息技术中泰证券2021-08-25
公司信息更新报告:业绩符合预期,云+软件业务快速增长
开源证券2022-05-03
疫情下业务进展良好,云与软件业务快速增长
中泰证券2022-07-16
圣博润:自研软件收入快速增长,关注重点业务方向拓展效果
梧桐公会2016-08-05
2018年半年报点评:收入结构性下滑,CRO业务快速增长
医药生物西南证券2018-08-27
全球导航卫士系统(GNSS) 软件定义无线路电 : 历史、当发展和标准化工作
信息技术AFIT Scholar2025-01-16