猜你想问
本周电力及公用事业板块表现如何?
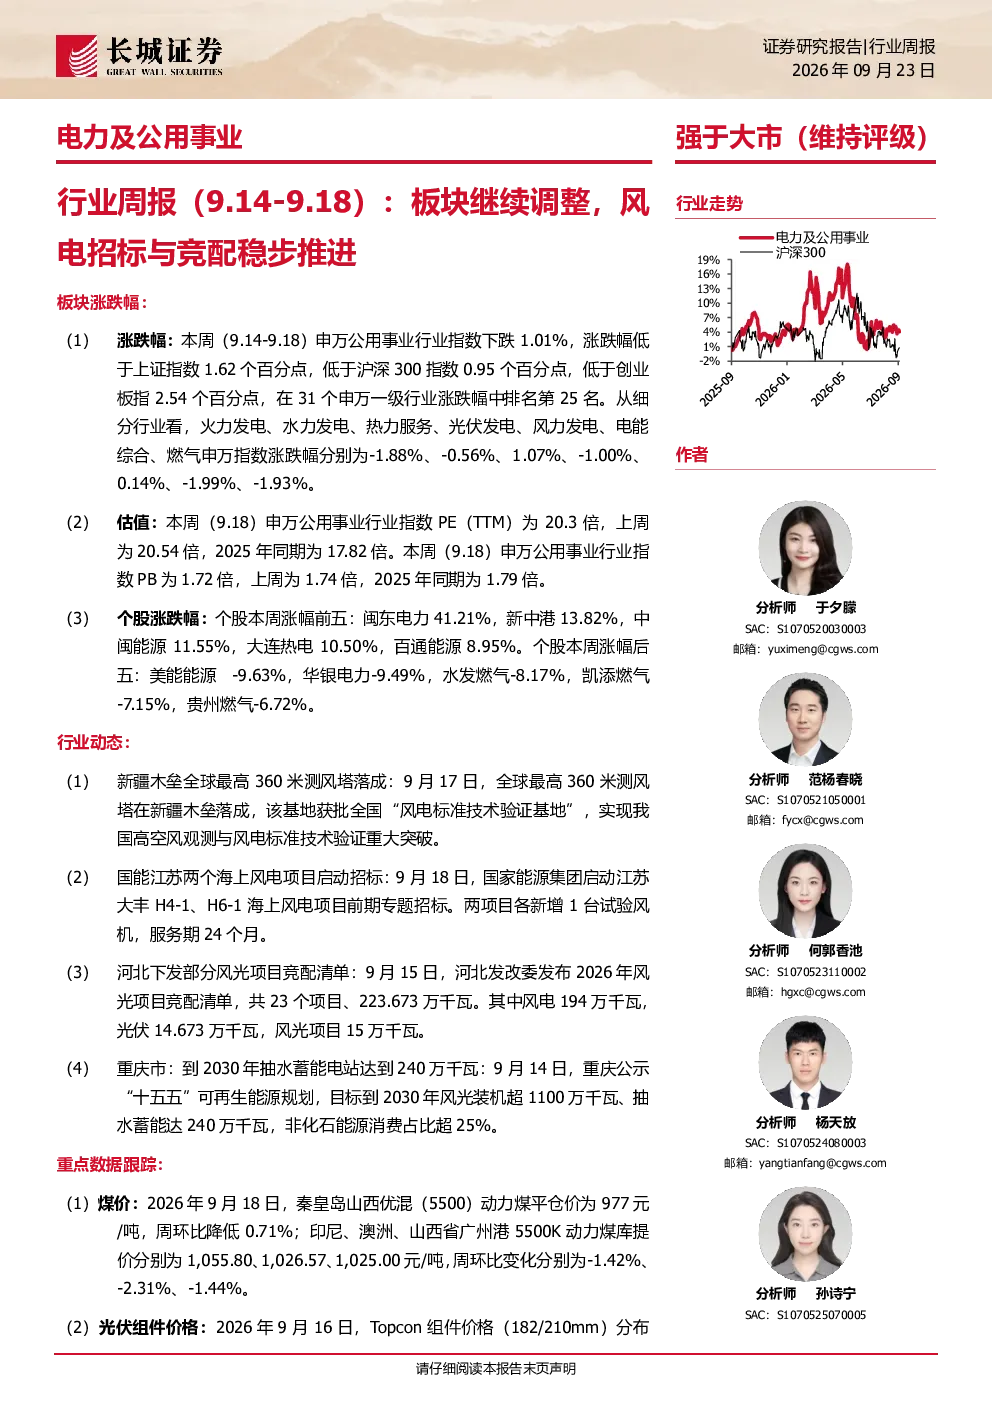
本周申万公用事业行业指数下跌1.01%,表现弱于上证指数、沪深300指数和创业板指,在31个申万一级行业中排名第25位。细分行业涨跌幅分别为:火力发电 -1.88%、水力发电 -0.56%、热力服务 1.07%、光伏发电 -1.00%、风力发电 0.14%、电能综合 -1.99%、燃气 -1.93%。
风电行业近期有哪些重要动态?
近期风电行业重要动态包括:新疆木垒全球最高360米测风塔落成并获批全国“风电标准技术验证基地”;国能江苏两个海上风电项目启动招标,新增试验风机;河北下发2026年部分风光项目竞配清单,共23个项目、223.673万千瓦;重庆市“十五五”可再生能源规划提出,到2030年风光装机超1100万千瓦、抽水蓄能达240万千瓦。
报告主要分析了哪些投资方向?
报告主要分析了火电、水电、核电、新能源和储能等投资方向。火电方面关注市场化电价机制和供需改善;水电方面关注来水情况和电价回升;核电方面关注机制电价和绿证政策;新能源方面关注供需格局改善和消纳环境;储能方面关注配套储能主动调节发电曲线和决策效率提升。
当前电力及公用事业市场处于什么状态?
当前电力及公用事业市场表现分化,公用事业行业指数本周下跌1.01%,细分行业涨跌不一。火电、水电、核电等传统电力板块估值相对较低,具备防御配置价值。新能源行业供需格局持续改善,但盈利压力导致新增装机增速放缓。整体来看,电力及公用事业板块处于调整期,但部分细分领域和个股展现出结构性机会。
投资电力及公用事业板块有哪些风险?
投资电力及公用事业板块的主要风险包括:宏观经济下行可能导致用电量需求下滑;政策执行情况不及预期可能影响行业发展趋势;装机量不及预期可能影响新能源板块发展;来水或风不及预期可能影响水电和风电板块收益;市场电价不及预期可能影响火电和核电板块盈利水平。此外,还需关注行业竞争加剧和环保政策变化等风险因素。
你可能感兴趣
电力及公用事业行业周报(24WK51):海风竞配高景气,山东存量风电仍保量90%
公用事业民生证券2024-12-22
电力及公用事业行业周报(24WK46):10月规上风电高增,福建2.4GW海风启动竞配
公用事业民生证券2024-11-17
风电、电网产业链周评(6月第3周):江苏大丰海风项目启动招标,广东海风竞配快速推进
电气设备国信证券2023-06-18
风电行业周报:三部门明确绿证核发全覆盖,国电投启动海风竞配招标
电气设备长城证券2023-08-07
环保及公用事业周报:环保板块低交易拥挤度下有望迎来投资机遇,新能源竞配政策规范保障绿电收益率
公用事业安信证券2022-07-24
电力及公用事业行业周报:江苏风光保量保价入市,广西推进分散式风电
公用事业民生证券2024-12-08
电力及公用事业行业周报(4.20-4.26):火电风电驱动板块涨幅2.34%,中办国办发布节能降碳意见
公用事业长城证券2026-04-28
风电行业重大事项点评:广东加速推进海风建设,省管海域7GW项目竞配落地
电气设备华创证券2023-10-14
电力及公用事业行业周报(8.17-8.21):板块持续调整,新型储能跃居第一大调节性资源
电气设备长城证券2026-08-24
电力及公用事业行业周报(6.22-6.28):板块延续调整态势,新型能源体系“十五五”规划出台
电气设备长城证券2026-06-29