猜你想问
这份报告的核心内容是什么?
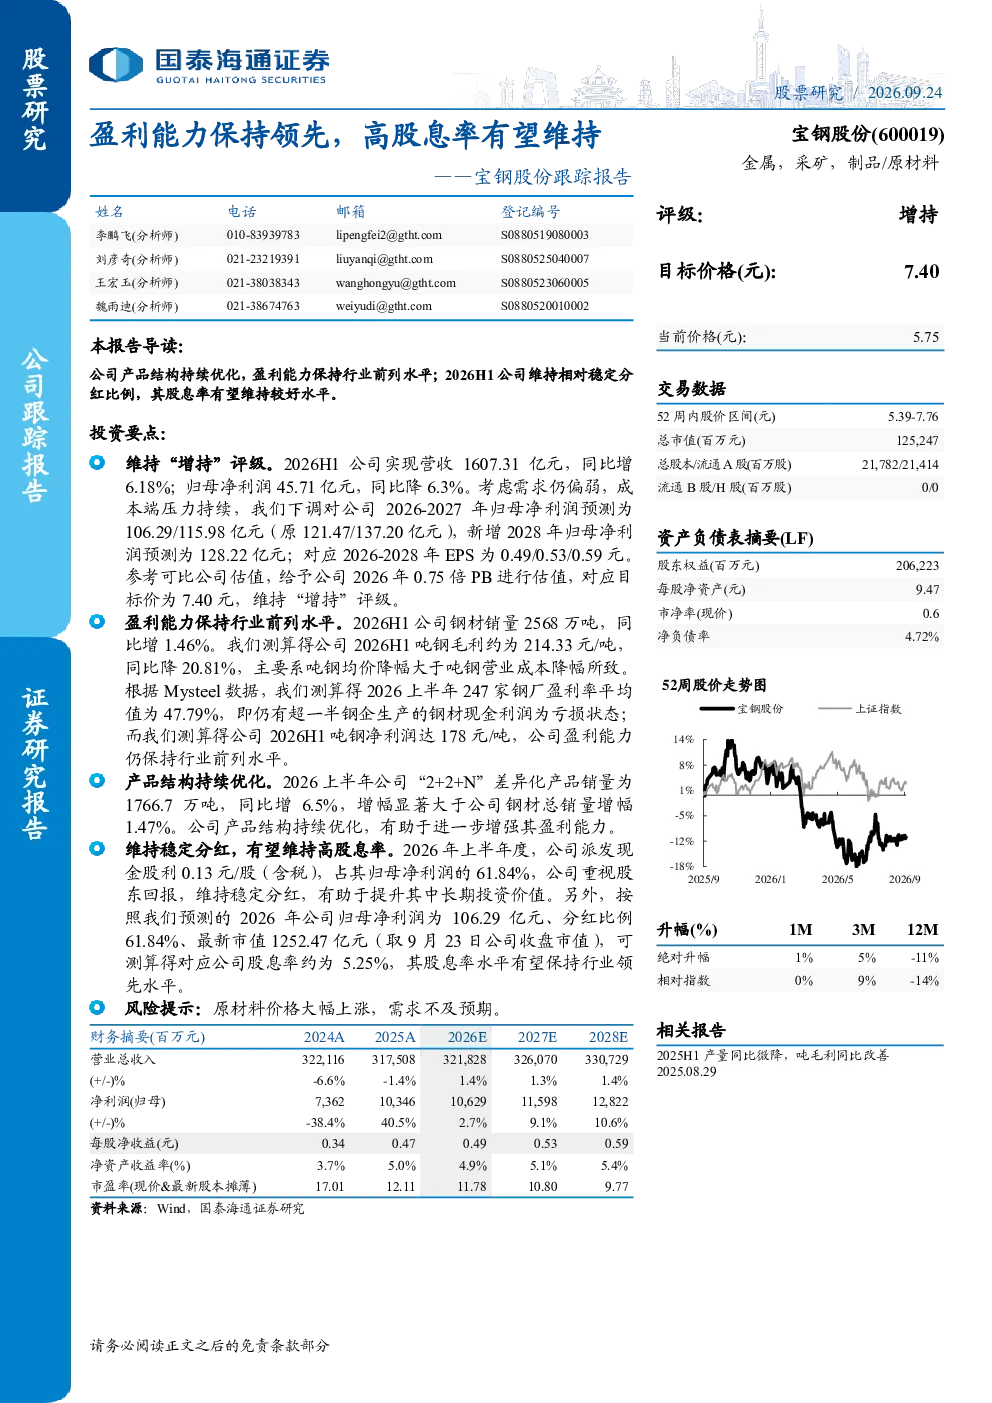
报告指出宝钢股份盈利能力保持行业前列,产品结构持续优化,并维持稳定分红,股息率有望保持较高水平。2026H1钢材销量2568万吨,同比增1.46%;吨钢净利润178元/吨。差异化产品销量增长显著,有助于提升盈利能力。公司维持稳定分红比例,股息率有望保持行业领先水平,提升中长期投资价值。
钢铁行业发展趋势如何?
钢铁行业正经历产品结构优化阶段,差异化产品需求增长。报告显示宝钢股份差异化产品销量同比增6.5%,表明行业趋势向高端化、精细化方向发展。同时,行业面临原材料价格波动和需求不确定性挑战,企业需加强成本控制和产品创新以应对变化。
报告重点分析了哪些方向?
报告重点分析了宝钢股份的盈利能力、产品结构优化及分红政策。数据显示吨钢毛利虽降但净利润仍较高,凸显公司成本控制能力。差异化产品占比提升是关键,1766.7万吨销量同比增6.5%。此外,报告关注公司稳定的高股息率政策,每股现金股利0.13元,占归母净利润61.84%,体现股东回报导向。
当前市场对钢铁行业的判断是什么?
当前市场认为钢铁行业竞争激烈,但头部企业盈利能力仍具优势。宝钢股份作为行业龙头,保持较高净利润水平,显示其竞争力。行业整体面临原材料成本压力和下游需求波动,但产品结构升级带来增长潜力。市场关注企业能否通过技术创新和产品差异化维持盈利,同时稳定分红成为投资者关注焦点。
报告有哪些风险提示?
报告提示原材料价格大幅上涨可能侵蚀利润,需关注铁矿石等成本波动。此外,下游需求不及预期也可能影响行业景气度。企业需加强供应链管理以对冲成本风险,并密切关注宏观经济变化对建筑、汽车等下游行业的影响,以维持稳健经营。
你可能感兴趣
19高盈利有望维持 高股息率凸显价值
建筑建材中泰证券2019-03-30
深度报告:煤炭主业盈利能力增强,高股息率凸显投资价值
民生证券2022-04-11
盈利能力保持领先,市占率有望进一步提升
太平洋证券2023-08-14
2020年第四季度销售保持强劲,盈利能力有望维持高速增长
第一上海证券2021-02-05
更新报告:业绩逐季回升,盈利能力保持领先
国泰君安证券2023-11-21
传媒行业跟踪报告:苹果下调中国区AppleStore佣金率,利好内容端公司盈利能力改善
文化传媒万联证券2026-03-16
交通运输行业周报:航空淡季客座率环比普降、春秋保持领先,快递12月业务量增速37%,维持高景气
交通运输华创证券2021-01-17
年报点评:盈利能力显著提升,连续多年维持高股息水平
文化传媒中原证券2026-04-20
2024半年报点评:市占率保持全球领先,新技术增强产品力及盈利能力
建筑建材太平洋证券2024-09-11
2023三季报业绩点评:加快向优特钢转型,盈利能力保持领先
国泰君安证券2023-10-31