猜你想问
国债期货震荡上行报告主要分析了哪些内容?
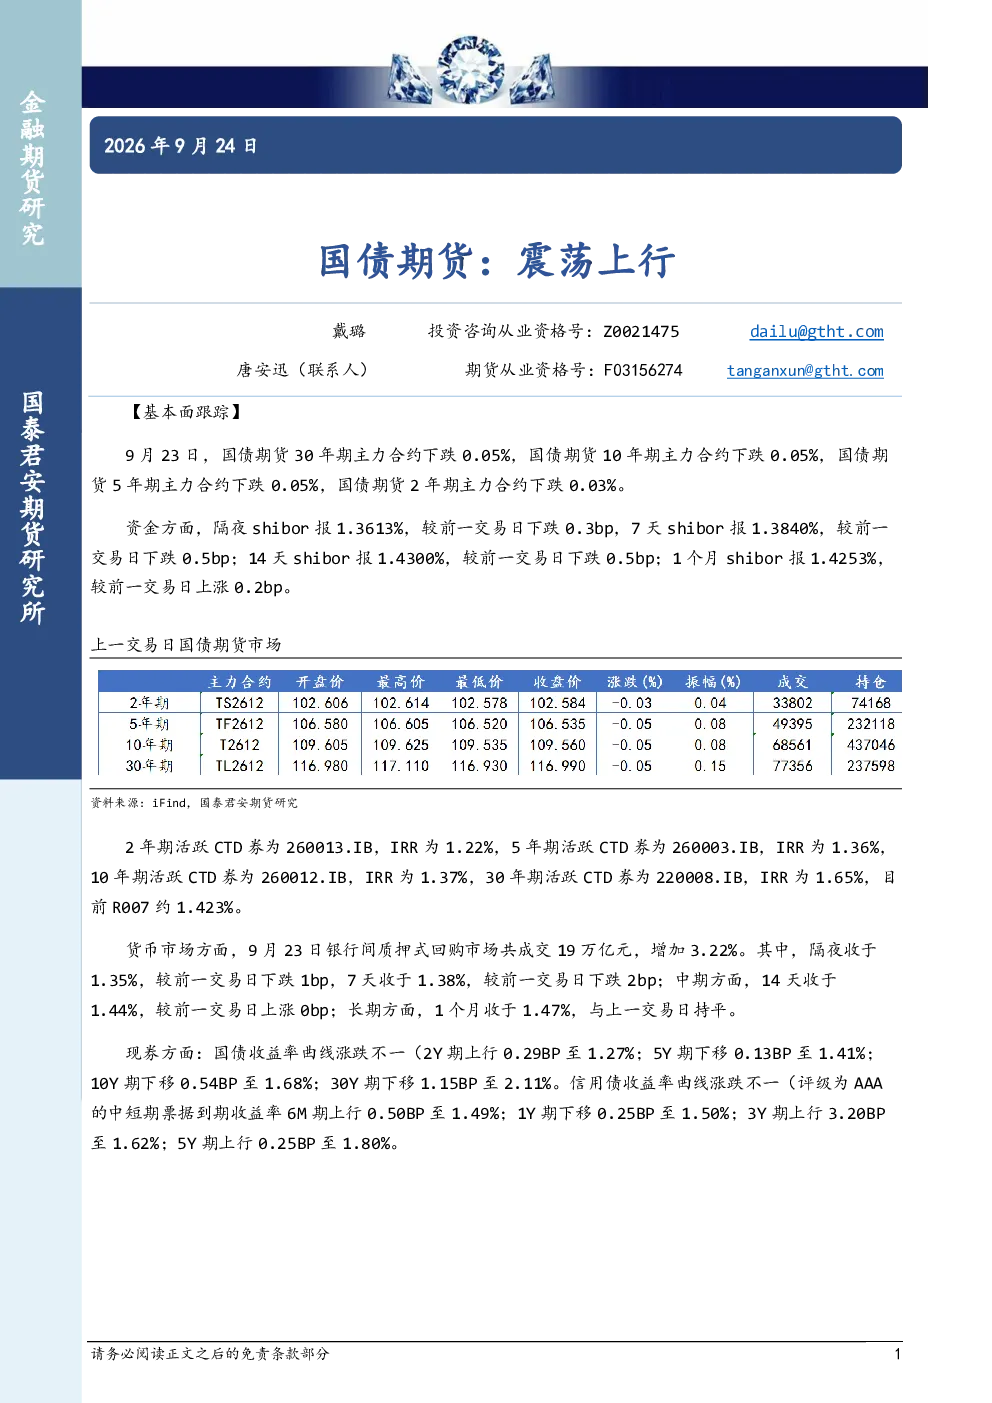
该报告主要分析了国债期货的震荡上行情况,具体包括各期限主力合约的涨跌情况、资金面的变化、货币市场成交情况以及现券和信用债收益率曲线的变动。报告详细追踪了9月23日国债期货各期限主力合约的下跌情况,以及shibor、R007等关键利率的变化。同时,报告还分析了现券收益率曲线和信用债收益率曲线的涨跌不一现象,为投资者提供了全面的市场动态信息。
国债期货行业发展趋势如何?
国债期货行业的发展趋势主要体现在市场流动性和利率变化的动态调整上。根据报告分析,前8个月熊猫债券累计发行已超2000亿元,这反映了国际投资者对中国债券市场的兴趣增加。同时,国债期货各期限主力合约的涨跌情况以及shibor、R007等关键利率的变化,也表明市场在资金流动和利率预期方面存在一定的波动。未来,国债期货市场的发展将受到宏观经济政策、货币政策以及国际金融市场环境等多方面因素的影响。
报告重点分析了国债期货的哪些方面?
报告重点分析了国债期货的市场动态和基本面因素。具体包括各期限主力合约的涨跌情况、资金面的变化、货币市场成交情况以及现券和信用债收益率曲线的变动。报告详细追踪了9月23日国债期货各期限主力合约的下跌情况,以及shibor、R007等关键利率的变化。同时,报告还分析了现券收益率曲线和信用债收益率曲线的涨跌不一现象,为投资者提供了全面的市场动态信息。这些分析有助于投资者更好地理解国债期货市场的运行机制和影响因素。
当前国债期货市场现状如何?
当前国债期货市场现状表现为震荡上行,但各期限主力合约涨跌不一,资金面存在波动。根据报告分析,9月23日国债期货各期限主力合约均下跌,其中2年期、5年期、10年期主力合约下跌0.05%,30年期主力合约下跌0.03%。资金方面,隔夜、7天、14天shibor均下跌,1个月shibor上涨0.2bp;R007约1.423%。货币市场成交19万亿元,隔夜、7天回购利率下跌,14天、1个月回购利率持平。现券收益率曲线涨跌不一,信用债收益率曲线同样涨跌不一。这些数据表明国债期货市场存在一定的波动性和不确定性。
国债期货研报有哪些风险提示?
国债期货研报的风险提示主要包括市场波动风险和政策变化风险。首先,国债期货市场受多种因素影响,包括宏观经济政策、货币政策以及国际金融市场环境等,这些因素可能导致市场出现较大波动。其次,政策变化也可能对国债期货市场产生影响,例如利率政策的调整可能导致市场预期发生变化。此外,投资者在参与国债期货交易时,还需要注意资金管理和风险控制,以避免因市场波动而导致的损失。因此,投资者在做出投资决策时,应充分考虑这些风险因素。