猜你想问
黑色金属日报螺纹热卷研报主要分析了什么内容?
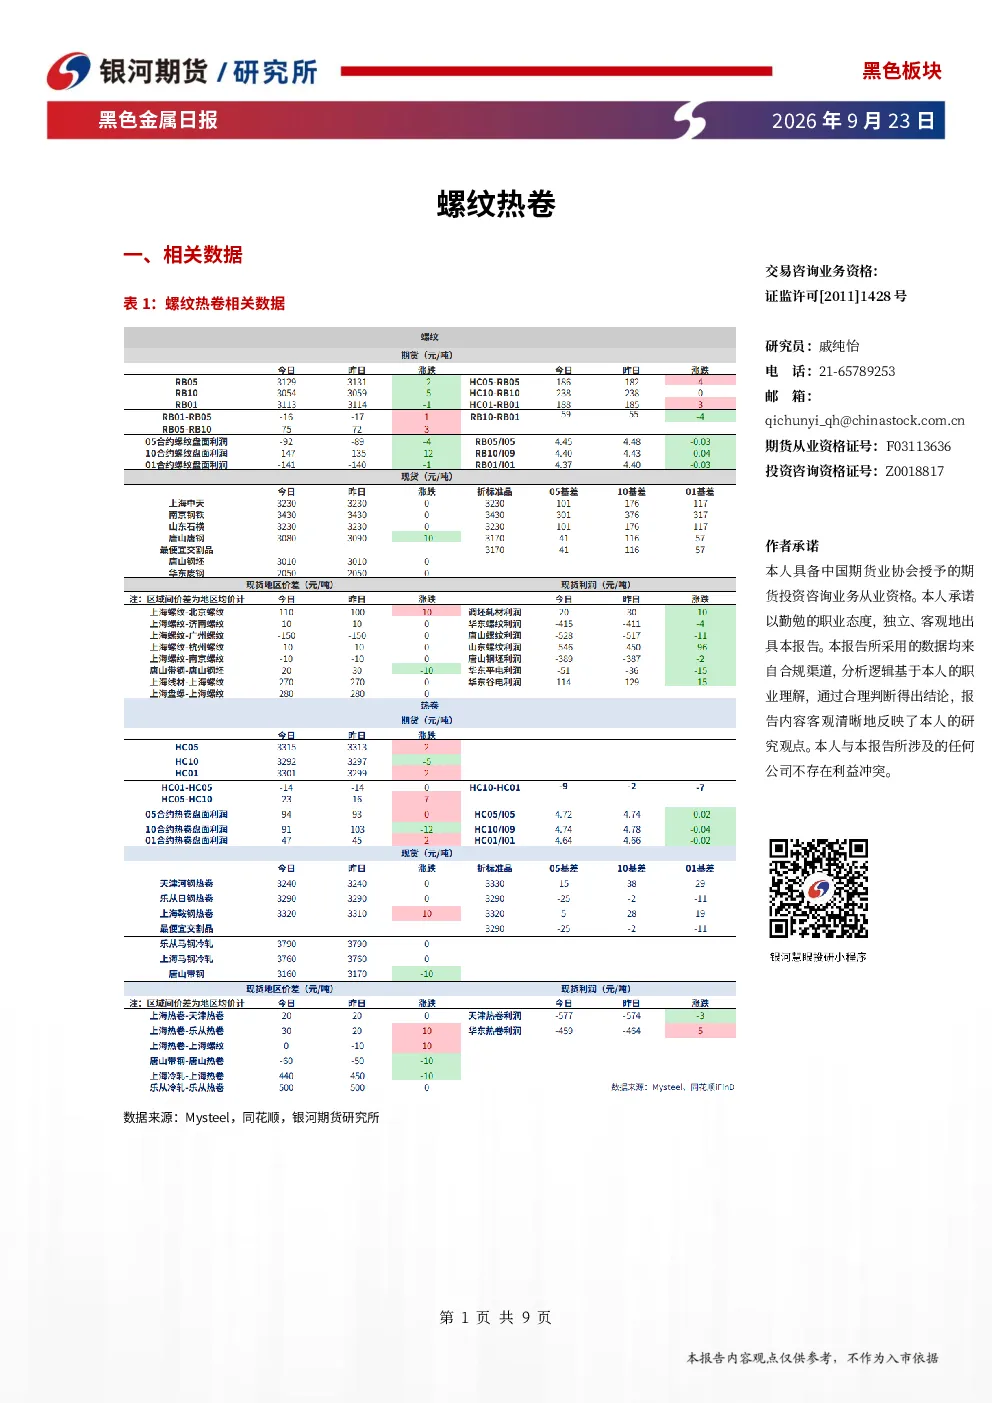
该研报主要分析了螺纹钢和热卷的市场走势。报告指出钢材盘面延续震荡回落,现货成交一般,低价成交为主。螺纹钢和热卷的库存变化、表需情况以及下游资金状况均被纳入分析范围。报告还关注了焦炭价格对钢厂成本的影响,以及国家政策对煤炭供应的保障措施。整体来看,报告对钢材市场的供需关系、价格走势以及相关产业链进行了全面分析。
钢材行业未来发展趋势如何?
钢材行业未来发展趋势需关注多个方面。首先,下游需求是关键因素,包括建筑、汽车等行业的景气度。其次,原材料价格波动会影响钢材成本,焦炭、铁矿石等价格走势需持续跟踪。此外,国家政策对煤炭供应的保障措施也会影响市场预期。从目前来看,钢材市场呈现震荡偏弱走势,但节前补库可能推动需求增加。行业整体需关注供需关系变化、原材料价格波动以及政策导向。
研报重点分析了螺纹钢和热卷的哪些方面?
研报重点分析了螺纹钢和热卷的供需关系、库存变化以及价格走势。螺纹钢方面,报告指出其表需快速改善,节前补库将推动需求增加,但去库速度与上周持平。热卷方面,海外补库需求偏稳,出口价格跟随内贸下跌,钢厂接单好转但需求未快速修复。此外,报告还分析了焦炭价格对钢厂成本的影响,以及煤炭供应政策对市场预期的影响。
当前钢材市场现状如何判断?
当前钢材市场现状呈现震荡偏弱走势。钢材盘面延续回落,现货成交一般,低价成交为主。螺纹钢和热卷的库存均处于去化状态,但去库速度与上周持平。下游工地资金好转,螺纹表需快速改善,节前补库可能推动需求增加。热卷海外补库需求偏稳,出口价格跟随内贸下跌,钢厂接单好转但需求未快速修复。整体来看,市场供需关系变化、原材料价格波动以及政策预期是影响市场走势的主要因素。
研报提示了哪些风险?
研报提示的主要风险包括原料供应端变化和下游需求表现。原料供应端变化方面,焦炭价格波动、煤炭供应政策调整等都可能影响钢材成本和市场预期。下游需求表现方面,建筑、汽车等行业的景气度变化会影响钢材需求。此外,国家政策对煤炭供应的保障措施也可能影响市场预期。这些因素的变化都可能对钢材市场产生较大影响,需持续关注。