猜你想问
黑色金属日报 螺纹热卷日报核心内容是什么?
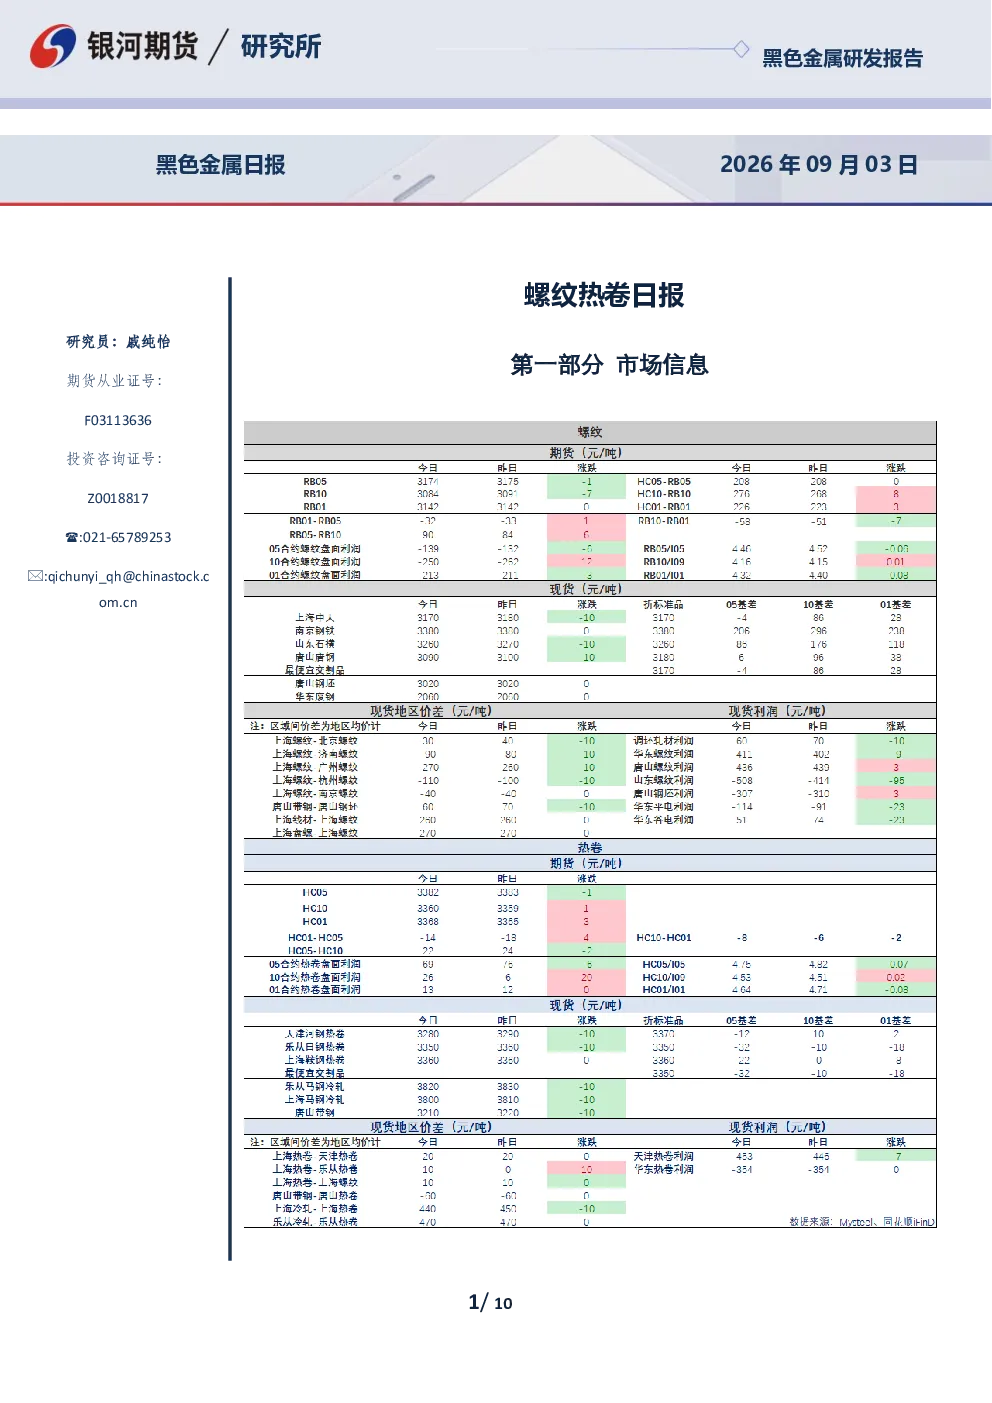
该研报显示2026年9月3日螺纹钢和热卷现货价格整体下跌,基差走扩,现货成交偏弱,低价出货增多。同时指出本周螺纹钢减产力度放缓,热卷转向增产,螺纹库存降库速度快于热卷。钢材表需季节性回升,下游资金好转,螺纹表需降幅收窄。东盟补库需求上升,中国价格跟涨。目前钢材需求季节性转强,但焦炭提涨致钢厂亏损,高炉增产意愿不强,蒙煤供应恢复,钢价或震荡。基本面整体修复,下方空间有限,关注去库节奏、需求修复及原料供应变化。
黑色金属行业未来发展趋势如何?
钢材需求季节性转强,但焦炭提涨致钢厂亏损,高炉增产意愿不强,蒙煤供应恢复,钢价或震荡。基本面整体修复,下方空间有限,关注去库节奏、需求修复及原料供应变化。东盟补库需求上升,中国价格跟涨。螺纹库存降库速度快于热卷,螺纹表需降幅收窄。本周螺纹钢减产力度放缓,热卷转向增产。
研报重点分析了哪些方向?
研报重点分析了螺纹钢和热卷的现货价格走势、基差变化及成交情况,库存和产量变化,表需季节性回升及下游资金情况,以及东盟补库需求对中国价格的影响。同时关注焦炭提涨对钢厂盈利的影响,高炉增产意愿,蒙煤供应恢复对市场的影响,以及去库节奏、需求修复和原料供应变化等因素。
当前市场现状如何判断?
当前市场现状显示钢材需求季节性转强,但焦炭提涨致钢厂亏损,高炉增产意愿不强,蒙煤供应恢复,钢价或震荡。螺纹库存降库速度快于热卷,螺纹表需降幅收窄。本周螺纹钢减产力度放缓,热卷转向增产。东盟补库需求上升,中国价格跟涨。基本面整体修复,下方空间有限。
研报提示哪些风险?
研报提示关注焦炭提涨对钢厂盈利的影响,高炉增产意愿,蒙煤供应恢复对市场的影响。同时关注去库节奏、需求修复和原料供应变化等因素。钢价或震荡,基本面整体修复,下方空间有限。需关注螺纹库存降库速度、表需季节性回升及下游资金情况,以及东盟补库需求对中国价格的影响。
你可能感兴趣
黑色金属日报:螺纹热卷日报
银河期货2021-11-16
黑色金属日报 螺纹热卷日报
银河期货2026-08-11
黑色金属日报 螺纹热卷日报
银河期货2026-06-09
黑色金属日报(螺纹热卷日报)
银河期货2026-09-14
黑色金属研发报告 螺纹热卷日报
银河期货2026-08-25
黑色金属研发报告 螺纹热卷日报
银河期货2026-07-27
黑色金属研发报告 螺纹热卷日报
银河期货2026-09-02
黑色金属日报:螺纹热卷日报
银河期货2021-12-03
黑色金属研发报告 螺纹热卷日报
银河期货2026-08-19
黑色金属钢矿周度报告:螺纹现货企稳,热卷出口预期转差
创元期货2024-08-03