猜你想问
这份研报的核心内容是什么?
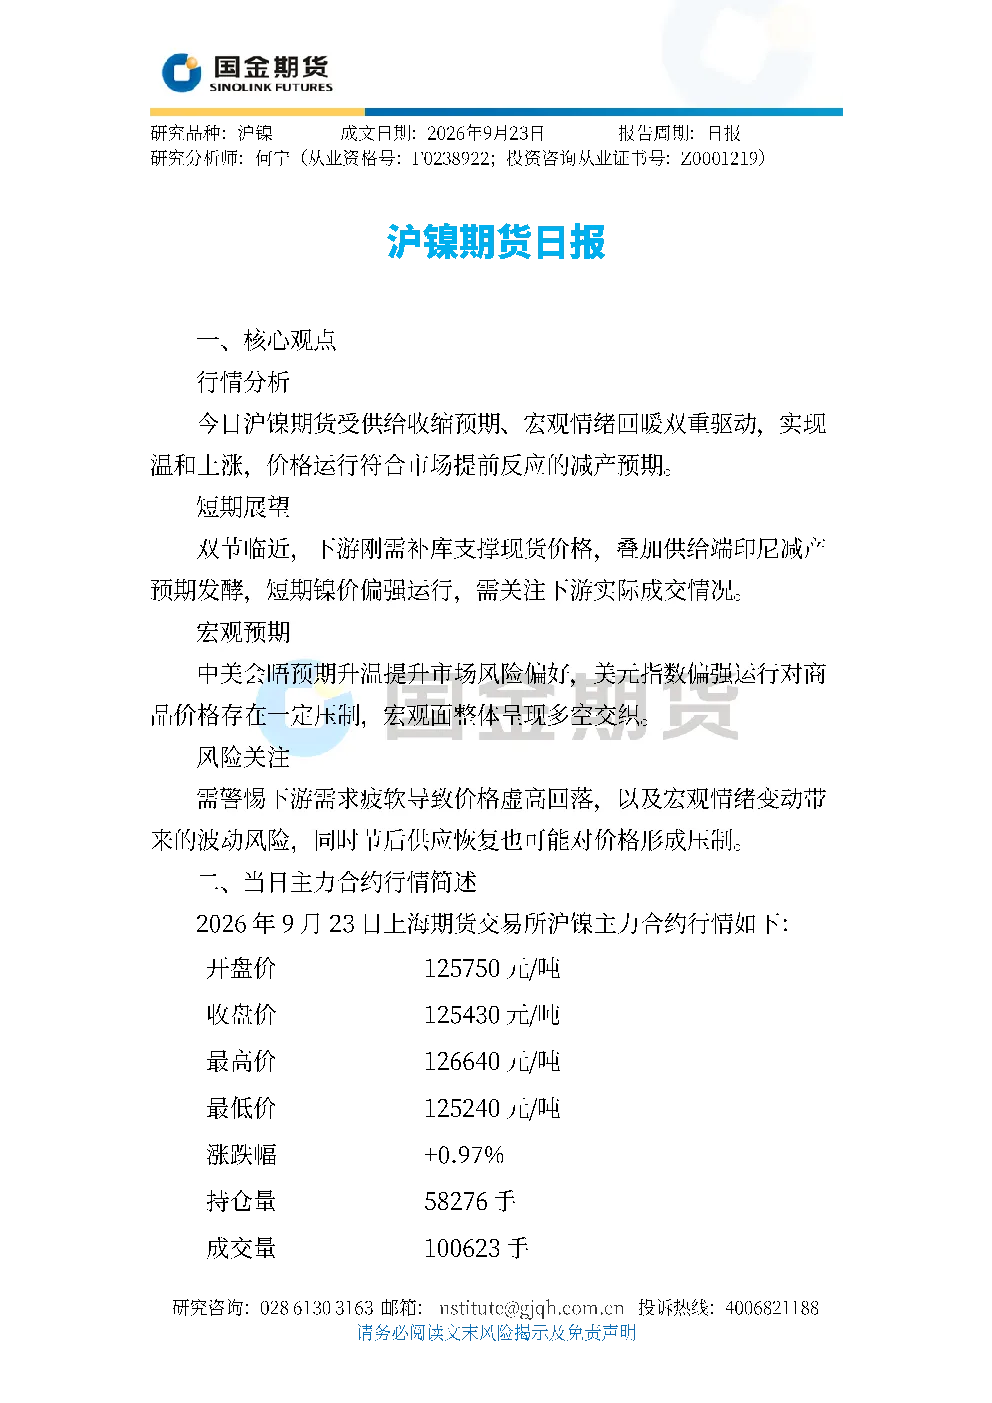
这份研报分析了沪镍期货的行情,指出今日价格温和上涨主要受供给收缩预期和宏观情绪回暖双重驱动。印尼因干旱计划减产45%镍生铁,市场已提前反应该逻辑。同时,中美会晤预期升温提升了新能源金属板块的风险偏好,节前下游刚需补库也支撑了现货价格。报告还提到美元指数上涨对商品价格存在一定压制,整体市场呈现多空交织态势。
镍行业的发展趋势如何?
镍行业的发展趋势受多重因素影响。供给端,印尼的减产预期是当前市场的主要驱动因素,若实际减产落地,全球镍供给可能出现缺口,支撑中期镍价。需求端,新能源汽车和高镍电池渗透率提升持续带动镍消费,保持韧性。但需关注下游需求疲软和宏观情绪变动可能带来的波动风险,以及节后国内供给恢复可能对价格形成的压制。
报告重点分析了哪些方向?
报告重点分析了供给端收缩预期对沪镍价格的核心驱动作用,特别是印尼IMIP园区因干旱导致的镍生铁减产计划。同时,报告也关注了宏观情绪对市场的影响,如中美会晤预期升温提升风险偏好,以及美元指数上涨对大宗商品的压制。此外,报告还考察了下游需求情况,如节前下游刚需补库和新能源领域对镍的需求韧性。
当前沪镍市场的现状如何判断?
当前沪镍市场呈现温和上涨态势,主要受供给收缩预期和宏观情绪回暖驱动。LME镍库存持续增加,但国内保税区库存持续去化,显示现货需求有所好转。现货价格跟随期货上涨,但成交并未明显放量,整体需求仍偏疲软。美元指数上涨对价格存在一定压制,市场整体多空交织,短期镍价偏强运行,但需关注实际成交和宏观情绪变化。
研报提示了哪些风险?
研报提示的主要风险包括:下游需求疲软可能导致价格虚高回落;宏观情绪变动可能带来市场波动;节后国内供给恢复可能对价格形成压制。此外,印尼减产预期若实际落地不及预期,叠加国内供给恢复,价格也存在回落风险。当前需等待减产实际落地情况验证,谨慎评估市场风险。
你可能感兴趣
沪镍期货日报
有色金属国金期货2026-03-12
瑞达期货沪镍产业日报
瑞达期货2026-02-25
沪镍期货日报
有色金属国金期货2026-04-10
瑞达期货沪镍产业日报20260428
瑞达期货2026-04-28
瑞达期货沪镍产业日报20260319
瑞达期货2026-03-19
沪镍期货日报
国金期货2026-03-19
瑞达期货沪镍产业日报
有色金属瑞达期货2026-04-14
沪镍期货日报
国金期货2025-08-28
沪镍期货日报
国金期货2025-09-03
沪镍期货日报
国金期货2025-09-02