猜你想问
公司园林业务剥离的底价是多少?涉及哪些股权分配?
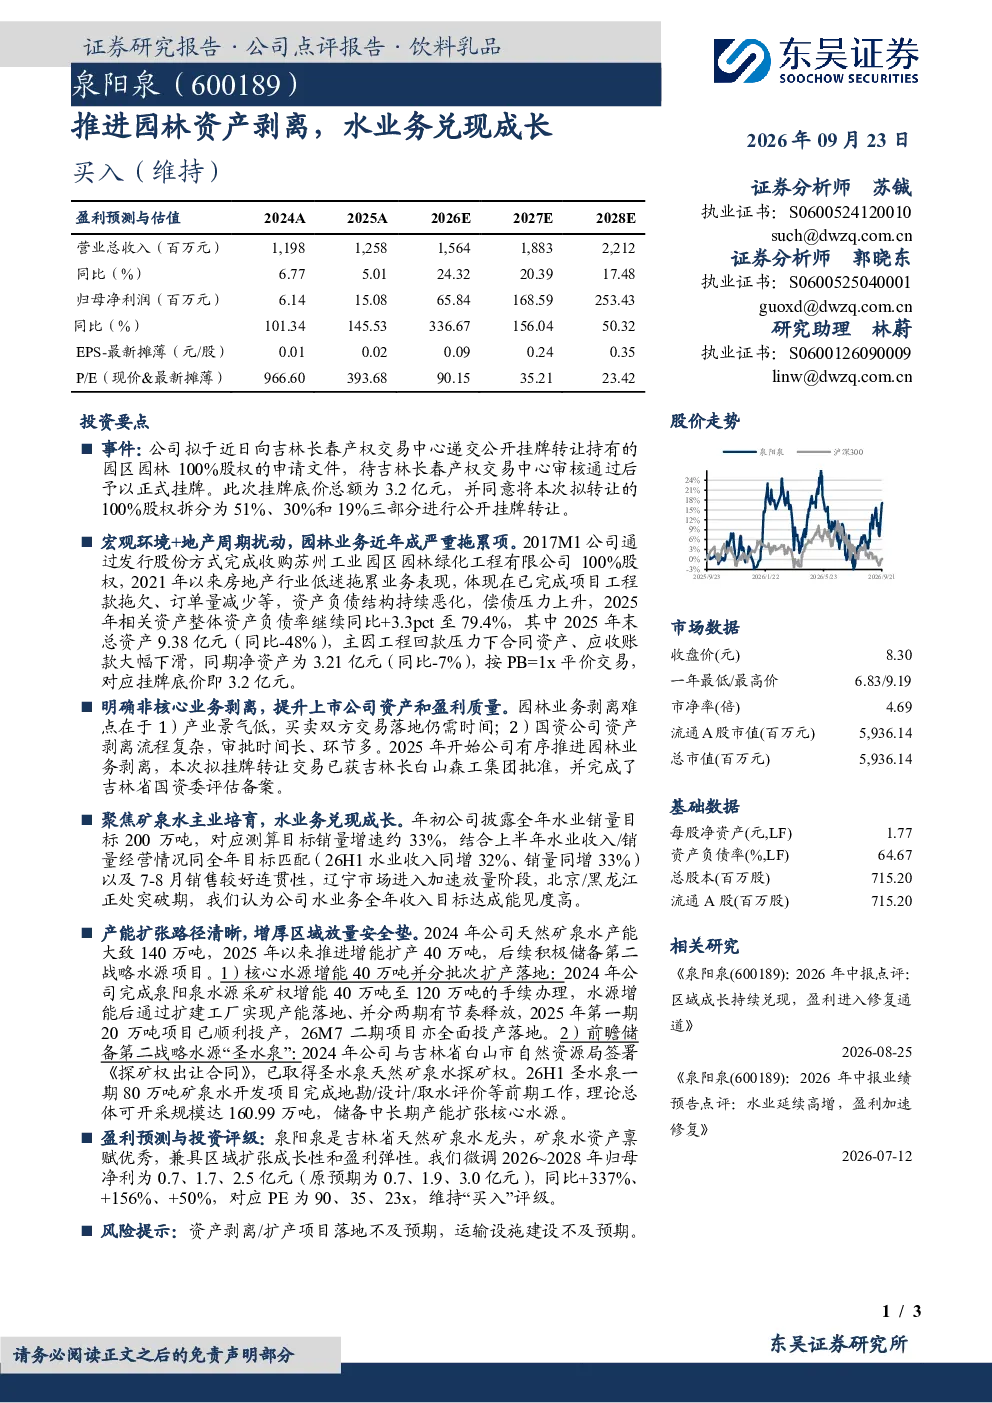
公司拟公开挂牌转让持有的园区园林100%股权,底价为3.2亿元。股权分拆为51%、30%和19%三部分进行转让。此举源于2017年收购苏州工业园区园林绿化工程有限公司后,受2021年以来房地产行业低迷影响,园林业务订单量减少、工程款拖欠,导致资产负债结构恶化。截至2025年,相关资产整体资产负债率同比上升3.3个百分点至79.4%,总资产9.38亿元(同比-48%),净资产3.21亿元(同比-7%),对应PB=1x的挂牌底价。
天然矿泉水行业发展趋势如何?
天然矿泉水行业呈现稳健增长态势,消费者对健康饮品需求提升推动市场扩张。公司作为吉林省天然矿泉水龙头,拥有优秀矿泉水资产禀赋,具备区域扩张成长性和盈利弹性。当前行业竞争激烈,但优质水源地稀缺性为领先企业带来竞争优势。未来产能扩张和品牌建设是行业主要发展方向,技术革新如包装升级、功能性产品开发也将成为重要增长点。
研报主要分析了哪些方面?
研报重点分析了公司园林业务剥离的进展、底价及股权分配方案,同时深入探讨了剥离背后的宏观环境与地产周期影响。此外,报告详细评估了公司水业务成长兑现情况,包括销量目标达成度、市场扩张表现及产能扩张路径。报告还预测了公司未来三年盈利情况,维持“买入”评级。整体而言,研报围绕公司核心业务转型与成长性展开分析。
当前公司市场表现如何?
公司市场表现呈现分化特征。园林业务受房地产行业周期影响显著,订单量减少、工程款拖欠导致资产质量恶化,成为公司待剥离的非核心业务。相比之下,水业务增长势头强劲,年初设定全年销量目标200万吨,目标增速约33%。上半年水业收入/销量同比增长均达32%,7-8月销售表现良好,辽宁市场加速放量,北京/黑龙江进入突破期,全年收入目标达成能见度高。
研报提示了哪些风险?
研报提示的主要风险包括资产剥离/扩产项目落地不及预期,以及运输设施建设不及预期。具体而言,园林业务剥离面临产业景气低、国资公司资产剥离流程复杂等难点,可能影响剥离进度和效果。同时,公司水业务产能扩张需依赖核心水源增能和第二战略水源项目“圣水泉”的顺利推进,若项目落地或运输设施建设受阻,可能影响未来增长预期。