猜你想问
这份研报的核心内容是什么?
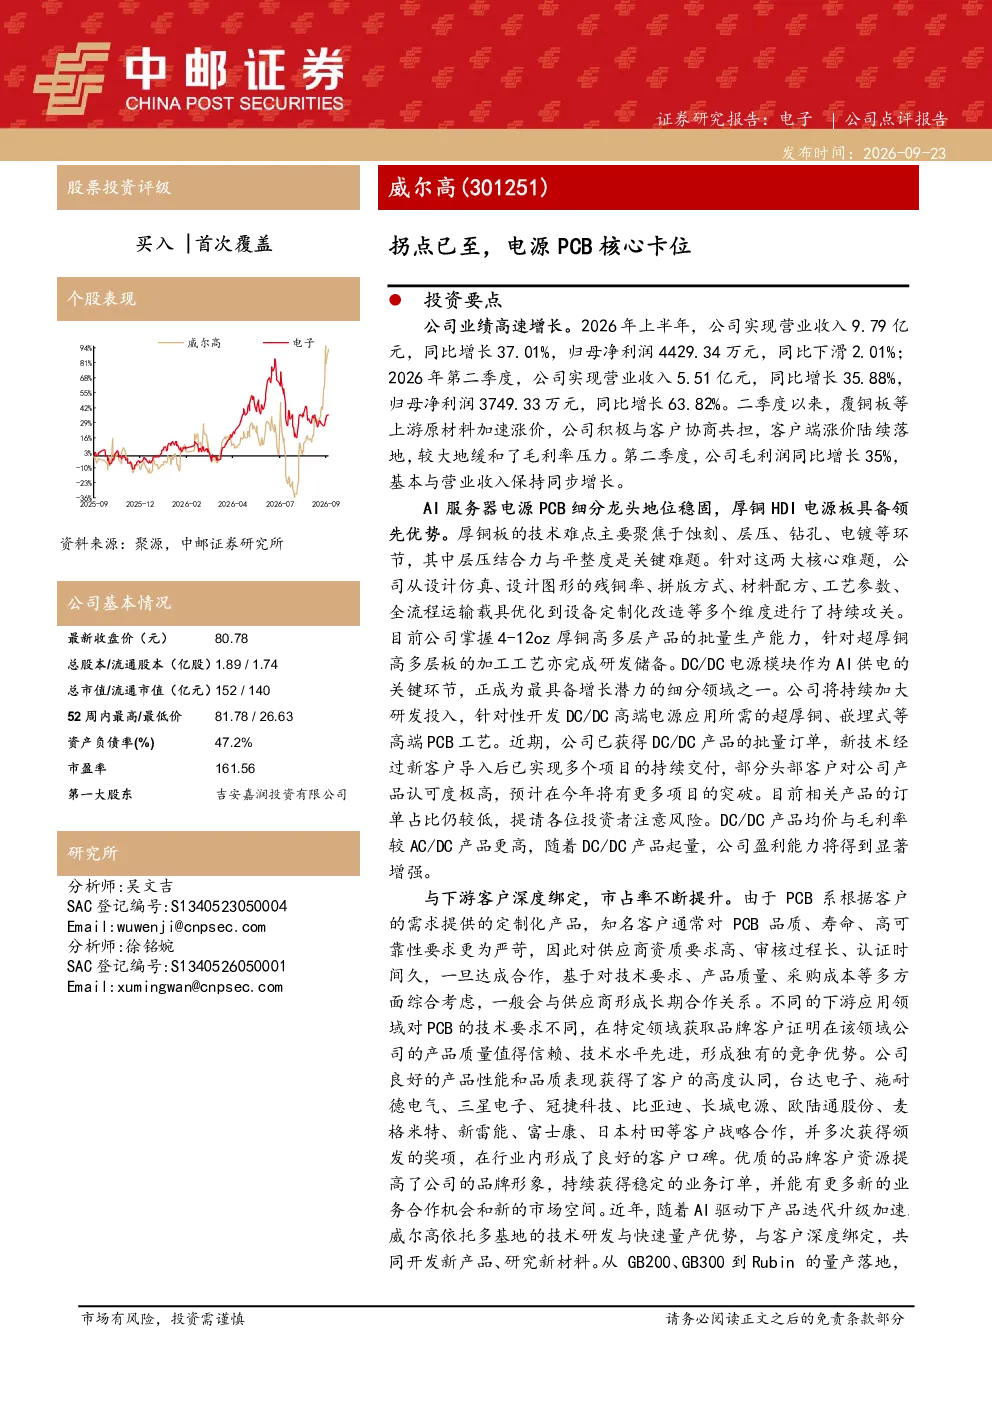
该研报指出公司二季度归母净利润同比增长63.82%,在AI服务器电源PCB领域处于龙头地位,厚铜HDI电源板具备领先优势,DC/DC电源模块增长潜力巨大。公司已与台达电子、施耐德电气等头部客户深度绑定,市占率不断提升。三大生产基地协同发力,拟扩产增强海外与高端生产供应能力。
AI服务器电源PCB赛道的发展趋势如何?
AI服务器电源PCB赛道呈现高速增长态势,厚铜HDI电源板需求旺盛,DC/DC电源模块增长潜力巨大。该领域头部企业通过技术领先和客户深度绑定提升市占率,同时积极扩产以满足市场增长需求。未来几年,行业预计将保持强劲增长,但需关注技术迭代和竞争加剧带来的挑战。
研报重点分析了哪些方向?
研报重点分析了公司在AI服务器电源PCB领域的核心竞争力,包括厚铜HDI电源板的领先优势、DC/DC电源模块的增长潜力,以及与头部客户的深度绑定关系。此外,报告还分析了公司的生产基地布局和扩产规划,评估其在海外和高端市场的供应能力。
当前AI服务器电源PCB市场的现状如何?
当前AI服务器电源PCB市场呈现高景气度,需求旺盛,头部企业凭借技术优势和客户资源占据主导地位。厚铜HDI电源板因性能要求高而备受关注,DC/DC电源模块作为重要配套产品,增长潜力巨大。市场竞争激烈,企业需持续提升技术水平和供应链稳定性以巩固市场地位。
研报提示了哪些风险?
研报提示的主要风险包括AI行业发展不及预期,可能导致市场需求波动;地缘政治风险可能影响供应链稳定和成本控制;外汇风险可能对海外业务盈利能力造成冲击。此外,技术快速迭代和竞争加剧也可能带来挑战,需持续关注行业动态和竞争格局变化。
你可能感兴趣
开源机械鼎泰高科拐点已至量价齐升核心逻辑下游PCB
未知机构2024-07-10
GX军工 新雷能 AI电源全球核心卡位玩家已
未知机构2026-09-04
汇通达网络(9878.HK):卡位乡镇市场,战略及业绩拐点已至
第一上海证券2025-08-12
德福科技再推荐重新梳理涨价拐点已至看好NG双卡位东北计算机
未知机构2026-02-13
季报点评:AI电源与车规级产品频发,利润增长拐点已至
国盛证券2025-10-29
拐点已至,老牌PCB联合新星半导体双剑合壁
电子设备国盛证券2019-01-02
展望2020中国证券业:拐点已至,券商三大致胜要素与六大核心能力
金融麦肯锡2020-04-24
深信服 经营拐点已至 核心推荐 中信计算机
未知机构2026-07-16
深信服 经营拐点已至 核心推荐
未知机构2026-07-16