猜你想问
A股上半年汇兑损失具体是多少?
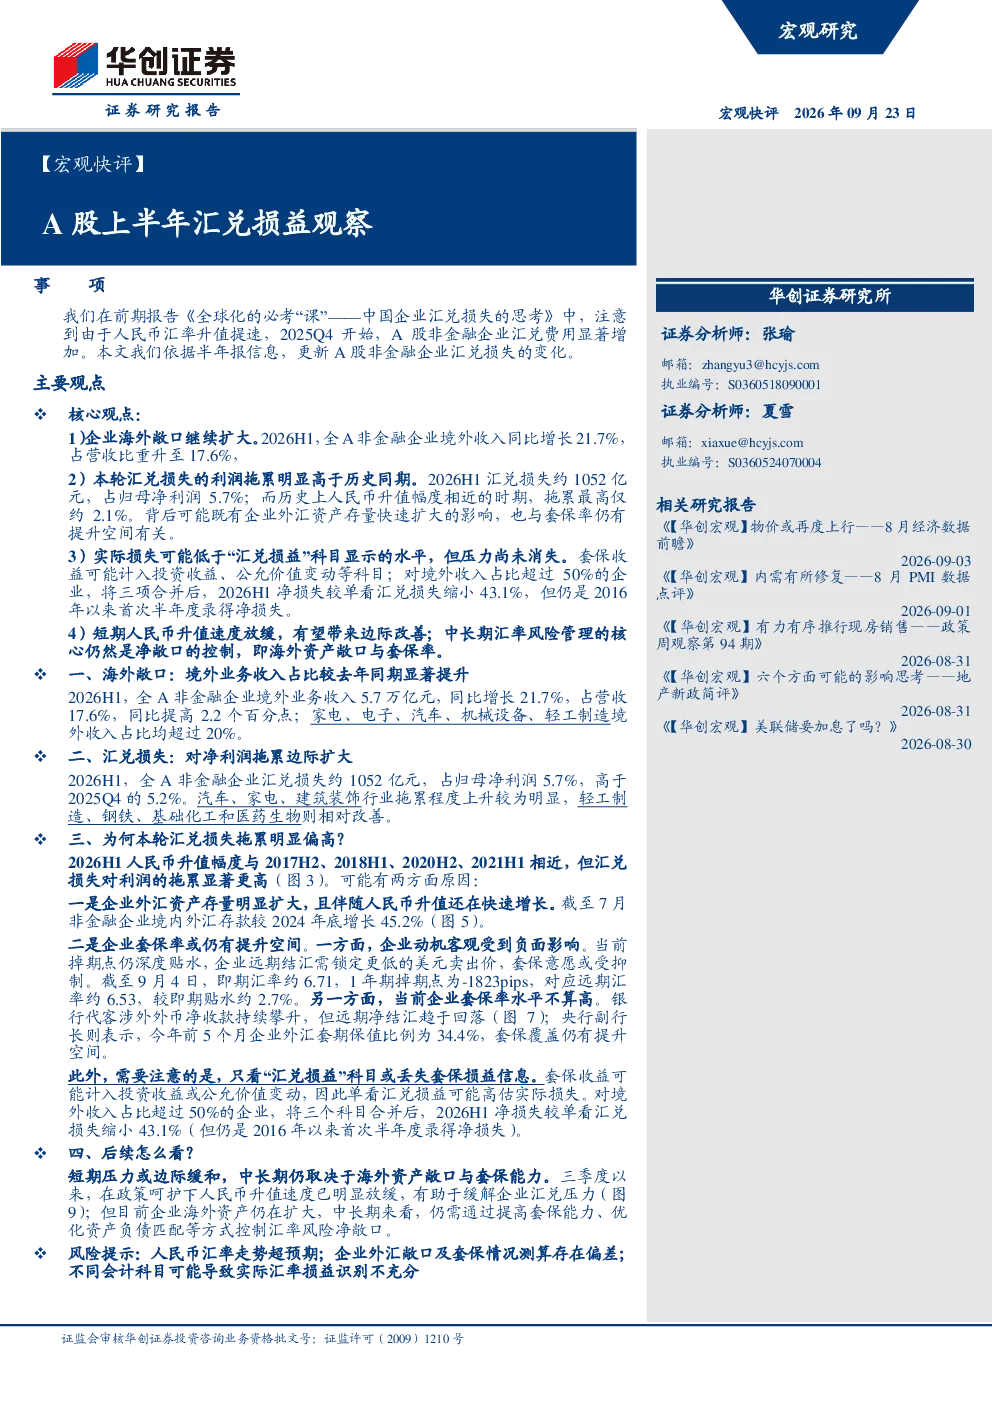
2026年上半年,A股非金融企业汇兑损失约1052亿元,占归母净利润5.7%。值得注意的是,这一损失利润拖累明显高于历史同期,在历史上人民币升值幅度相近的时期,拖累最高仅约2.1%。这背后可能既有企业外汇资产存量快速扩大的影响,也与套保率仍有提升空间有关。
企业海外业务收入增长情况如何?
2026年上半年,全A非金融企业境外业务收入同比增长21.7%,达到5.7万亿元,占营收比重升至17.6%。这一数据表明企业海外敞口继续扩大,对汇兑损益的影响日益显著。境外业务收入占比高的企业,其汇率风险管理尤为重要。
报告主要分析了哪些方向?
本报告重点分析了A股非金融企业上半年汇兑损益情况,特别是损失对利润的影响。报告指出,实际损失可能低于“汇兑损益”科目显示的水平,但压力尚未消失。对境外收入占比超过50%的企业,三项合并后净损失较单看汇兑损失缩小43.1%,仍是2016年以来首次半年度录得净损失。此外,报告还探讨了汇率风险管理的关键因素。
当前人民币汇率市场状况如何?
截至9月4日,1年期美元兑人民币掉期点为-1823pips,对应远期汇率约6.53,较即期贴水约2.7%。三季度以来,人民币升值速度已明显放缓,这有助于缓解企业汇兑压力。但中长期来看,汇率波动仍存在不确定性,企业需加强汇率风险管理能力。
报告对投资者有哪些风险提示?
报告提示,尽管短期人民币升值速度放缓有望带来边际改善,但企业海外资产仍在扩大,中长期汇率风险管理仍需重视。核心在于控制净敞口,即海外资产敞口与套保率的匹配。投资者应关注企业汇率风险管理策略,以及政策对汇率市场的潜在影响。
你可能感兴趣
A股上半年汇兑损益观察
华创证券2026-09-23
2018年一季报快评:业务增速符合预期,汇兑损益短期影响大
电子设备国信证券2018-04-23
投资策略:汇兑损益对A股盈利的影响测算
国盛证券2026-06-11
【宏观快评】6月经济数据点评:支撑上半年经济走平的因素下半年将如何演变?
华创证券2018-07-17
宏观快评:审计工作报告观察
华创证券2025-07-02
【宏观快评】政策观察双周报第56期:从国家能源局看国家数据局,新设立的国家局会做什么?
华创证券2023-04-13
【宏观快评】6月经济数据点评:经济的七个差异化观察视角
华创证券2023-07-18
【宏观快评】政策观察双周报第53期:夯实科技、产业自立自强根基
华创证券2023-03-04
【宏观快评】政策观察双周报第67期:以高水平开放推动高质量发展
华创证券2023-10-11
宏观快评:农民工群体的五点观察
华创证券2025-05-12