猜你想问
本周债市主要表现如何?
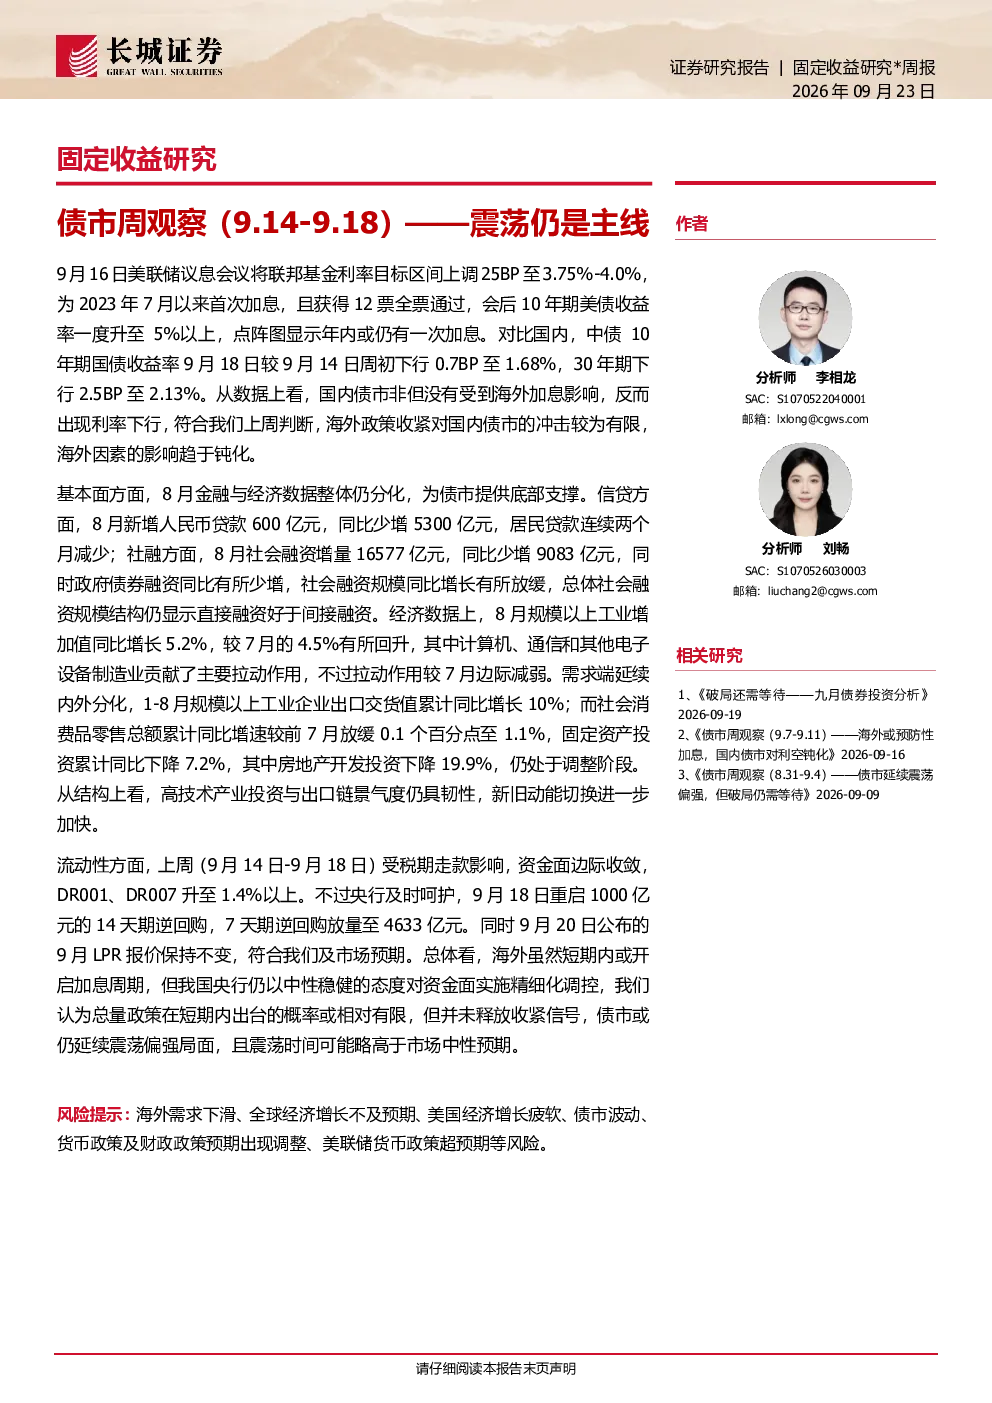
本周债市呈现震荡走势,资金面受税期走款影响短暂收紧,央行通过逆回购操作及时呵护,DR001、DR007升至1.4%以上后回落。期限利差方面,国债10-1年利差位于2022年以来22.9%分位,国债30-10年利差位于2022年以来71.2%分位显示长端压力。中美利率对比显示利差倒挂幅度走阔,短端利差扩大。收益率走势分化,中债长端回落,5年、10年期分别下行1.2BP、0.7BP,美债收益率全线上行,曲线轻微陡峭化。
当前债市的主要驱动因素有哪些?
当前债市主要受资金面、中美利差及基本面数据驱动。资金面方面,央行逆回购操作维持流动性合理充裕;中美利差倒挂加剧反映海外货币政策影响;基本面方面,8月金融数据分化提供底部支撑,信贷、社融同比少增但工业增加值回升,高技术产业投资与出口链景气度仍具韧性,内外需求分化对债市形成支撑。短期内总量政策出台概率有限,债市延续震荡偏强局面。
报告对债市未来走势有何分析?
报告指出短期内债市延续震荡偏强局面,震荡时间可能略高于市场中性预期。主要基于以下分析:海外因素冲击趋于钝化,美联储加息对国内债市冲击有限;基本面数据分化提供底部支撑;央行持续呵护流动性环境;LPR报价保持不变显示政策定力。但需关注政策预期变化及海外经济风险,短期内总量政策出台概率有限。
当前市场处于什么状态?
当前市场处于震荡状态,资金面短期波动后央行操作确保流动性稳定,收益率曲线呈现长端回落、短端上行分化特征。期限利差处于历史相对高位显示长端压力,但基本面数据分化提供支撑。市场情绪受海外利差倒挂及高频经济数据影响,整体呈现震荡偏强格局,但缺乏明确方向性突破。
本报告提示的主要风险有哪些?
本报告提示的主要风险包括:海外需求下滑可能传导至国内;全球经济增长不及预期影响资产定价;美国经济增长疲软加剧中美利差倒挂;债市波动性增加;货币政策及财政政策预期出现调整可能改变市场预期;美联储货币政策超预期带来外部冲击。这些风险需持续关注,但当前基本面分化及央行呵护流动性为债市提供一定支撑。