猜你想问
景旺电子研报核心内容是什么?
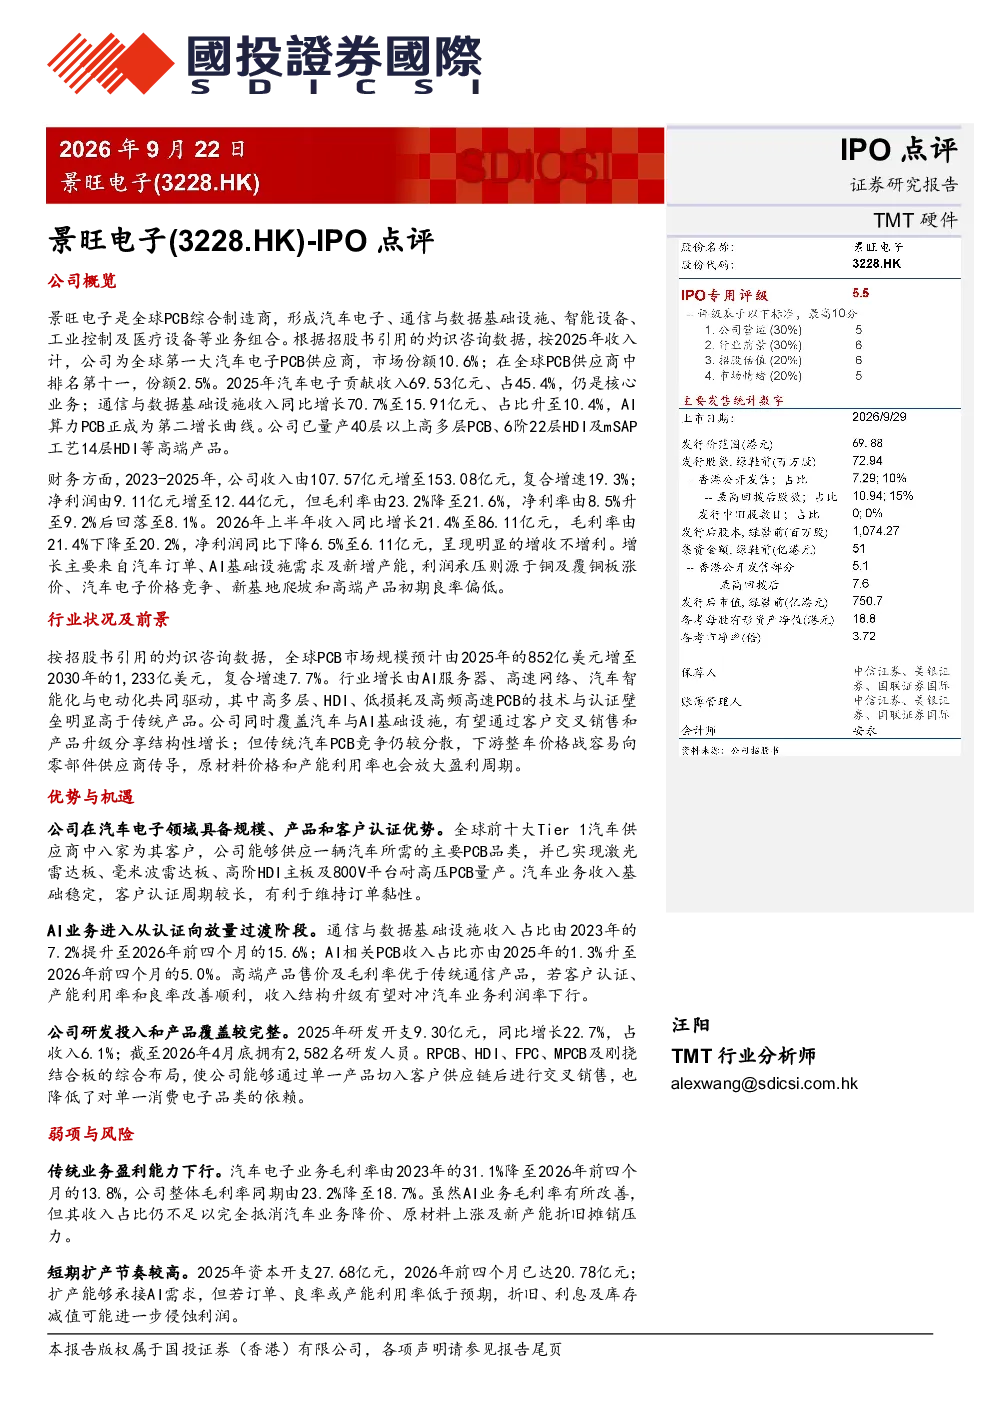
景旺电子是全球PCB综合制造商,核心业务覆盖汽车电子、通信与数据基础设施、智能设备等。2025年,公司是全球第一大汽车电子PCB供应商,市场份额10.6%。汽车电子业务贡献收入69.53亿元(45.4%),通信与数据基础设施收入同比增长70.7%至15.91亿元(10.4%),AI算力PCB成为第二增长曲线。公司已量产40层以上高多层PCB、6阶22层HDI及mSAP工艺14层HDI等高端产品。
PCB行业发展趋势如何?
全球PCB市场规模预计2025-2030年复合增速7.7%,达1,233亿美元,由AI服务器、高速网络、汽车智能化与电动化驱动。高多层、HDI、低损耗及高频高速PCB技术与认证壁垒明显高于传统产品。公司覆盖汽车与AI基础设施,有望通过客户交叉销售和产品升级分享结构性增长;但传统汽车PCB竞争分散,价格战易传导,原材料价格和产能利用率放大盈利周期。
景旺电子报告重点分析了哪些方向?
报告重点分析了景旺电子在汽车电子领域的规模、产品和客户认证优势,全球前十大Tier 1汽车供应商中八家为其客户,供应主要PCB品类,已量产激光雷达板、毫米波雷达板等高端产品。汽车业务收入基础稳定,客户认证周期长,订单黏性高。AI业务进入从认证向放量过渡阶段,通信与数据基础设施收入占比升至15.6%,AI相关PCB收入占比升至5.0%。高端产品售价及毛利率优于传统产品,若客户认证、产能利用率和良率改善,收入结构升级有望对冲汽车业务利润率下行。公司研发投入和产品覆盖较完整,2025年研发开支9.30亿元(占收入6.1%),拥有2,582名研发人员,综合布局RPCB、HDI、FPC等,降低对单一消费电子品类的依赖。
当前PCB市场现状如何?
景旺电子2023-2025年收入由107.57亿元增至153.08亿元(复合增速19.3%),净利润由9.11亿元增至12.44亿元。毛利率由23.2%降至21.6%,净利率由8.5%升至9.2%后回落至8.1%。2026年上半年收入同比增长21.4%至86.11亿元,毛利率降至20.2%,净利润同比下降6.5%至6.11亿元,呈现增收不增利。增长主要来自汽车订单、AI基础设施需求及新增产能,利润承压源于铜及覆铜板涨价、汽车电子价格竞争、新基地爬坡和高端产品初期良率偏低。
景旺电子研报有哪些风险提示?
报告提示原材料价格波动风险,铜箔、覆铜板等原材料涨价可能继续压缩毛利率;汽车电子价格竞争加剧;AI及HDI高端产能仍处爬坡期,若订单、良率或产能利用率低于预期,折旧、利息及库存减值可能进一步侵蚀利润。短期扩产节奏较高,2025年资本开支27.68亿元,2026年前四个月已达20.78亿元,需关注订单落地和产能消化情况。