猜你想问
春风动力2026年半年报核心内容有哪些?
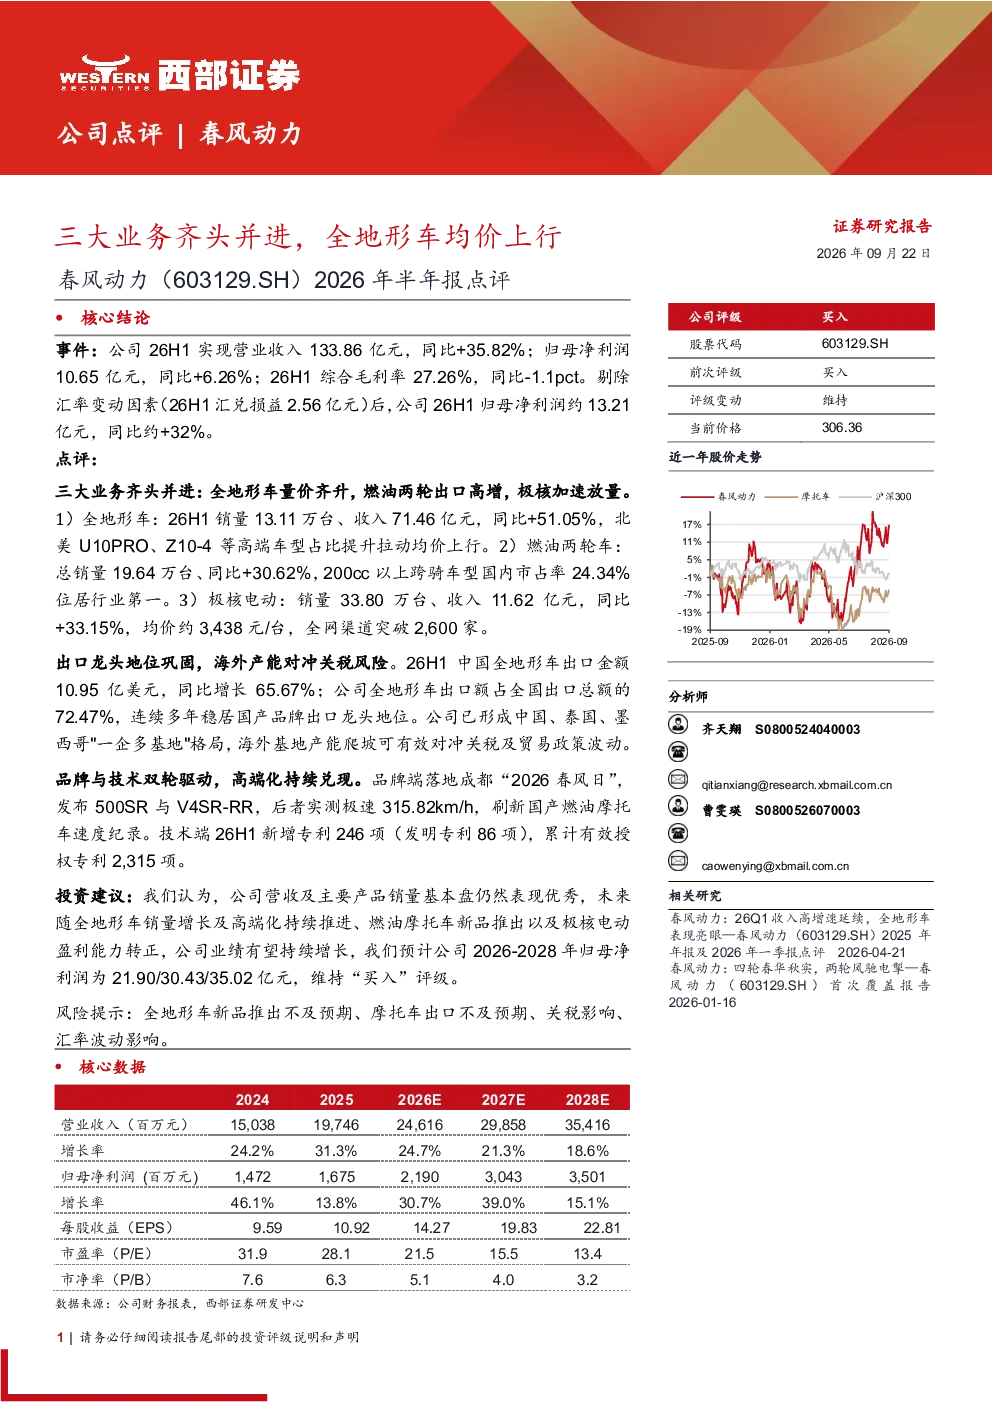
春风动力2026年半年报显示,公司三大业务齐头并进,全地形车量价齐升,燃油两轮出口高增,极核电动加速放量。剔除汇率影响后,公司26H1归母净利润约13.21亿元,同比+32%。全地形车销量13.11万台、收入71.46亿元,同比+51.05%,高端车型占比提升拉动均价上行。燃油两轮车总销量19.64万台、同比+30.62%,200cc以上跨骑车型国内市占率24.34%位居行业第一。极核电动销量33.80万台、收入11.62亿元,同比+33.15%,均价约3,438元/台,全网渠道突破2,600家。
全地形车赛道行业发展趋势如何?
全地形车行业正经历快速发展,市场需求持续增长,尤其在户外休闲和农业应用领域。技术方面,电动化、智能化成为主要趋势,高端化、轻量化产品更受青睐。春风动力作为行业龙头,通过技术创新和品牌建设,巩固了市场地位。公司全地形车业务26H1销量同比+51.05%,均价上行,显示高端化战略成效显著。未来,行业竞争将更加激烈,技术迭代和产品升级是关键。
研报重点分析了春风动力的哪些业务方向?
研报重点分析了春风动力的三大业务:全地形车、燃油两轮车和极核电动。全地形车业务表现亮眼,销量和收入均大幅增长,均价提升明显,高端车型占比提升是主要驱动因素。燃油两轮车业务保持稳定增长,跨骑车型国内市占率第一。极核电动业务加速放量,销量和收入均实现同比增长,全网渠道建设成效显著。公司通过多元化业务布局,增强了抗风险能力。
当前全地形车市场现状如何?
当前全地形车市场呈现量价齐升的态势,消费者对高端、智能化产品的需求增加。春风动力作为行业领导者,市场份额持续扩大,26H1中国全地形车出口金额同比增长65.67%,公司出口额占全国总额的72.47%,稳居出口龙头。市场竞争激烈,但头部企业凭借品牌和技术优势仍保持领先地位。未来,行业增长潜力巨大,但需关注政策、原材料价格等风险因素。
研报提示的主要风险有哪些?
研报提示的主要风险包括:全地形车新品推出不及预期可能影响市场表现;摩托车出口可能面临贸易政策变化和市场需求波动;关税调整可能增加海外业务成本;汇率波动可能影响公司财务表现。此外,技术更新迭代快,若公司未能及时跟进,可能影响竞争力。投资者需关注这些风险因素,结合公司战略布局进行综合判断。