猜你想问
富创精密2026年半年度业绩报告核心内容是什么?
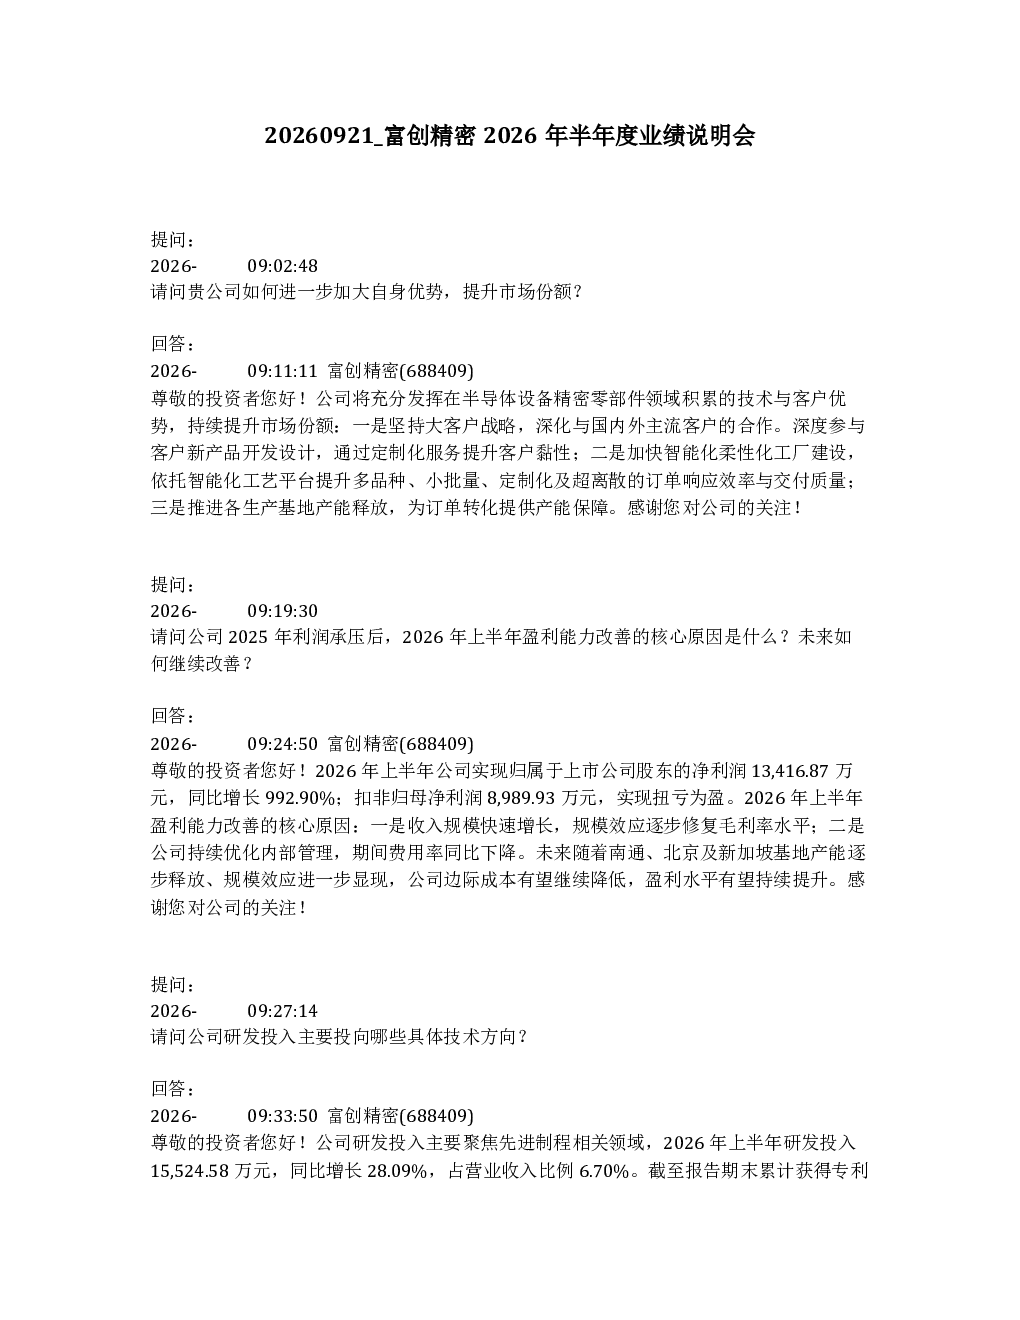
富创精密2026年半年度业绩报告显示,公司在半导体设备精密零部件领域的技术与客户优势持续提升市场份额。报告指出,公司采取大客户战略,深化与国内外主流客户合作,通过定制化服务提升客户黏性。同时,公司加快智能化柔性化工厂建设,提升订单响应效率与交付质量。2026年上半年,公司盈利能力显著改善,净利润同比增长992.90%,扣非归母净利润扭亏为盈,主要得益于收入规模快速增长和内部管理优化。研发投入聚焦先进制程相关领域,2026年上半年研发投入15,524.58万元,同比增长28.09%,具体投向匀气盘、静电卡盘、金属加热盘等关键技术。
半导体设备精密零部件赛道未来发展趋势如何?
半导体设备精密零部件赛道未来发展趋势向好。随着半导体行业景气度回升和下游资本开支增加,对精密零部件的需求将持续增长。富创精密作为行业领先企业,其大客户战略和定制化服务能力将有助于其进一步巩固市场地位。公司加快智能化柔性化工厂建设,提升交付效率与品质一致性,也将增强其竞争优势。研发投入聚焦先进制程相关领域,如匀气盘、静电卡盘、金属加热盘等关键技术,表明公司正积极布局未来技术发展方向。未来,随着新基地产能释放和规模效应显现,行业龙头企业的盈利水平有望持续提升。
富创精密报告重点分析了哪些方向?
富创精密报告重点分析了公司在半导体设备精密零部件领域的竞争优势、业务发展战略、财务表现及未来增长驱动力。报告显示,公司通过大客户战略深化合作,提升客户黏性;加快智能化柔性化工厂建设,提升订单响应效率与交付质量;推进各生产基地产能释放,保障订单转化。2026年上半年,公司收入规模快速增长,盈利能力显著改善,扣非归母净利润扭亏为盈。研发投入聚焦先进制程相关领域,2026年上半年研发投入15,524.58万元,同比增长28.09%。未来,新业务或新产品如五大产品专项将成为重要利润增长点。
当前半导体设备精密零部件市场现状如何?
当前半导体设备精密零部件市场呈现景气度回升态势。下游芯片制造企业资本开支增加,带动了对精密零部件的需求增长。富创精密作为行业领先企业,受益于行业景气度提升,2026年上半年收入规模快速增长,盈利能力显著改善。公司通过大客户战略和定制化服务,巩固了与国内外主流客户的合作关系。同时,公司加快智能化柔性化工厂建设,提升交付效率与品质一致性,增强了市场竞争力。未来,随着新基地产能释放和规模效应显现,行业整体盈利水平有望持续提升。
富创精密报告提示了哪些风险?
富创精密报告提示的主要风险包括财务费用增长。2026年上半年,公司财务费用增长主要系汇兑损失增加,这反映了公司在国际业务中面临的外汇风险。为加强风险管理,公司已开展外汇套期保值业务。此外,市场竞争加剧也可能对公司市场份额和盈利能力产生影响。虽然公司通过大客户战略和研发投入增强了竞争优势,但仍需关注行业波动和客户需求变化带来的潜在风险。研发投入的增加也可能带来短期成本压力,需要持续优化内部管理以提升效率。