猜你想问
9月FOMC会议的主要内容是什么?
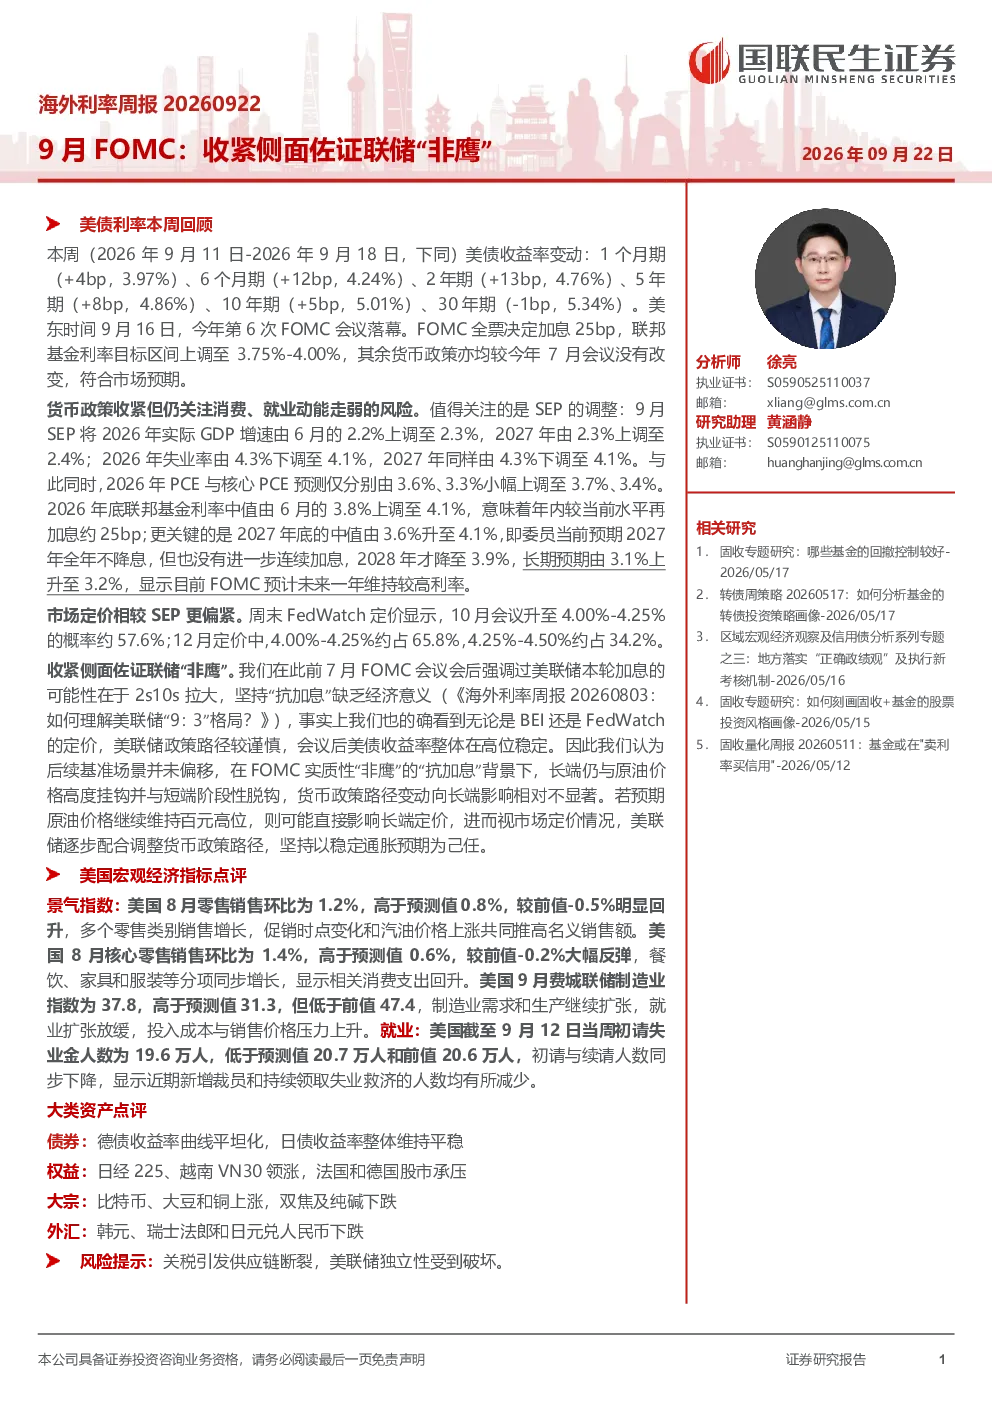
9月FOMC会议决定加息25bp,将联邦基金利率目标区间上调至3.75%-4.00%。会议还调整了SEP预测,上调了2026年和2027年的GDP增速预期,并下调了失业率预期。此外,SEP显示年内可能再加息约25bp,且委员预期2027年全年不降息,2028年才降至3.9%。市场定价显示,10月加息至4.00%-4.25%的概率约57.6%,12月加息至4.00%-4.25%的概率约65.8%
报告如何分析货币政策路径?
报告指出,在FOMC实质性“非鹰”的“抗加息”背景下,长端美债收益率仍与原油价格高度挂钩,并与短端阶段性脱钩。货币政策路径变动对长端影响相对不显著。这意味着尽管美联储持续加息,但市场对长期利率的预期仍受其他因素影响,如全球经济状况和通胀预期。
美国宏观经济指标有哪些重要变化?
美国8月零售销售和核心零售销售均高于预测值,显示消费支出回升。9月费城联储制造业指数高于预测值,但低于前值,制造业需求和生产继续扩张,但就业扩张放缓。美国初请失业金人数低于预测值,显示近期新增裁员和持续领取失业救济的人数均有所减少。这些指标表明美国经济仍在扩张,但增速可能放缓。
本周美债拍卖情况如何?
本周20年期美国国债拍卖表现偏弱,得标利率为5.420%,投标倍数为2.57倍,尾差为+2.000。这表明市场对长期美债的需求有所减弱,可能反映了投资者对经济前景和利率走势的担忧。
报告有哪些风险提示?
报告提示,尽管FOMC会议显示“非鹰”倾向,但市场仍需关注未来货币政策走向和经济数据变化。长端美债收益率与原油价格的高度挂钩可能导致利率波动,投资者需警惕全球经济不确定性带来的风险。此外,美债拍卖表现偏弱也提示市场流动性可能面临压力。
你可能感兴趣
海外利率周报20260922:9月FOMC:收紧侧面佐证联储“非鹰”
国联民生证券2026-09-22
12月FOMC会议点评:联储“鹰”了,为何市场却“鸽”了
国泰君安证券2021-12-16
2024年7月FOMC会议点评:联储表态整体偏鸽,9月或将开启降息
上海证券2024-08-06
9月美联储FOMC会议点评:乐观的联储,待涨的美元
莫尼塔2017-09-21
9月FOMC议息会议简评:联储加息一波三折,年内加息不确定性加大
民族证券2015-09-18
美国联邦公开市场委员会(FOMC):美联储9月因全球担忧而搁置
信息技术大华银行2015-09-18
【宏观快评】9月FOMC会议点评:联储预防式降息的背景与影响
金融华创证券2025-09-18
——9月海外月度观察:联储鹰声再起,美债回购难解长端压力
华创证券2026-09-08
ISM非制造业PMI远超预期,联储9月加息几成定局
东证期货2015-08-06
FOMC声明再放“鹰”,PMI拖累非美货币
AETOS2018-08-02