猜你想问
9月FOMC会议有哪些重要决定?
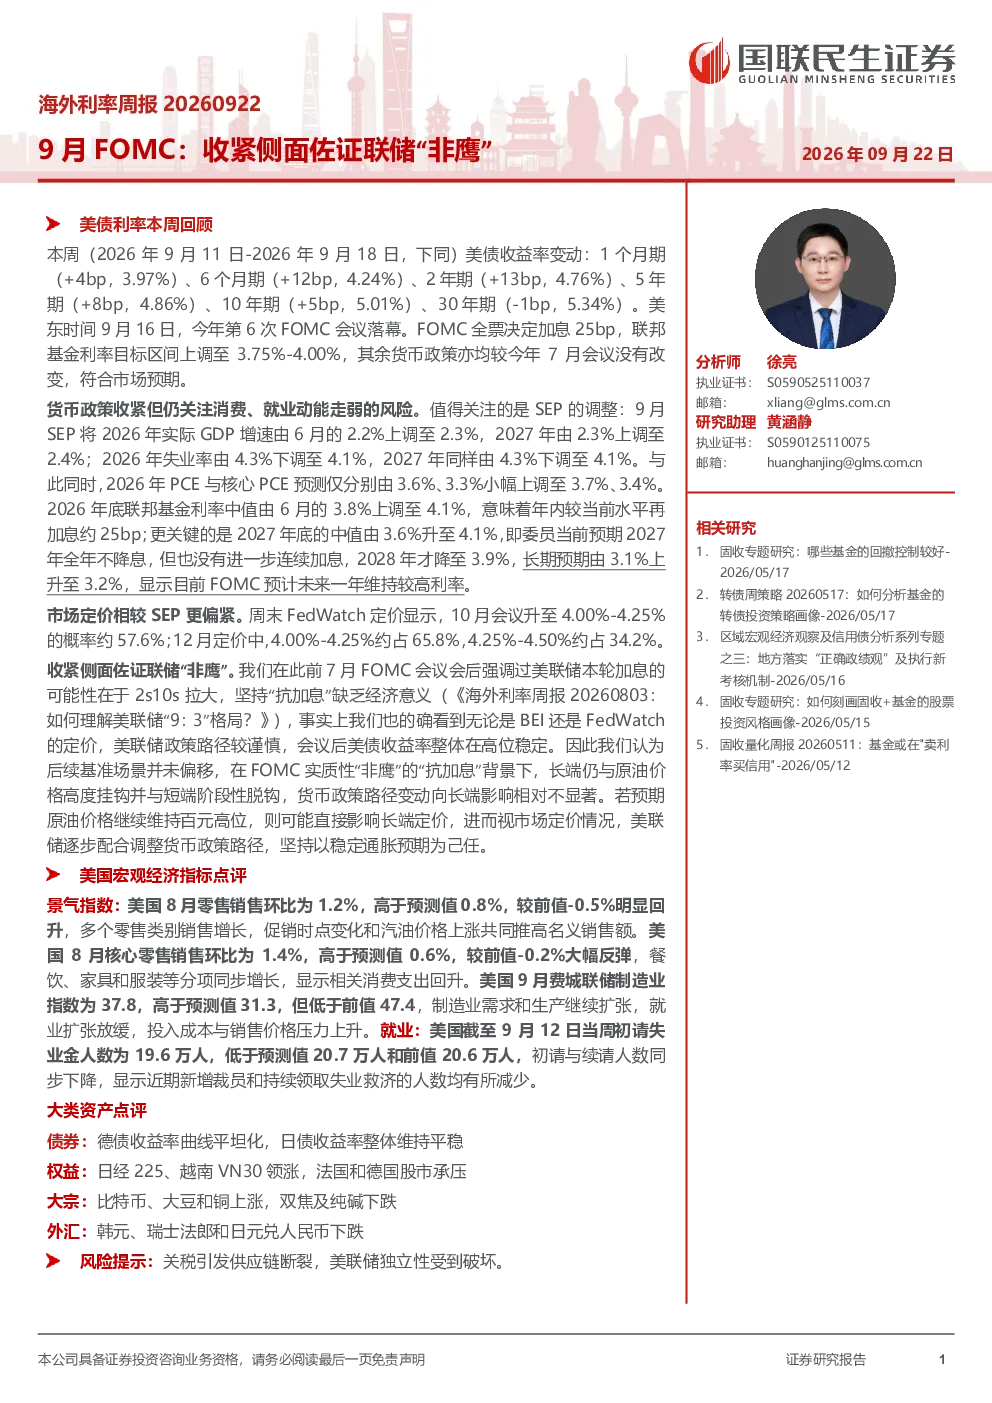
9月FOMC会议决定加息25个基点,将联邦基金利率目标区间上调至3.75%-4.00%。SEP预测2026年实际GDP增速为2.3%,失业率下调至4.1%,PCE与核心PCE预测小幅上调。2026年底联邦基金利率中值预期为4.1%,年内可能再加息约25个基点,预计2027年不降息。市场定价显示10月和12月会议加息概率较高。
美联储的“非鹰”立场如何体现?
美联储在9月FOMC会议中展现“非鹰”立场,既维持货币政策收紧,又关注消费和就业动能走弱的风险。长端利率与原油价格高度挂钩,短端利率阶段性脱钩。若原油价格维持高位,可能直接影响长端定价,美联储将逐步调整货币政策路径。此举显示其平衡经济增长与通胀的立场。
本周美债市场表现如何?
本周美债收益率整体上行,1个月期至5年期均有所上升,10年期小幅上行,30年期微降。20年期美国国债拍卖表现偏弱,得标利率5.420%,投标倍数2.57倍,尾差+2.000。市场定价较SEP更偏紧,10月和12月会议加息概率均较高。
美国宏观经济指标有哪些亮点?
8月零售销售环比1.2%,核心零售销售环比1.4%,大幅反弹。9月费城联储制造业指数37.8,显示制造业需求和生产继续扩张,但就业扩张放缓。9月初请失业金人数19.6万人,低于预期,续请和持续领取失业金人数均下降,劳动力市场保持稳定。
本报告有哪些风险提示?
本报告提示的风险包括:关税引发供应链断裂可能带来持续加剧的全面通胀压力;美联储独立性受到破坏可能引发流动性挤压下的集中卖出。这些风险需持续关注,可能对宏观经济和金融市场产生重大影响。
你可能感兴趣
——9月海外月度观察:联储鹰声再起,美债回购难解长端压力
华创证券2026-09-08
12月FOMC会议点评:联储“鹰”了,为何市场却“鸽”了
国泰君安证券2021-12-16
9月FOMC:整体偏鹰,全票加息落地,利率中枢上移
华鑫证券2026-09-17
点评报告:9月FOMC:整体偏鹰,全票加息落地,利率中枢上移
华鑫证券2026-09-17
【中粮视点】海外宏观:非常鹰——9月FOMC点评
中粮期货2022-09-22
海外加息及通胀预期追踪:9月FOMC如期加息75bp,预测数据偏“鹰”引发市场调整
山西证券2022-09-22
2024年7月FOMC会议点评:联储表态整体偏鸽,9月或将开启降息
上海证券2024-08-06
9月美联储FOMC会议点评:乐观的联储,待涨的美元
莫尼塔2017-09-21
9月FOMC议息会议简评:联储加息一波三折,年内加息不确定性加大
民族证券2015-09-18
美国联邦公开市场委员会(FOMC):美联储9月因全球担忧而搁置
信息技术大华银行2015-09-18