猜你想问
这份研报主要分析了什么内容?
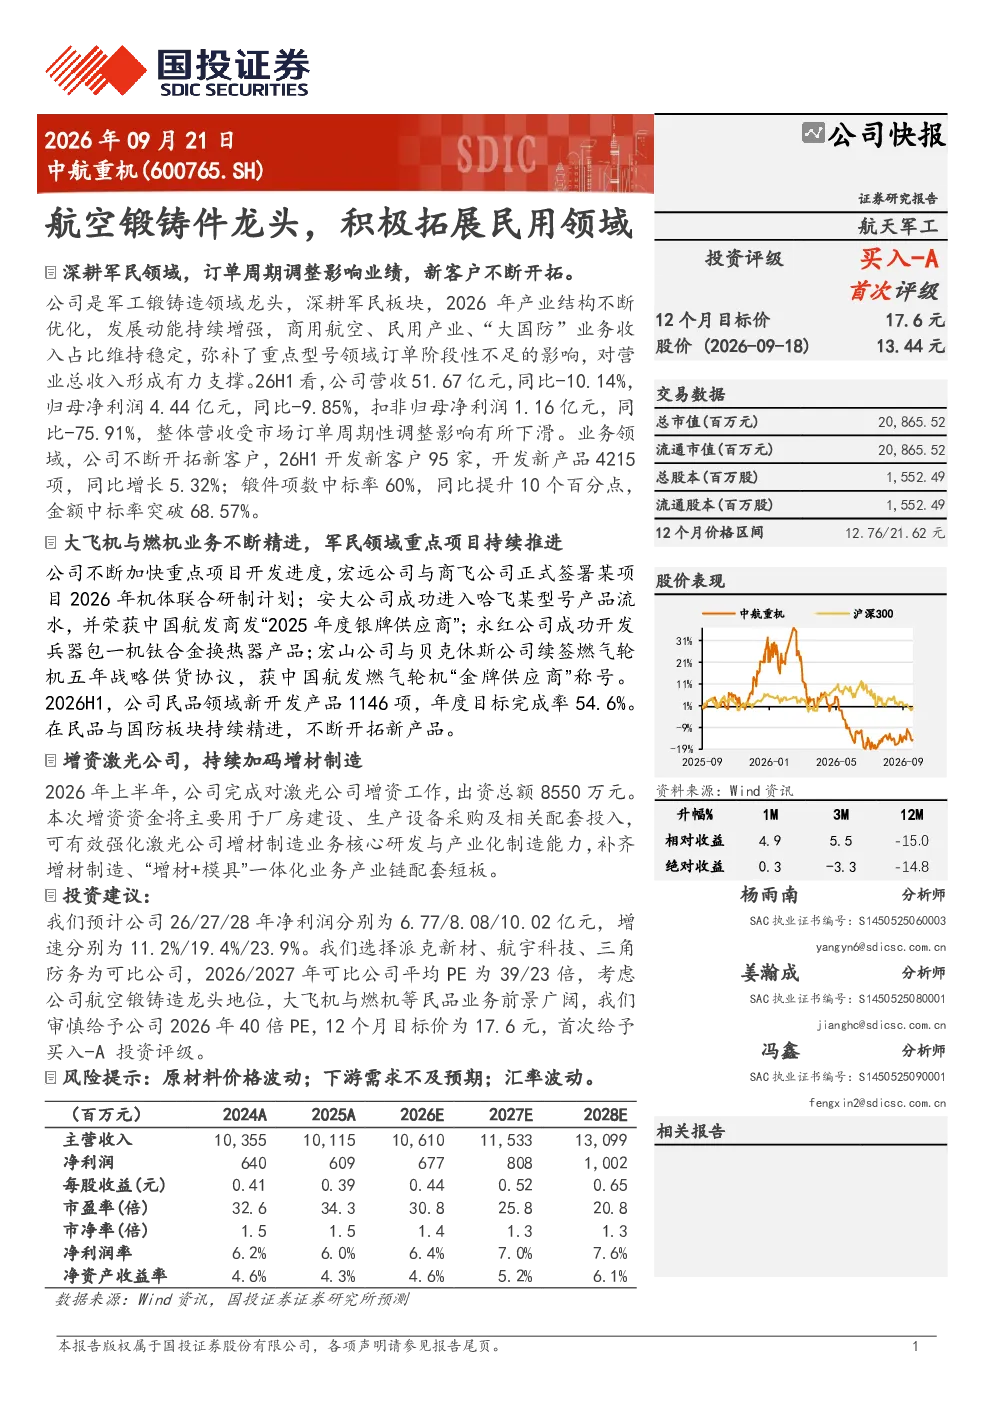
这份研报主要分析了中航重机作为航空锻铸件龙头,在2026年上半年的经营情况。报告显示公司营收51.67亿元,同比-10.14%,归母净利润4.44亿元,同比-9.85%,扣非归母净利润1.16亿元,同比-75.91%,主要受市场订单周期性调整影响。公司积极拓展新客户,开发新产品4215项,同比增长5.32%;锻件项数中标率60%,金额中标率突破68.57%。大飞机与燃机业务持续精进,军民领域重点项目推进,民品领域新开发产品1146项,年度目标完成率54.6%。公司还增资激光公司加码增材制造业务研发与产业化能力。
航空锻铸件行业发展趋势如何?
航空锻铸件行业发展趋势向好。随着全球航空业的快速发展,对高性能锻铸件的需求持续增长。中航重机等龙头企业积极拓展民用领域,开发新产品,提升中标率,显示行业技术升级和市场需求扩容的潜力。同时,增材制造等新技术的发展为行业带来新的增长点,未来行业集中度有望进一步提升,龙头企业凭借技术优势和规模效应将获得更多市场份额。
研报重点分析了哪些方面?
研报重点分析了中航重机的经营业绩、业务拓展、重点项目推进以及未来发展战略。报告详细披露了公司2026年上半年的营收、净利润情况,以及新客户开发、新产品研发、锻件中标率提升等业务进展。此外,报告还关注了公司在增材制造领域的布局,以及大飞机与燃机业务的持续精进,展现了公司多元化发展和技术创新的路径。
当前航空锻铸件市场现状如何?
当前航空锻铸件市场呈现周期性波动与结构性增长并存的态势。一方面,受宏观经济环境和下游需求影响,市场订单存在周期性调整,导致部分企业业绩波动。另一方面,随着新一代战机、商用飞机以及燃机市场的快速发展,对高性能锻铸件的需求持续增长,行业整体仍处于扩张阶段。龙头企业凭借技术、客户资源等优势,在市场竞争中占据有利地位。
研报提示了哪些风险?
研报提示了原材料价格波动、下游需求不及预期以及汇率波动等风险。原材料价格波动直接影响锻铸件生产成本,可能对公司盈利能力造成冲击。下游需求不及预期则可能导致公司订单减少,影响业绩增长。此外,汇率波动可能影响公司海外业务收入和成本,带来财务风险。公司需密切关注市场变化,加强风险管理。