猜你想问
金龙汽车2026年中报核心数据有哪些?
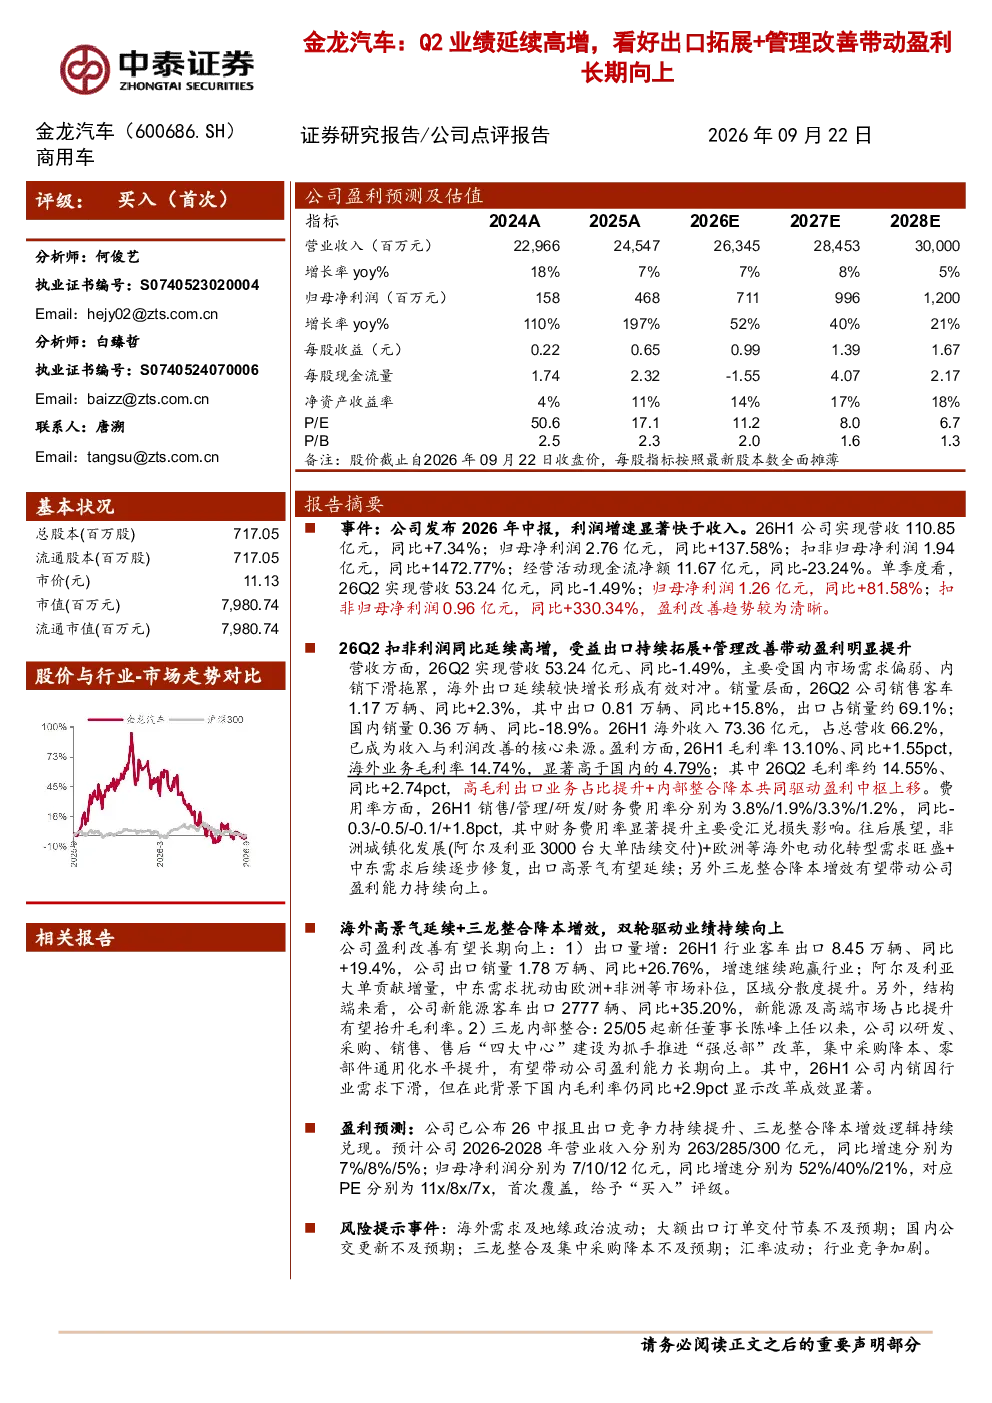
金龙汽车2026年中报显示,公司实现营收110.85亿元,同比增长7.34%,归母净利润2.76亿元,同比大幅增长137.58%。扣非归母净利润更是达到1.94亿元,同比增长1472.77%。Q2单季度营收53.24亿元,同比微降1.49%,但归母净利润1.26亿元,同比增长81.58%,扣非归母净利润0.96亿元,同比增长330.34%。营收结构方面,海外收入占比高达66.2%,达到73.36亿元,出口销量占比约69.1%。毛利率方面,海外业务毛利率14.74%,显著高于国内业务的4.79%,整体毛利率提升至13.10%,同比增加1.55个百分点。费用率方面,销售、管理、研发费用率均有所下降,财务费用率上升主要受汇兑损失影响。
金龙汽车出口市场表现如何?
金龙汽车出口市场表现亮眼,2026年上半年行业客车出口总量增长19.4%,公司出口销量更是同比增长26.76%,达到1.78万辆。公司海外收入占比高达66.2%,主要市场包括阿尔及利亚、中东、欧洲和非洲。阿尔及利亚大单成为主要增长动力,同时欧洲和非洲市场有效补位,区域分散度提升,降低了地缘政治风险。新能源及高端市场占比也在提升,公司新能源客车出口同比增长35.20%,未来有望进一步拉高整体毛利率水平。
三龙整合对金龙汽车有何影响?
金龙汽车通过“强总部”改革,以研发、采购、销售、售后四大中心建设为核心,推动三龙整合降本增效。集中采购显著降低了成本,零部件通用化水平提升也促进了规模效应。尽管2026年上半年国内销量同比下降18.9%,但国内毛利率仍同比增长2.9个百分点,达到13.1%,显示出改革成效显著。未来,三龙整合将持续优化公司运营效率,提升盈利能力。
客车行业未来发展趋势如何?
客车行业正经历结构性变革,电动化、智能化成为主要趋势。欧洲电动化转型加速,为新能源客车带来巨大市场空间。非洲城镇化进程推动公共交通需求增长,阿尔及利亚等市场成为重要增长点。同时,中东地区需求逐步修复,也为客车出口提供新机遇。行业竞争加剧,但技术升级和模式创新将推动行业向高端化、智能化方向发展。
金龙汽车面临哪些风险?
金龙汽车面临的主要风险包括海外需求及地缘政治波动,这可能影响出口订单的稳定性。大额出口订单的交付节奏若不及预期,将影响公司业绩表现。国内公交更新换代存在不确定性,可能影响国内销量。三龙整合及集中采购降本增效若未能达到预期效果,将影响公司盈利能力。此外,汇率波动和行业竞争加剧也是需要关注的因素。