猜你想问
奥赛康最新业绩表现如何?
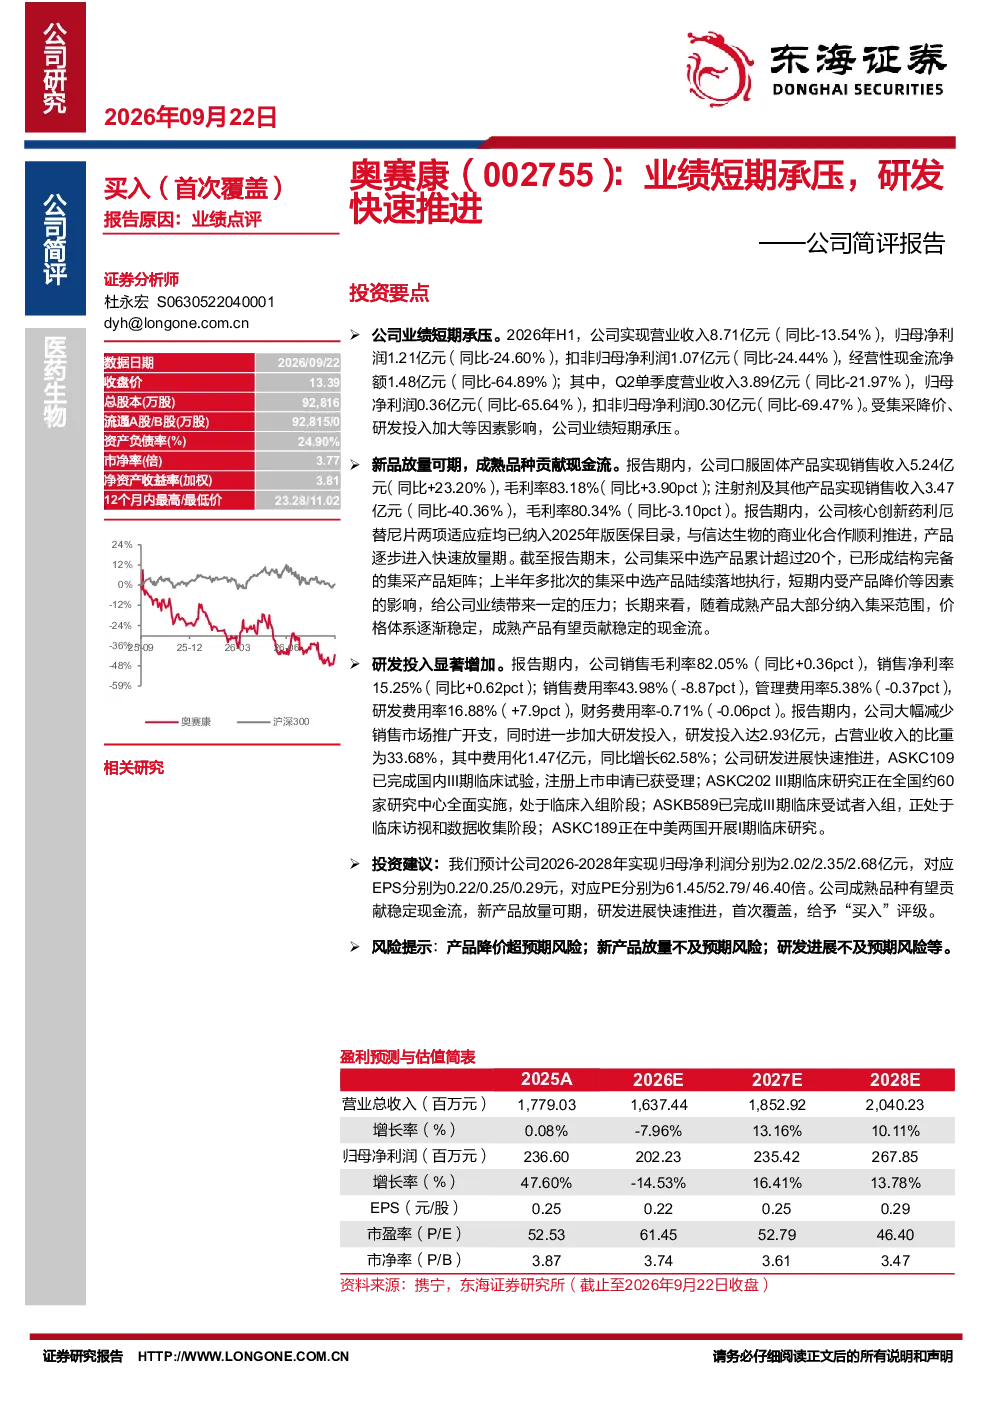
2026年H1,奥赛康实现营业收入8.71亿元(同比-13.54%),归母净利润1.21亿元(同比-24.60%),扣非归母净利润1.07亿元(同比-24.44%),经营性现金流净额1.48亿元(同比-64.89%);Q2单季度营业收入3.89亿元(同比-21.97%),归母净利润0.36亿元(同比-65.64%),扣非归母净利润0.30亿元(同比-69.47%)。受集采降价、研发投入加大等因素影响。
医药生物行业发展趋势如何?
医药生物行业受集采政策影响,产品价格承压,但创新药研发成为行业核心驱动力。奥赛康作为医药企业,需平衡集采降价与研发投入,通过利厄替尼片等创新产品逐步实现放量,长期有望在医保目录中稳定贡献现金流。
奥赛康报告重点分析了哪些方面?
报告重点分析了奥赛康短期业绩承压的原因,包括集采降价影响及研发投入加大。同时关注口服固体产品(同比+23.20%)的快速增长,以及注射剂产品(同比-40.36%)的调整期表现。利厄替尼片纳入医保目录进入快速放量期,成为公司未来增长的重要支撑。
当前医药市场现状如何?
当前医药市场处于集采常态化阶段,产品价格竞争激烈,企业利润空间受挤压。奥赛康通过加大研发投入,加速新药研发进程,如ASKC109完成III期临床,ASKC202等新药进展迅速,以应对集采带来的短期压力,寻求长期发展。
奥赛康研报存在哪些风险?
研报提示奥赛康面临产品降价超预期的风险,部分集采中选产品短期内利润受影响;新产品放量不及预期的风险,研发管线进展存在不确定性;研发进展不及预期的风险,新药研发周期长且存在失败可能,需持续关注研发投入与产出效率。
你可能感兴趣
公司简评报告:传统主业短期承压,创新研发快速推进
医药生物东海证券2026-09-08
公司简评报告:业绩短期放缓,研发快速推进
医药生物东海证券2024-04-02
公司简评报告:短期业绩承压,研发加码布局未来
东海证券2023-11-03
2025H1经营业绩短期承压,创新研发稳步推进-公司信息更新报告
开源证券2025-08-28
公司信息更新报告:2024H1经营业绩短期承压,新药研发稳步推进
医药生物开源证券2024-08-29
公司简评报告:业绩平稳增长,研发快速推进
医药生物东海证券2025-10-31
公司简评报告业绩总体平稳,创新研发快速推进
东海证券2026-04-05
公司简评报告:医疗服务短期承压,中药饮片快速放量
医药生物东海证券2024-09-05
年报点评报告:肝素原料药行业承压短期影响业绩表现,看好创新核药研发推进
医药生物国盛证券2024-05-02
公司简评报告:净利润增长显著,研发管线快速推进
东海证券2024-08-07