猜你想问
新政对房地产行业商业模式带来哪些颠覆性重构?
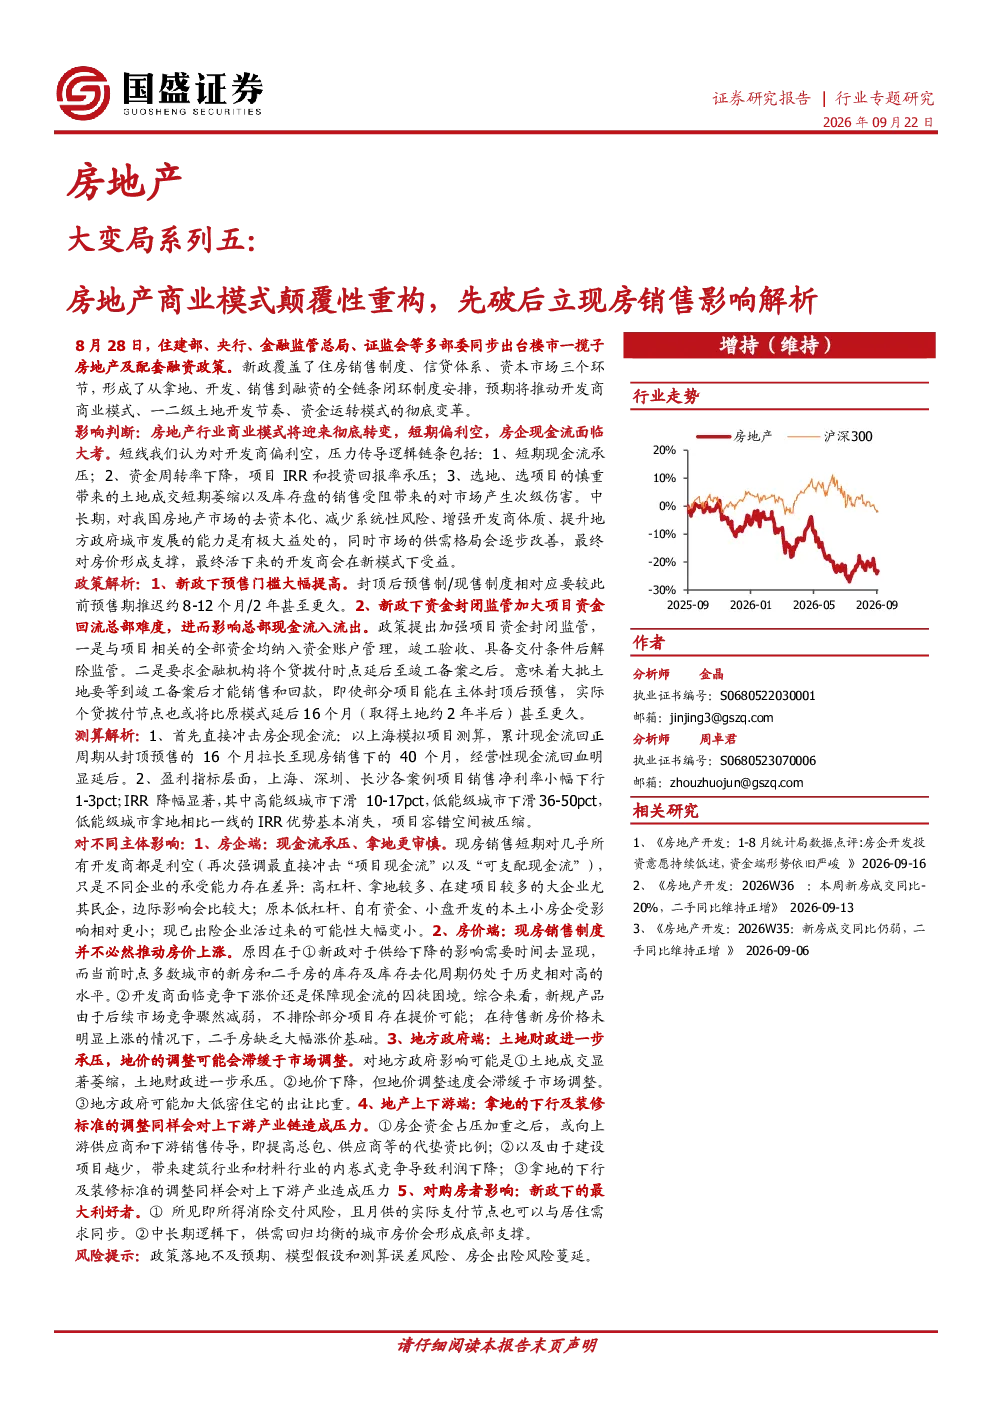
新政大幅提高预售门槛,销售方式以优先现房为主,预售期推迟约8-12个月/至少2-2.5年。项目资金封闭监管,与项目相关的全部资金均纳入资金账户管理,竣工验收、具备交付条件后解除监管。围绕开发、建设、销售、运营全链条,改进优化房地产信贷体系,包括自有资金购地、推行现房销售定金制等。
现房销售政策对房企的现金流和盈利指标有何影响?
现房销售直接冲击房企现金流,以上海模拟项目测算,累计现金流回正周期从封顶预售的16个月拉长至现房销售下的40个月。盈利指标层面,上海、深圳、长沙各案例项目销售净利率小幅下行1-3pct;IRR降幅显著,其中高能级城市下滑10-17pct,低能级城市下滑36-50pct。房企需快速盘点土地和库存房源、重视融资和资金支付节点、短期减少拿地、改变产品与地块选择偏好、加快主体开发建设。
现房销售政策对房价、地方政府、地产上下游及购房者分别产生什么影响?
对房价:中性判断,不必然推动房价上涨。新政对供给下降的影响需要时间去显现,开发商面临囚徒困境,当下购房的主要约束是预期不稳定,二手房缺乏大幅涨价基础。对地方政府:土地财政进一步承压,地价下降但支撑速度会滞缓于市场整体,地方政府将加大低密住宅的出让比重。对地产上下游:拿地的下行及装修标准的调整同样会对上下游产业链造成压力,房企资金占压加重,或向上游供应商和下游销售传导,建筑行业和材料行业的内卷式竞争导致利润下降。对购房者:新政下的最大利好者。购房者能够通过实景判断房屋品质,消除交付风险,且月供的实际支付节点也支以与居住需求同步。
现房销售政策对房地产行业发展趋势有何重要意义?
现房销售政策将逐步改变房地产行业销售模式,推动行业从预售制向现售制过渡,强化房企资金管理,优化房地产信贷体系。长期看,现房销售会使市场新增供给节奏放缓,并逐步改善部分城市明显供过于求的格局,最终对房价形成支撑。同时,政策将倒逼房企提升产品品质和服务水平,促进行业健康发展。
该研报提示哪些相关风险?
该研报提示的风险包括:政策落地不及预期、模型假设和测算误差风险、房企出险风险蔓延。政策实施效果受多种因素影响,可能存在与预期不符的情况;模型测算结果基于特定假设,若假设条件发生变化,可能导致测算结果偏差;房企经营状况复杂,部分房企可能面临资金链断裂等风险,可能引发风险蔓延。