猜你想问
这份半年报的主要财务数据有哪些?
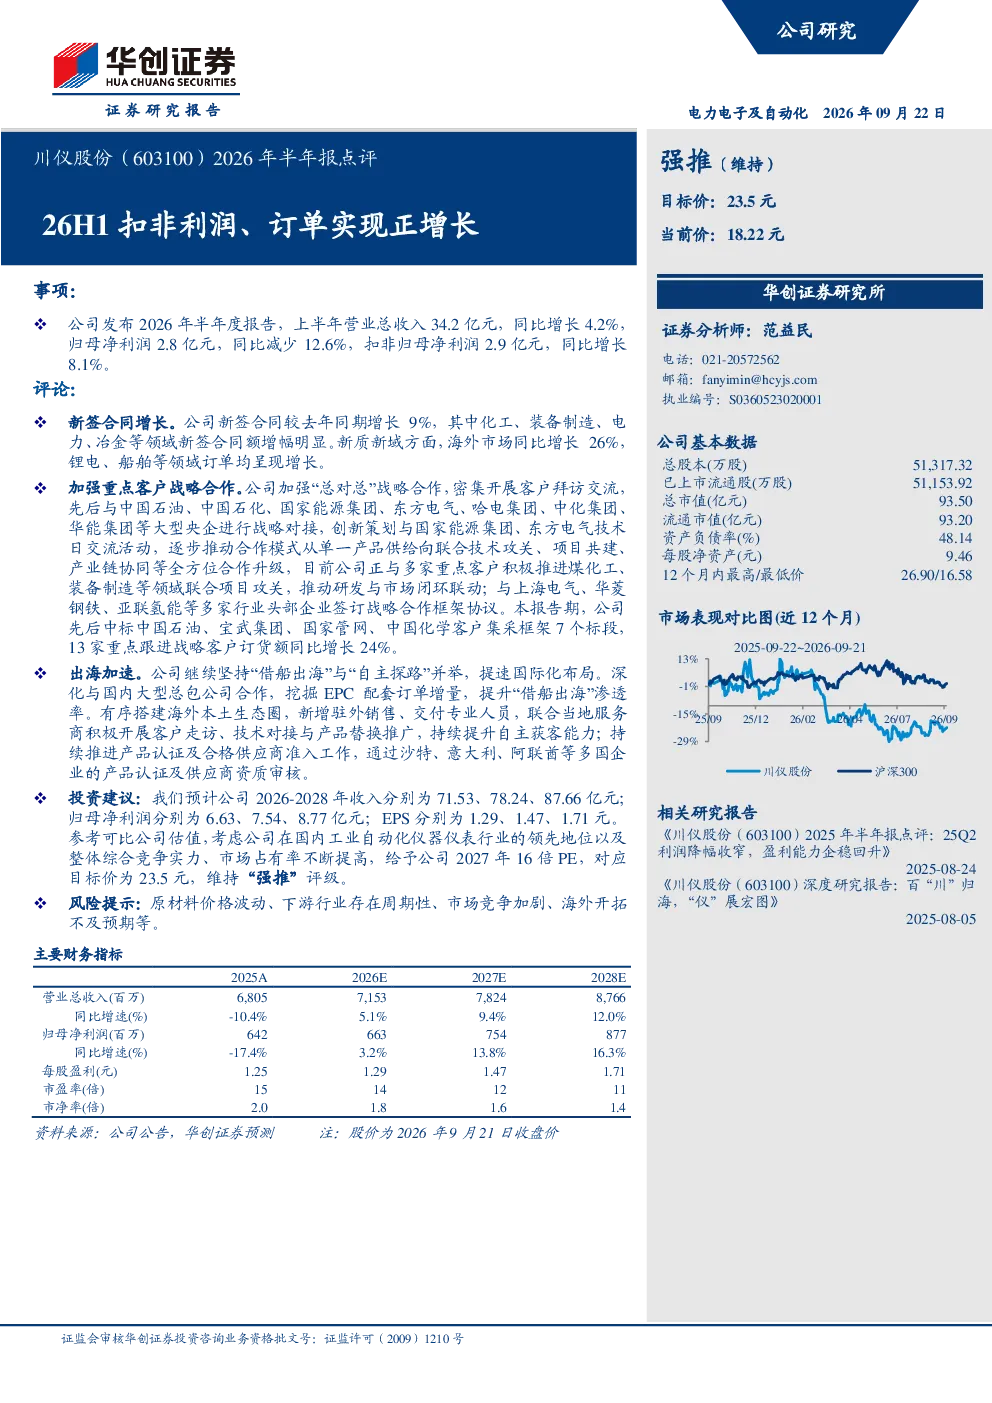
公司2026年上半年营业总收入34.2亿元,同比增长4.2%,归母净利润2.8亿元,同比减少12.6%,扣非归母净利润2.9亿元,同比增长8.1%。新签合同较去年同期增长9%,化工、装备制造、电力、冶金等领域新签合同额增幅明显,海外市场同比增长26%,锂电、船舶等领域订单均呈现增长。
公司未来的行业发展趋势如何?
公司重点发展化工、装备制造、电力、冶金、海外市场、锂电、船舶等领域,这些领域新签合同额和订单均呈现增长。公司加强重点客户战略合作,与多家大型央企及行业头部企业签订战略合作框架协议,本报告期中标7个标段,13家重点跟进战略客户订货额同比增长24%。出海加速,深化与国内大型总包公司合作,有序搭建海外本土生态圈。
研报主要分析了哪些方面?
研报分析了公司2026年上半年的财务表现,特别是扣非归母净利润实现正增长,以及新签合同和海外市场的增长情况。报告还重点分析了公司与大型央企及行业头部企业的战略合作,以及海外市场拓展的进展,包括深化与国内大型总包公司合作和搭建海外本土生态圈。
当前市场对公司的判断是什么?
公司上半年营业总收入和扣非归母净利润实现增长,新签合同和海外市场表现良好,显示出较强的市场竞争力。公司加强与重点客户的战略合作,并加速海外市场拓展,这些举措有助于提升公司的市场地位和盈利能力。
研报提到了哪些风险提示?
研报提示的风险包括原材料价格波动、下游行业存在周期性、市场竞争加剧、海外开拓不及预期等。这些风险因素可能对公司未来的经营业绩和财务表现产生影响,需要公司密切关注并采取相应的应对措施。
你可能感兴趣
川仪股份2026年半年报点评:上半年扣非实现正增长,新域拓展&国产替代成果显著
国联民生证券2026-08-26
永泰能源(600157.SH)2026年半年报点评:26H1扣非净利改善,海则滩或形成新利润增长空间
国联民生证券2026-08-29
恺英网络2026年半年报点评:26Q2收入与扣非利润同环比双增,合同负债大幅增长
国泰海通证券2026-08-30
收入端短期承压,Q3扣非利润实现正增长
德邦证券2023-10-27
2026年半年报点评运算电子放量驱动业务结构升级,Q2扣非利润同比翻倍
华创证券2026-08-24
扣非利润高增,线上线下均衡发展——登康口腔2026年半年报点评
国泰海通证券2026-08-21
2017年半年报点评:费用增加影响扣非利润,订单加速落定期待下半年业绩释放
公用事业国信证券2017-08-25
中煤能源2026年半年报点评:26Q2扣非净利润同环比高增,煤化均贡献增长
国联民生证券2026-08-21
2026年半年报点评扣非归母净利稳健增长,出口延续高景气
国泰海通证券2026-08-11