猜你想问
苹果最新财报核心数据有哪些?
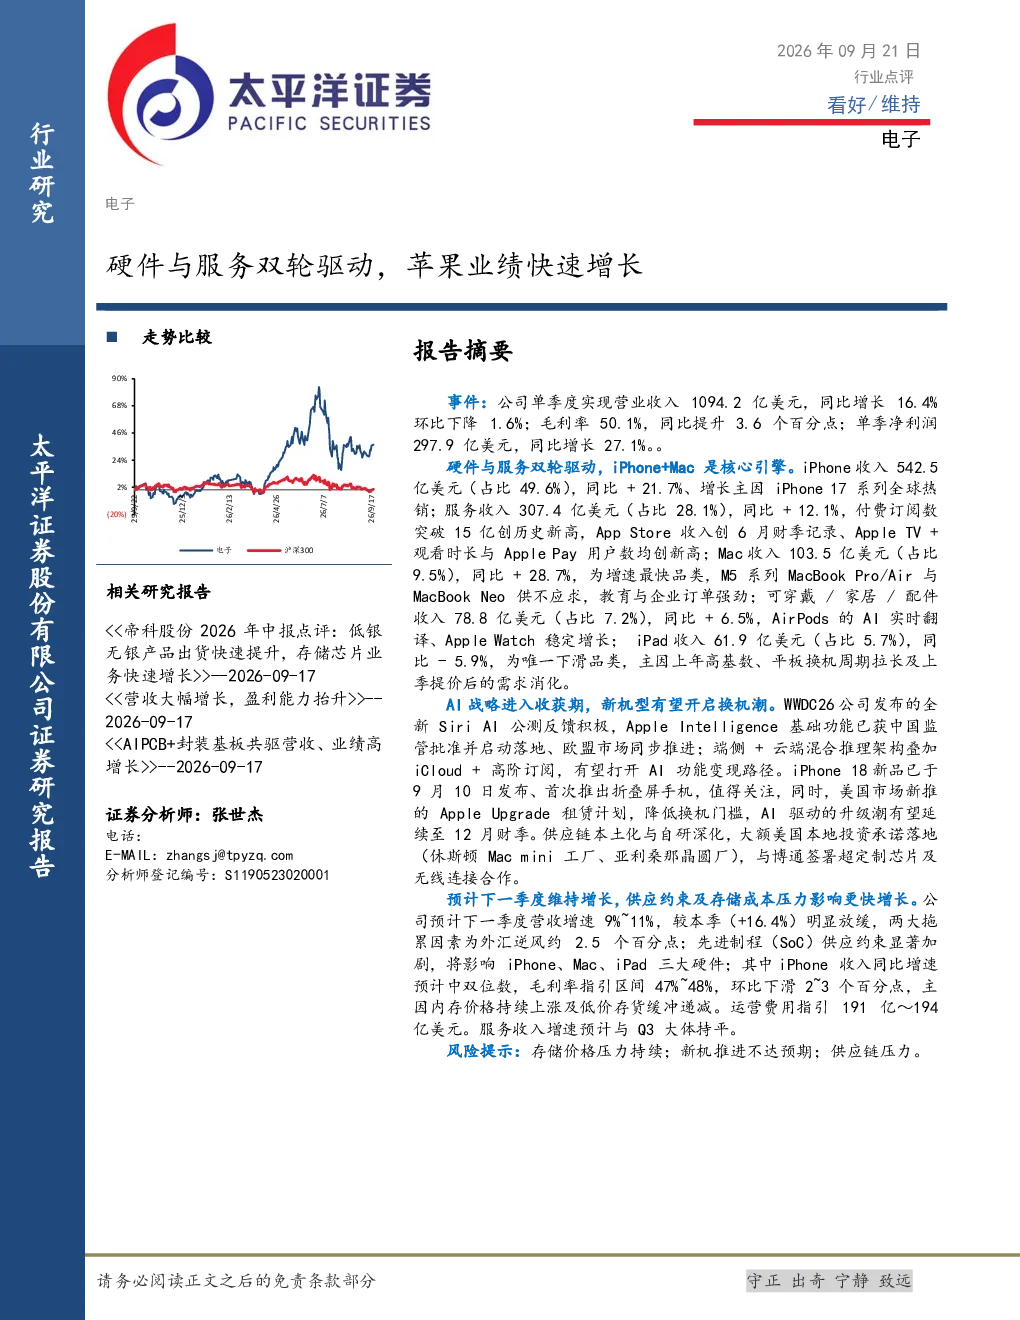
苹果最新财报显示,单季度营收1094.2亿美元(同比增长16.4%),净利润297.9亿美元(同比增长27.1%),毛利率达50.1%(同比提升3.6个百分点)。硬件业务方面,iPhone贡献542.5亿美元收入(同比增长21.7%),Mac收入103.5亿美元(同比增长28.7%),服务业务收入307.4亿美元(同比增长12.1%,付费订阅数超15亿)。
电子设备行业发展趋势如何?
电子设备行业呈现硬件与服务双轮驱动态势,苹果等领先企业通过iPhone、Mac等产品持续强化硬件竞争力,同时服务业务如App Store、Apple TV+等增长稳健。AI技术融入产品生态,推动智能设备升级,如AirPods的AI实时翻译功能。供应链本土化与自研深化是行业趋势,但面临外汇波动和成本压力挑战。
报告重点分析了哪些方面?
报告重点分析了苹果硬件业务(iPhone、Mac等)与服务业务的协同增长逻辑,其中iPhone和Mac是核心增长引擎。同时关注服务收入增速、付费订阅数等指标,以及AI战略落地(如Apple Intelligence)对长期发展的推动作用。此外,报告也探讨了供应链调整、成本压力等短期挑战。
当前电子设备市场处于什么状态?
当前电子设备市场表现强劲,苹果营收利润双增长印证了市场需求。iPhone系列持续热销,新机型发布及租赁计划有望刺激换机潮。服务业务增长稳健,反映用户粘性提升。但市场也面临挑战,如汇率波动导致营收增速放缓,iPhone毛利率受存储成本上涨影响下滑。
报告提示了哪些风险?
报告提示的主要风险包括:下一季度营收增速可能放缓至9%~11%,受外汇逆风和先进制程供应约束影响;iPhone毛利率指引47%~48%,环比下滑2~3个百分点,主因内存价格上涨;服务收入增速预计与Q3持平,面临市场竞争压力;此外,存储价格压力、新机推进不达预期、供应链压力等也是潜在风险因素。
你可能感兴趣
公司事件点评报告:公司业绩表现亮眼,AI算力硬件与AI算力服务业务双轮驱动
信息技术华鑫证券2026-02-05
配用电与医疗服务双轮驱动,海外与新能源业务快速增长
电子设备国信证券2023-10-09
半年报点评:半年报业绩符合预期,支付服务与硬件出海驱动成长
信息技术国盛证券2024-09-06
年报点评报告:年报业绩符合预期,支付服务与硬件出海驱动高增
信息技术国盛证券2024-04-25
2023年报、2024年一季报点评:配用电与医疗双轮驱动,业绩实现快速增长
电子设备太平洋证券2024-05-07
视频会议与视频监控双轮驱动,业绩快速增长
机械设备新时代证券2018-04-18
苏试试验中报预告点评:试验设备与服务双轮驱动,业绩符合预期
国泰君安证券2023-07-16
三盛教育18年年报点评:专注智慧教育领域,教育硬件与服务双驱动
文化传媒民生证券2019-04-19
技改与收购双轮驱动,公司业绩快速增长
国元国际2026-03-24
深度报告:电子检验检疫垂直服务平台与物联网平台双轮驱动
民生证券2016-12-16