猜你想问
华翔股份2026年营收增长情况如何?
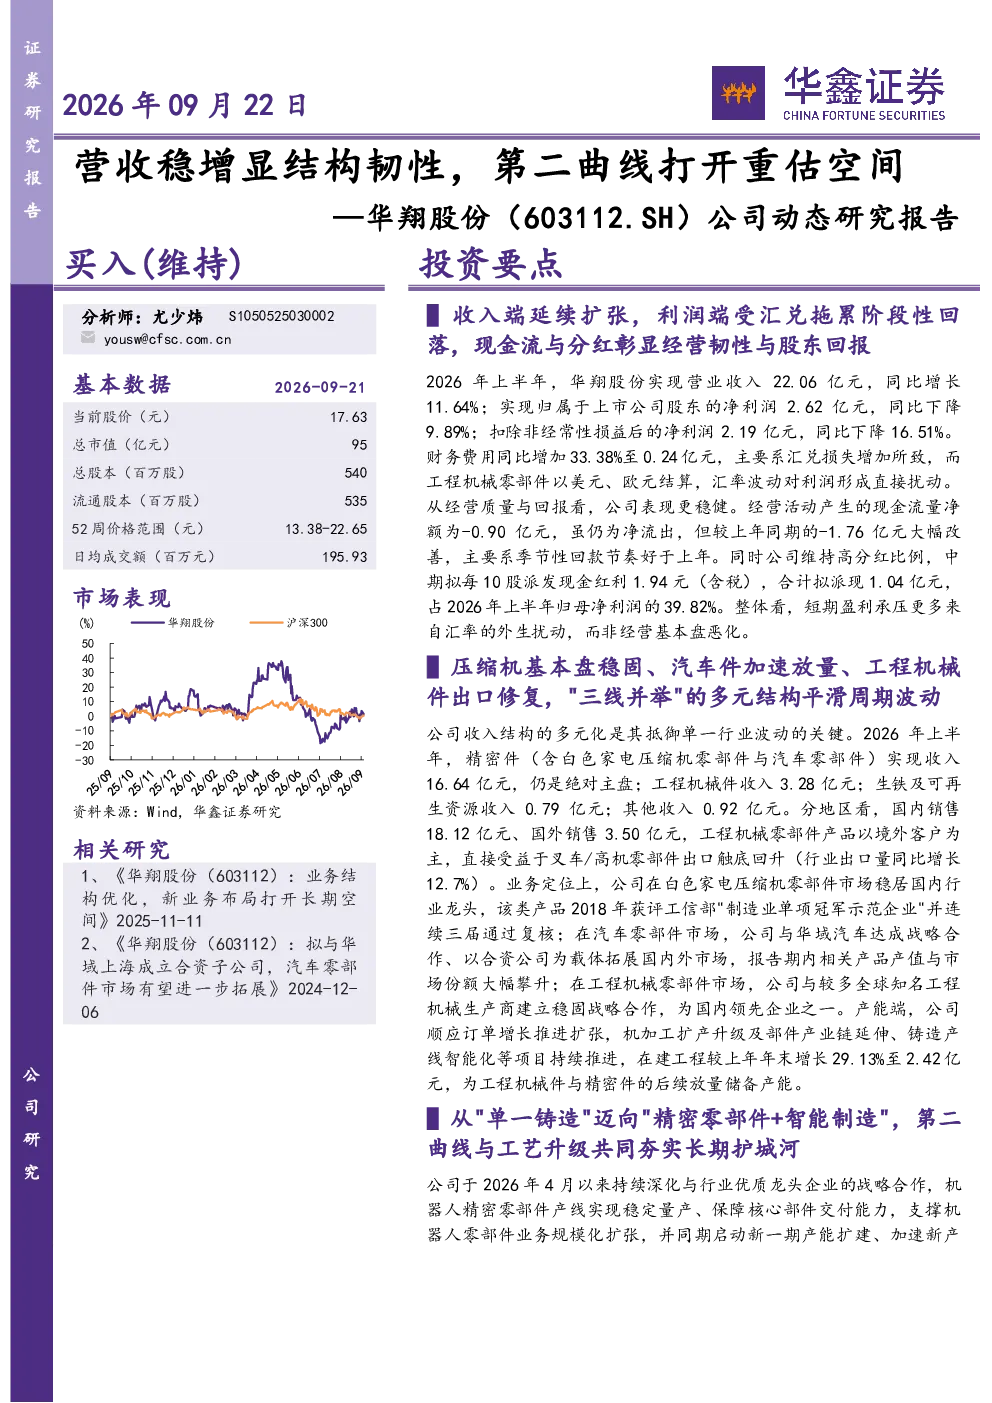
华翔股份2026年上半年营收稳增,精密件业务仍是绝对主盘,工程机械件出口触底回升。利润端受汇兑损失拖累阶段性回落,但现金流与分红彰显经营韧性与股东回报。公司维持高分红比例,中期拟每10股派发现金红利1.94元。
家电行业发展趋势如何?
家电行业正经历结构性调整,市场竞争加剧,但技术升级与智能化趋势明显。企业需通过技术创新与多元化布局提升竞争力,精密件与高端零部件市场需求持续增长,为行业龙头带来发展机遇。
华翔股份业务结构多元化体现在哪些方面?
华翔股份收入结构多元化,精密件(含白色家电压缩机零部件与汽车零部件)收入16.64亿元,工程机械件收入3.28亿元。国内销售18.12亿元,国外销售3.50亿元,工程机械零部件产品以境外客户为主。公司在白色家电压缩机零部件市场稳居国内行业龙头,与华域汽车达成战略合作拓展汽车零部件市场,与全球知名工程机械生产商建立稳固战略合作。
当前市场对华翔股份的判断是什么?
华翔股份凭借精密件业务的稳定性和工程机械件出口的触底回升,展现出穿越周期的结构韧性。公司在白色家电压缩机零部件市场占据领先地位,并积极布局第二曲线,如机器人精密零部件与视觉检测领域。未来增长潜力较大,但需关注行业周期波动与竞争加剧风险。
华翔股份面临哪些风险提示?
华翔股份面临下游家电、汽车行业总量回调及价格竞争加剧风险;原材料价格波动与产品价格联动滞后;工程机械件出口受汇率、贸易政策及海外需求影响;应收账款回款风险;可转债转股可能带来摊薄。需密切关注行业动态与政策变化,加强风险管理。
你可能感兴趣
深度研究报告:能源结构转型迎发展新机,投建营一体化打开价值重估空间
建筑建材华创证券2022-07-24
2021年营收高增,看好新品类打开第二成长曲线
机械设备开源证券2022-04-26
公司动态研究报告:光伏主业稳筑基本盘,第二曲线拓增量
机械设备华鑫证券2026-04-18
公司动态研究报告:持续增储上产,市值管理考核催化价值重估
化石能源华鑫证券2024-01-31
公司动态研究报告:技术优势支撑韧性,海外布局打开增量空间
机械设备华鑫证券2025-03-09
短期盈利承压,营收稳增显韧性
基础化工国信证券2025-08-22
公司动态研究报告:业务结构优化,新业务打开长期成长空间
机械设备华鑫证券2025-11-22
公司动态研究报告:业务结构优化,新业务打开长期成长空间
机械设备华鑫证券2025-12-19
国内调整阶段仍显韧性,海外重估叠加回购有望拓展长期空间
休闲服务国信证券2026-09-20
旅游综合:从山水画卷到数字世界-景区运营第二空间打开,景区IP价值重估启动
休闲服务财通证券2022-01-21