猜你想问
这份研报主要讲了什么内容?
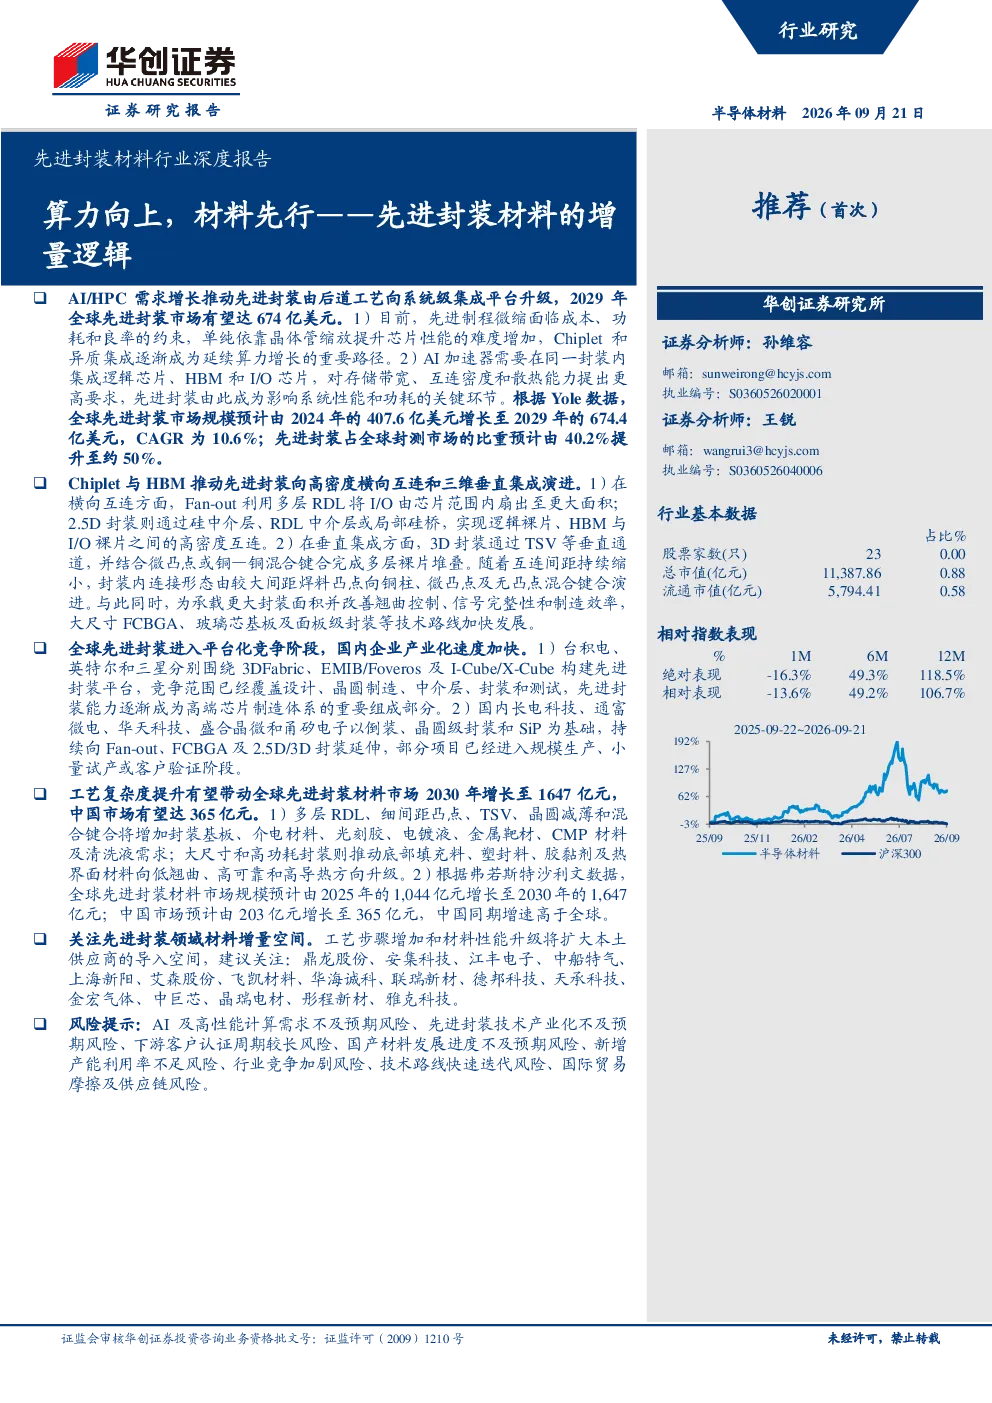
这份研报深入分析了先进封装材料的增量逻辑,重点关注全球先进封装市场与技术趋势。报告指出,摩尔定律放缓促使先进封装由后道工艺向系统级集成平台升级,AI/HPC需求推动Chiplet和异质集成发展,提升存储带宽、互连密度和散热能力。同时,Chiplet与HBM推动封装向高密度横向互连和三维垂直集成演进,扇出型、2.5D和3D封装技术成为主流。混合键合作为下一代互联技术,大幅提升互联密度,而韬定律和逻辑折叠则推动芯片设计由二维走向三维。报告还探讨了全球与中国先进封装竞争格局,以及先进封装材料需求增长和市场扩张趋势。
先进封装行业未来发展趋势如何?
先进封装行业未来发展趋势主要体现在技术升级和平台化竞争。随着AI/HPC需求增长,先进封装将向系统级集成平台演进,Chiplet和异质集成成为延续算力增长的重要路径。封装技术向高密度横向互连和三维垂直集成发展,扇出型、2.5D和3D封装技术将加速应用。混合键合作为下一代互联技术,将大幅提升互联密度。同时,全球先进封装产业竞争格局将由单项封装技术竞争转向覆盖设计、晶圆制造、中介层、封装和测试的平台化竞争,国内厂商正加快平台建设和产业化进程。
研报重点分析了哪些方向?
研报重点分析了全球先进封装市场与技术趋势、竞争格局以及材料需求增长。在市场与技术趋势方面,报告探讨了AI/HPC需求增长对封装升级的影响,Chiplet与HBM推动的高密度集成技术,以及混合键合和逻辑折叠等关键技术。在竞争格局方面,报告分析了全球先进封装产业的多方参与竞争格局,以及国内厂商在平台建设和产业化方面的进展。在材料需求方面,报告详细分析了封装基板、RDL制造、凸点、TSV、晶圆级材料、底填、塑封、胶黏材料以及热管理材料的升级趋势和市场扩张情况。
当前先进封装市场现状如何?
当前先进封装市场现状呈现快速扩张和技术升级态势。全球先进封装市场规模预计由2025年的1,044亿元增长至2030年的1,647亿元,中国市场预计由203亿元增长至365亿元,中国同期增速高于全球。市场主要技术包括扇出型、2.5D和3D封装,其中混合键合作为下一代互联技术备受关注。竞争格局方面,全球产业已形成晶圆制造企业、IDM和专业封测企业共同参与的竞争格局,国内厂商在Fan-out、FCBGA、硅中介层等领域已形成一定技术及量产基础,但在大尺寸高密度封装、混合键合等方面仍与国际龙头存在差距。
研报提示了哪些风险?
研报提示了先进封装行业的相关风险。首先,技术迭代迅速,混合键合、逻辑折叠等新技术对材料性能提出更高要求,本土供应商需持续提升技术能力。其次,国内厂商在高端封装基板、混合键合、量产良率、头部客户协同和供应链配套方面仍与国际龙头存在差距,需加快追赶步伐。此外,封装材料市场扩张依赖于下游芯片需求增长,若AI/HPC等领域需求不及预期,可能影响材料市场发展。最后,高功耗芯片推动的热管理材料需求增长,对材料性能稳定性提出更高要求,需关注长期稳定性风险。