猜你想问
古茗的推荐逻辑是什么?
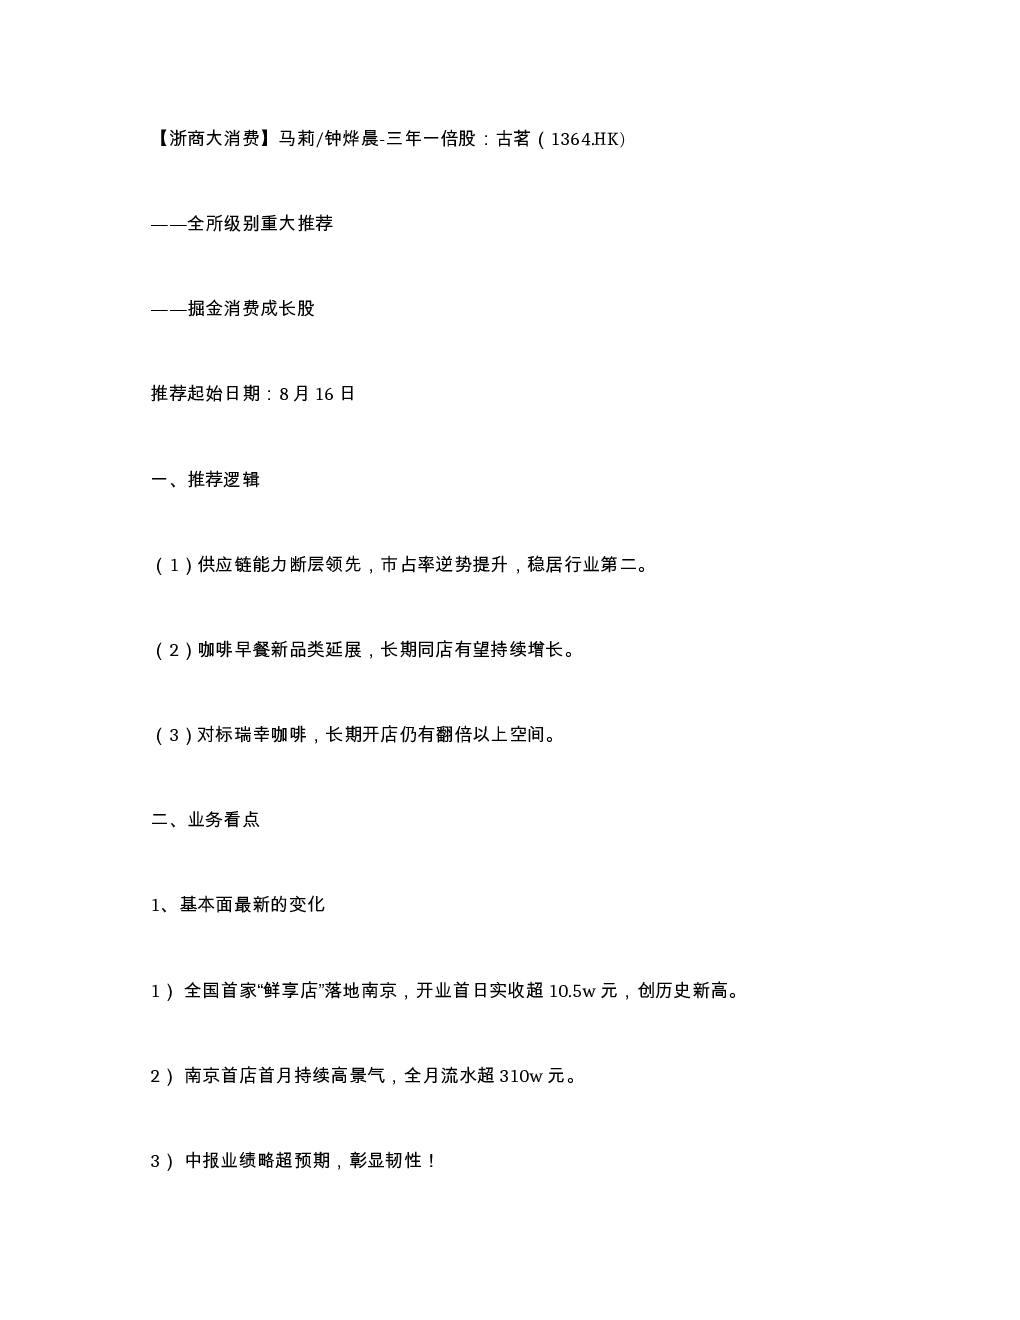
古茗的推荐逻辑主要基于其供应链能力断层领先,市占率逆势提升,稳居行业第二。公司通过咖啡早餐新品类延展,实现长期同店有望持续增长。对标瑞幸咖啡,古茗的门店数量仍有翻倍以上空间,展现出强劲的长期增长潜力。
消费赛道未来发展趋势如何?
消费赛道未来发展趋势显示,供应链能力成为核心竞争力,市场占有率逆势提升是关键表现。咖啡早餐等新品类成为重要增长点,长期同店增长潜力巨大。同时,对标成熟品牌如瑞幸,行业仍有显著扩张空间,为成长型公司提供发展机遇。
研报重点分析了古茗的哪些方面?
研报重点分析了古茗的供应链能力、市占率提升、新品类延展(咖啡早餐)以及长期开店空间。报告强调其供应链断层领先地位,以及新品类对同店增长的贡献。此外,对标瑞幸的门店扩张分析,揭示了古茗的长期增长潜力。
当前市场对古茗的判断是怎样的?
当前市场对古茗的判断存在一些担忧,如2025年外卖大战高基数下同店持续有压力,以及年初至今开店增速偏缓是否触及天花板。然而,报告认为外卖格局加速出清有利于市占率提升,而开店放缓是短期主动决策,长期蓄势更利于拓展。
研报提示了哪些风险?
研报提示了行业竞争加剧、食品安全以及股东减持等风险。行业竞争加剧可能影响市场份额和盈利能力,食品安全问题则可能引发消费者信任危机。股东减持可能导致股权结构变化,影响公司长期发展稳定性。
你可能感兴趣
浙商三年一倍股 古茗 马莉钟烨晨
未知机构2026-08-17
太阳 浙商大消费 马莉钟烨晨 中美日近 30 年餐饮深度复盘 重塑新标尺 纵横寻长牛
未知机构2026-08-02
浙商大消费 马莉钟烨晨 中国餐饮深度复盘与长牛标的展望
未知机构2026-08-02
浙商大消费 钟烨晨 古茗 璞玉藏光 蓄势待发
未知机构2026-08-18
浙商 | 马莉*陈腾曦【浙商重大推荐+三年一倍股:星期六】星期六
未知机构2022-10-17
【浙商大消费|马莉、史凡可】周观点:疫情下先抑后扬,需中观、宏观因子催化
未知机构2022-09-12
【浙商大消费||马莉】当前观点:静待明确的方向北京昨日新增感染人
未知机构2022-11-27
【浙商大消费 | 马莉/史凡可】宠物食品10
未知机构2022-12-13
【浙商大消费||马莉】当前观点:静待明确的方向北京昨日新增感染人
未知机构2022-11-28
【浙商大消费||马莉】交个朋友发布盈利预告:跨平台直播落地加速发展,上半年GMV
未知机构2023-07-28