猜你想问
美联储加息落地后具体有哪些影响?
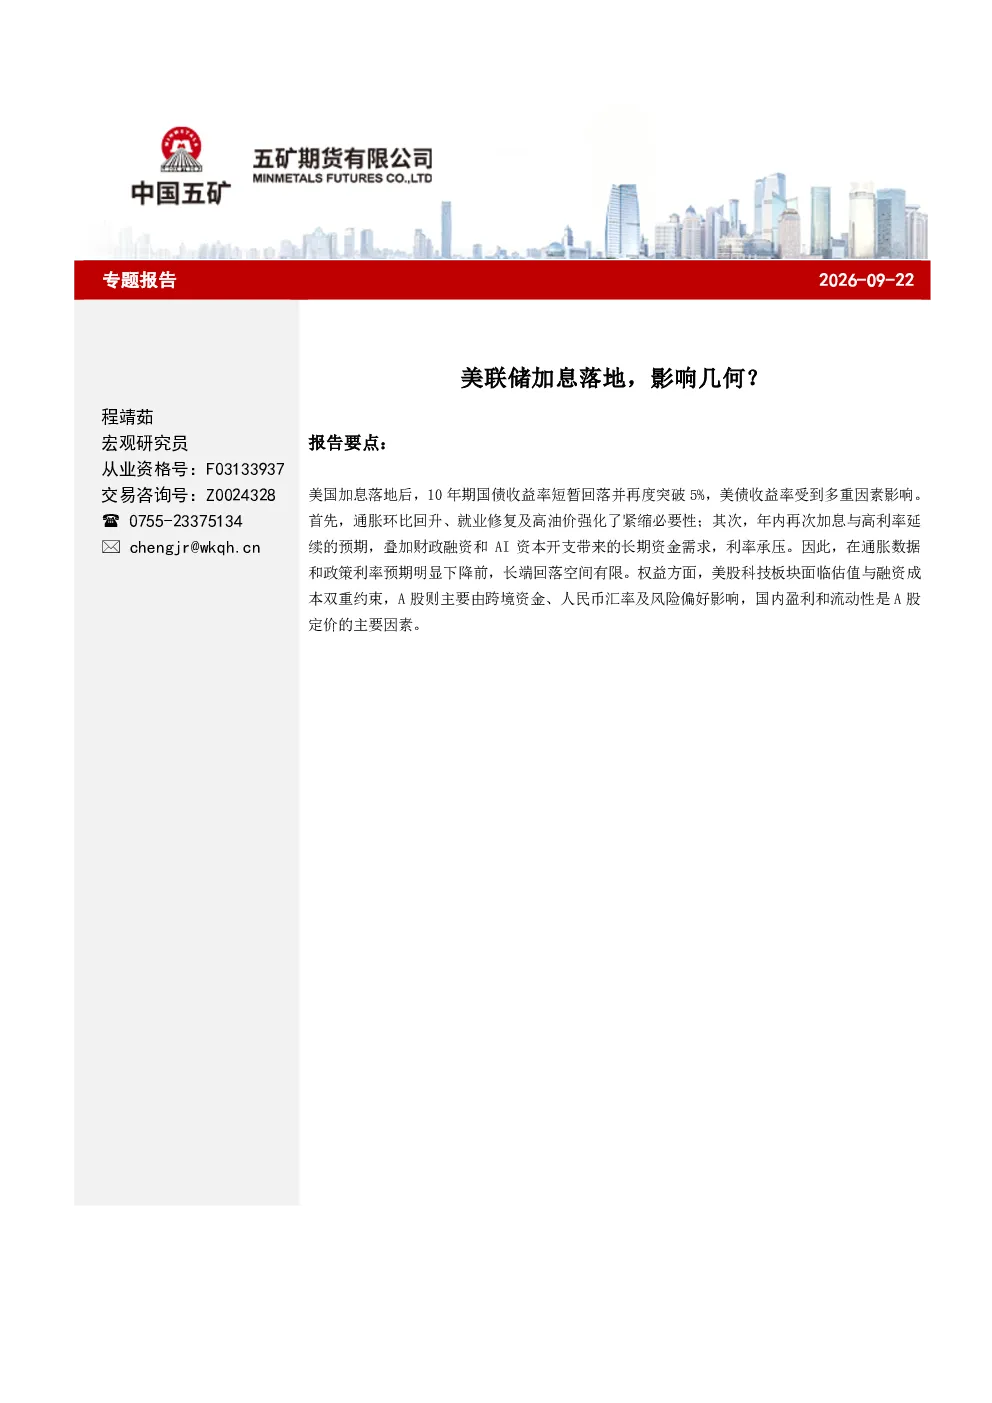
美联储加息25个基点至3.75%-4.00%,但10年期国债收益率短暂回落后再度突破5%,显示市场处于高位再定价阶段。短期收益率波动不代表紧缩压力消失,突破整数关口也不足以确认趋势反转。通胀数据方面,8月CPI同比3.4%(核心CPI 2.4%),环比均加速;7月PCE同比3.7%(核心PCE 3.3%)。就业方面,8月新增非农就业16.2万人,失业率4.1%,显示就业韧性。布伦特原油持续高于100美元/桶,8月汽油价格环比上涨3.9%。这些数据强化了美联储继续加息的必要性,但市场仍需关注通胀降温及政策路径下修条件才能确认趋势反转。
加息对A股市场有哪些具体影响?
A股市场短期受人民币汇率与风险偏好影响,长期定价仍以国内盈利和流动性为主导。人民币小幅走强(9月18日破6.70)缓冲了外部紧缩压力,定价回归国内基本面。但海外高利率仍对长久期成长股估值形成宏观约束。后续表现需关注国内需求修复、企业盈利兑现及实际资金流向。美股科技板块面临估值下修与融资成本双重压力,AI资本开支越大越敏感,阶段性估值修复不等于融资环境持续改善。A股需结合国内政策与经济数据综合判断。
报告重点分析了哪些方向?
报告重点分析了美联储加息对美债收益率及权益市场的影响。美债收益率走势方面,基准情形下维持高位震荡,10年期国债收益率持续下行需满足通胀降温及政策路径下修条件。短端美债收益率领涨推动曲线趋平,定价重心从风险溢价切换至货币政策预期。权益市场方面,美股科技板块面临估值下修与融资成本双重压力,A股短期受人民币汇率与风险偏好影响,长期定价仍以国内盈利和流动性为主导。报告强调需关注国内需求修复、企业盈利兑现及实际资金流向。
当前市场现状如何判断?
当前市场处于高位再定价阶段,美联储加息25个基点至3.75%-4.00%,但10年期国债收益率短暂回落后再度突破5%。通胀数据方面,8月CPI同比3.4%(核心CPI 2.4%),环比均加速;7月PCE同比3.7%(核心PCE 3.3%)。就业方面,8月新增非农就业16.2万人,失业率4.1%,显示就业韧性。布伦特原油持续高于100美元/桶,8月汽油价格环比上涨3.9%。市场需关注通胀降温及政策路径下修条件才能确认趋势反转。
报告中提示了哪些风险?
报告提示的主要风险包括:通胀数据和政策预期改善不足可能导致长端美债收益率回落空间有限;美股科技板块面临估值下修与融资成本双重压力,AI资本开支越大越敏感;A股短期受人民币汇率与风险偏好影响,海外高利率仍对长久期成长股估值形成宏观约束;国内需求修复、企业盈利兑现及实际资金流向的不确定性。需综合判断政策与经济数据变化,避免过度依赖短期市场波动。