猜你想问
AXT Inc.(AXTI)2Q26业绩表现如何?
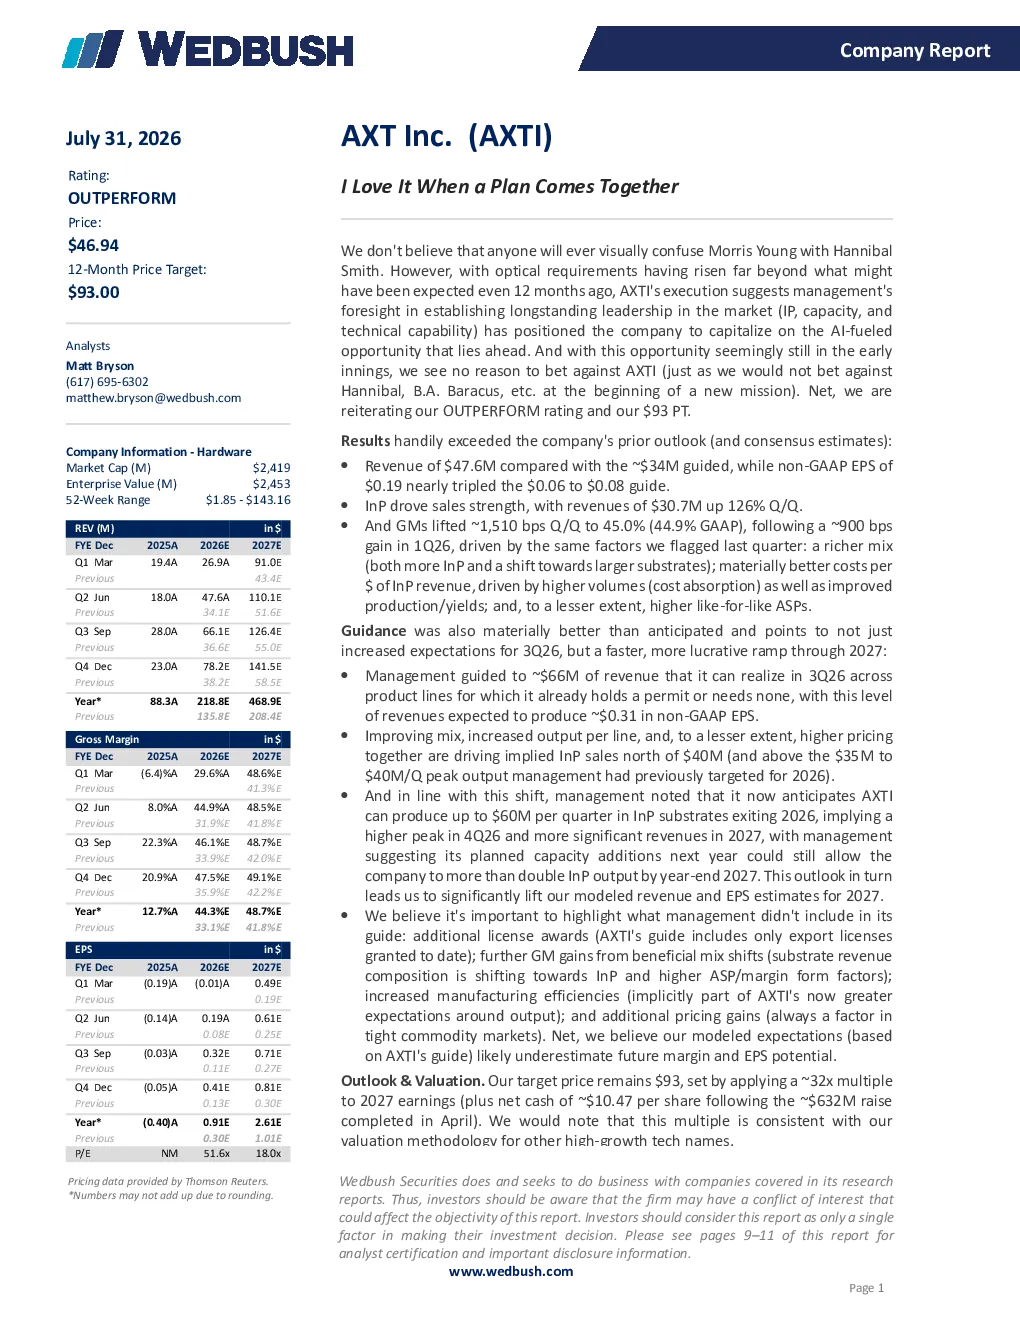
AXT Inc.(AXTI)在2Q26季度表现超出市场预期,实现收入同比增长165%,达到4.76亿美元,非GAAP每股收益为0.19美元,显著高于此前指引。公司收入构成中,InP产品收入同比增长740%,占比高达65%,成为主要增长引擎。此外,公司毛利率大幅提升至45.0%,主要得益于InP混合比例优化、产量提升及固定成本摊销效率改善。这些积极数据反映了公司在半导体材料领域的强劲发展势头。
InP赛道未来发展趋势如何?
InP(磷化铟)材料在半导体行业中的应用前景广阔,特别是在高端射频和光通信领域需求持续增长。随着5G/6G通信、物联网及数据中心建设的推进,对高性能半导体材料的需求将进一步提升。AXT Inc.作为InP领域的领先供应商,其产能扩张计划(2026年翻倍,2027年再翻倍)显示了该赛道的高增长潜力。未来几年,InP市场有望保持强劲增长态势,成为半导体材料领域的重要发展方向。
本报告重点分析了哪些方面?
本报告重点分析了AXT Inc.在2Q26季度的业绩表现及其InP产品的增长策略。报告详细解读了公司收入结构变化、毛利率提升的驱动因素,并对其未来产能扩张计划进行了深入探讨。此外,报告还评估了公司对第三季度的业绩指引,以及基于2027年EPS估算的目标价93美元的评级逻辑。整体而言,报告围绕AXT Inc.的核心业务及战略发展方向展开分析。
当前半导体材料市场状况如何?
当前半导体材料市场呈现多元化发展态势,其中高性能材料如InP和GaAs需求增长迅速,主要得益于5G通信、数据中心及新能源汽车等领域的快速发展。材料供应商面临产能扩张和技术升级的双重挑战,同时需应对原材料价格波动及地缘政治风险。AXT Inc.通过聚焦InP材料并持续提升产能,正积极把握市场机遇,其业绩表现反映了该领域的强劲市场需求和发展潜力。
本报告提示了哪些投资风险?
本报告提示的主要风险包括全球经济波动可能影响半导体行业需求、技术快速迭代可能导致现有产品被替代、IPO进程存在不确定性以及原材料价格大幅波动等。此外,市场竞争加剧也可能对公司业绩造成压力。投资者在评估AXT Inc.时需关注这些潜在风险因素,并结合公司战略发展规划进行综合判断。