猜你想问
这份研报的核心内容是什么?
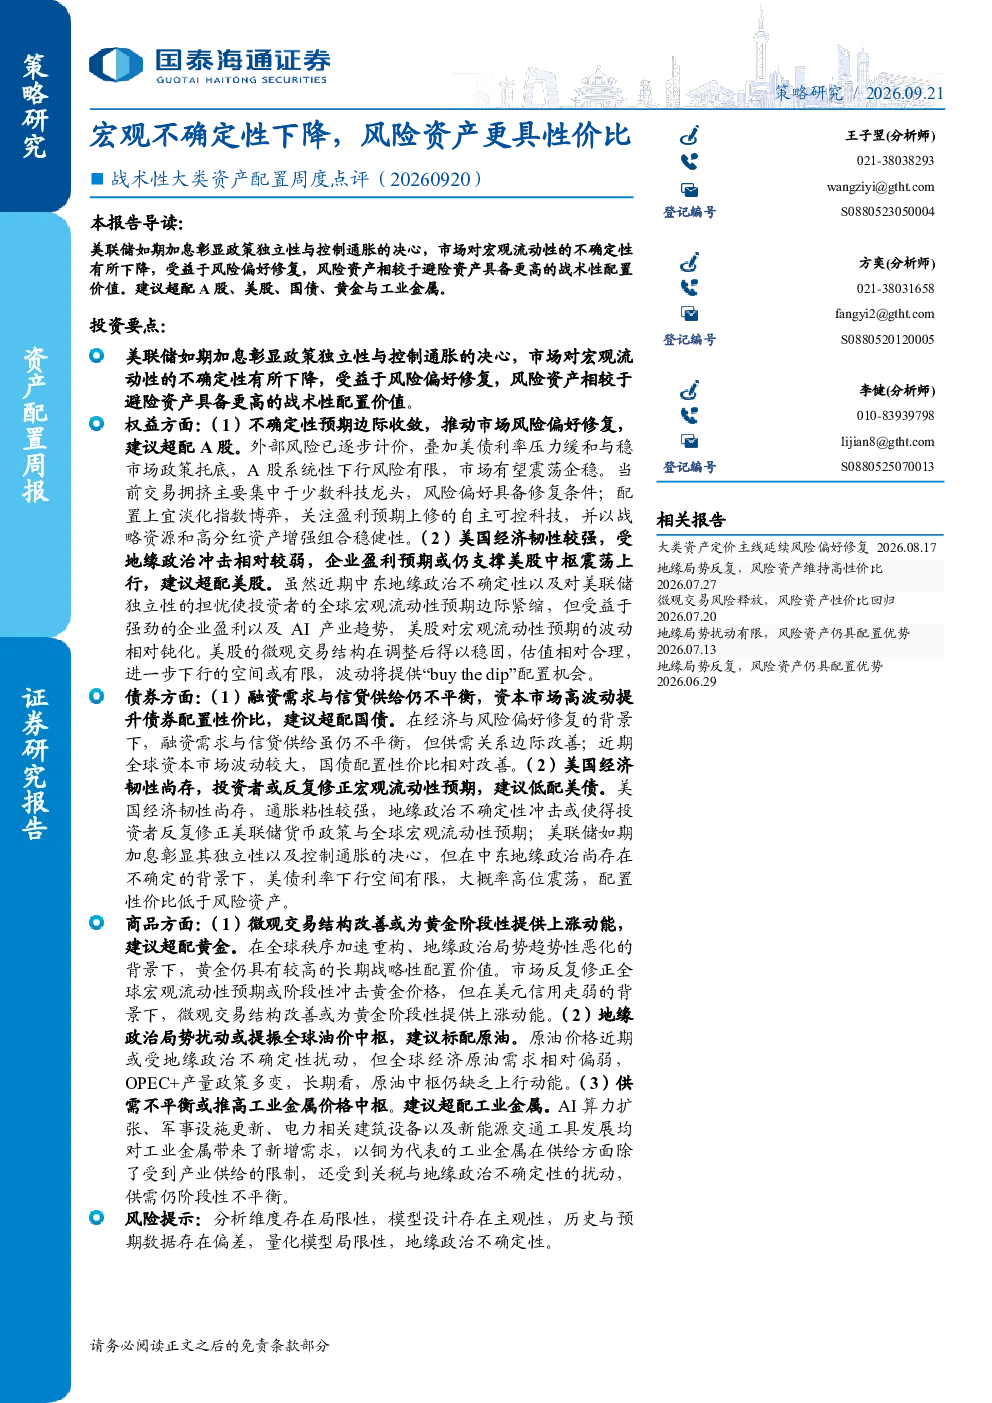
本报告分析宏观不确定性下降对风险资产的影响,指出风险资产相较于避险资产具备更高的战术性配置价值。报告建议超配A股、美股、国债、黄金与工业金属,并详细阐述了各资产类别的配置逻辑和市场表现。
报告对A股和美股的发展趋势有何看法?
报告认为A股不确定性预期边际收敛,推动市场风险偏好修复,建议超配。A股系统性下行风险有限,市场有望震荡企稳,关注盈利预期上修的自主可控科技。美股受地缘政治冲击相对较弱,企业盈利预期支撑中枢震荡上行,建议超配,估值相对合理,波动提供配置机会。
报告重点分析了哪些资产类别?
报告重点分析了权益、债券和商品三大资产类别。权益方面建议超配A股、美股;债券方面建议超配国债,低配美债;商品方面建议超配黄金和工业金属,标配原油。报告从供需关系、宏观流动性、微观交易结构等多维度进行深入分析。
当前市场状况如何被判断?
报告指出市场对宏观流动性的不确定性有所下降,风险偏好修复,风险资产具备更高的战术性配置价值。全球资本市场波动较大,供需关系边际改善,权益资产和债券配置性价比提升。地缘政治不确定性仍是主要风险因素。
研报提到了哪些风险提示?
报告提示分析维度存在局限性,模型设计存在主观性,历史与预期数据可能存在偏差,量化模型结论不重合于其他研究团队观点。此外,地缘政治不确定性可能对供应链、能源价格及资本流动产生扰动,影响风险偏好与资产定价。
你可能感兴趣
基于宏观因子风险预算的股债资产配置策略(10月期):权益波动大幅提升,信用债性价比下降
国金证券2024-10-10
宏观不确定性较大 橡胶市场风险偏好下降
中银期货2025-03-18
铜行业周报:宏观不确定性增加导致风险偏好下降
有色金属华创证券2019-09-22
全球宏观不确定性影响风险资产情绪
信息技术华西证券2026-06-07
全球风险监控周报:宏观不确定性放大资产波动率
国泰君安证券2024-08-05
固定收益周报:资产配置周报——宏观流动性收敛叠加风险偏好下降
华鑫证券2026-07-19
宏观策略周报:市场风险偏好继续下降,风险资产价格承压
建信期货2019-05-31
使监管压力测试更具宏观审慎性 : 考虑流动性和偿付能力的相互作用以及系统性风险
国际清算银行2015-11-24
固定收益周报:债市风险逐步积聚,性价比在下降
上海证券2024-08-05