猜你想问
亨通光电2026年半年报主要业绩亮点是什么?
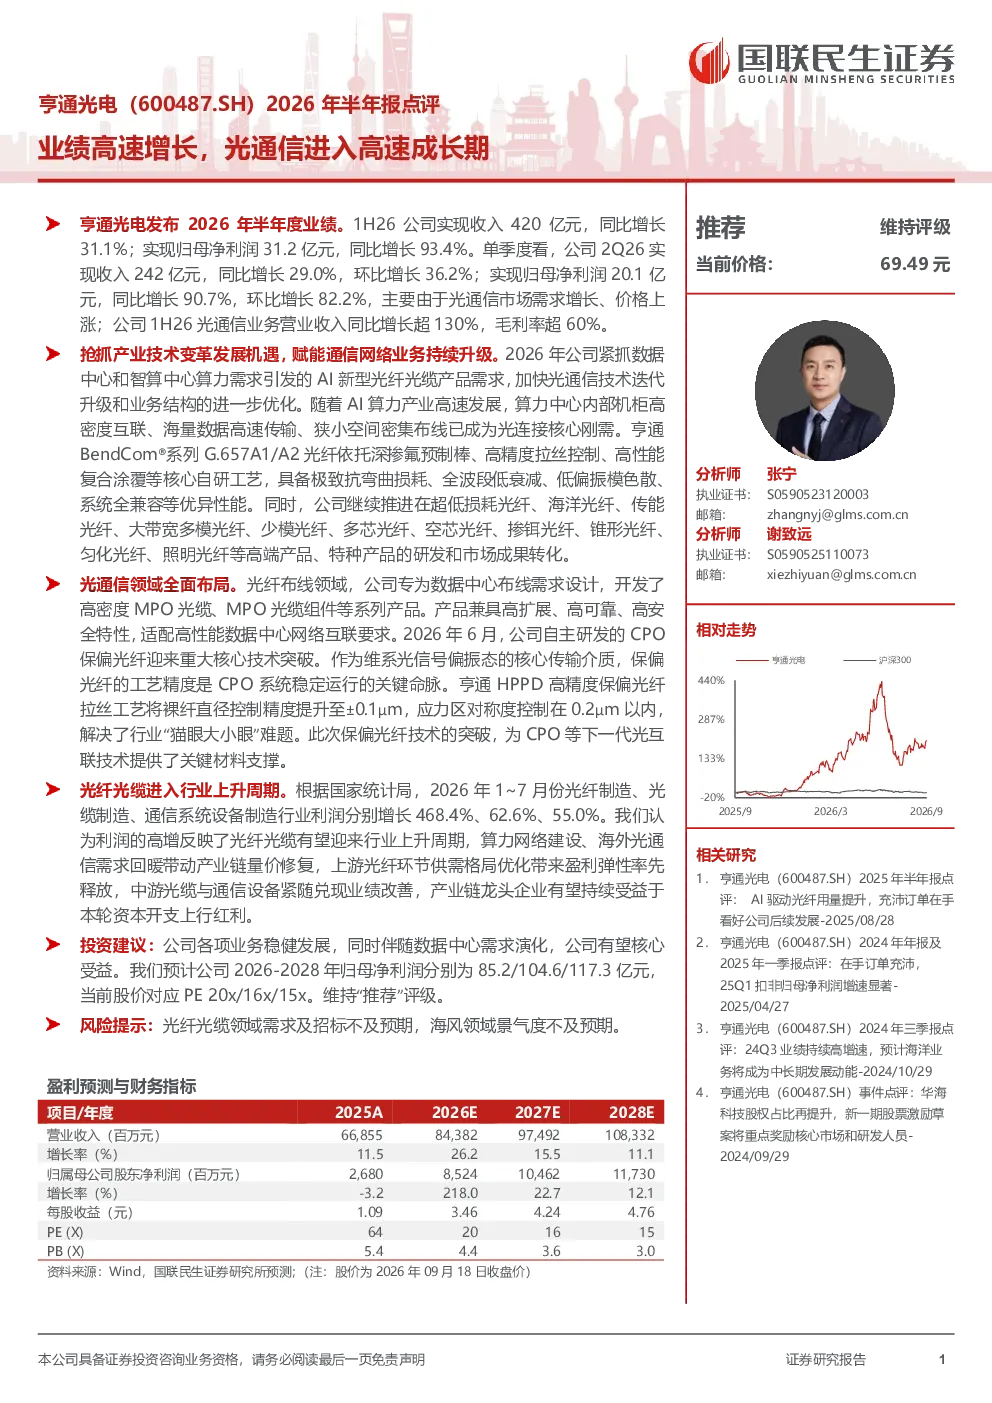
亨通光电2026年半年度业绩显著增长,实现收入420亿元,同比增长31.1%;归母净利润31.2亿元,同比增长93.4%。单季度表现突出,2Q26收入242亿元,同比增长29.0%,环比增长36.2%;归母净利润20.1亿元,同比增长90.7%,环比增长82.2%。主要得益于光通信市场需求增长和价格上涨,光通信业务营业收入同比增长超130%,毛利率超60%。
光通信行业未来发展趋势如何?
光通信行业正进入高速成长期,尤其受益于数据中心和智算中心算力需求的快速增长。AI算力产业发展推动算力中心内部高密度互联、海量数据高速传输和狭小空间密集布线需求,亨通BendCom®系列G.657A1/A2光纤等具备优异性能的产品应运而生。超低损耗光纤、海洋光纤等高端特种产品研发加速,产业链整体受益于算力网络建设和海外需求回暖,光纤光缆行业进入上升周期,2026年1-7月利润显著增长。
报告对亨通光电的技术创新有何重点分析?
报告重点分析了亨通光电在光通信领域的全面布局和技术创新。公司紧抓数据中心布线需求,推出高密度MPO光缆等系列产品。6月自主研发的CPO保偏光纤实现重大突破,解决了行业“猫眼大小眼”难题,为CPO等下一代光互联技术提供关键材料支撑。公司在超低损耗光纤、海洋光纤等高端产品研发和市场转化方面持续发力,技术迭代升级和业务结构优化成效显著。
当前光通信市场现状如何?
当前光通信市场处于供需格局优化和盈利弹性释放阶段。2026年1-7月,光纤制造、光缆制造、通信系统设备制造行业利润分别大幅增长468.4%、62.6%、55.0%。算力网络建设和海外光通信需求回暖带动产业链量价修复,上游光纤环节盈利能力率先提升。光通信业务成为行业增长核心驱动力,市场竞争格局持续优化,头部企业如亨通光电受益明显。
研报提示的主要风险有哪些?
研报提示的主要风险包括光纤光缆领域需求及招标不及预期,可能导致行业增长放缓。此外,海风领域景气度不及预期也可能影响公司部分业务表现。需关注宏观经济波动对下游需求的影响,以及行业竞争加剧可能带来的价格压力。技术路线快速变化也可能对现有产品竞争力构成挑战。