猜你想问
这份研报主要分析了哪些化工品市场?
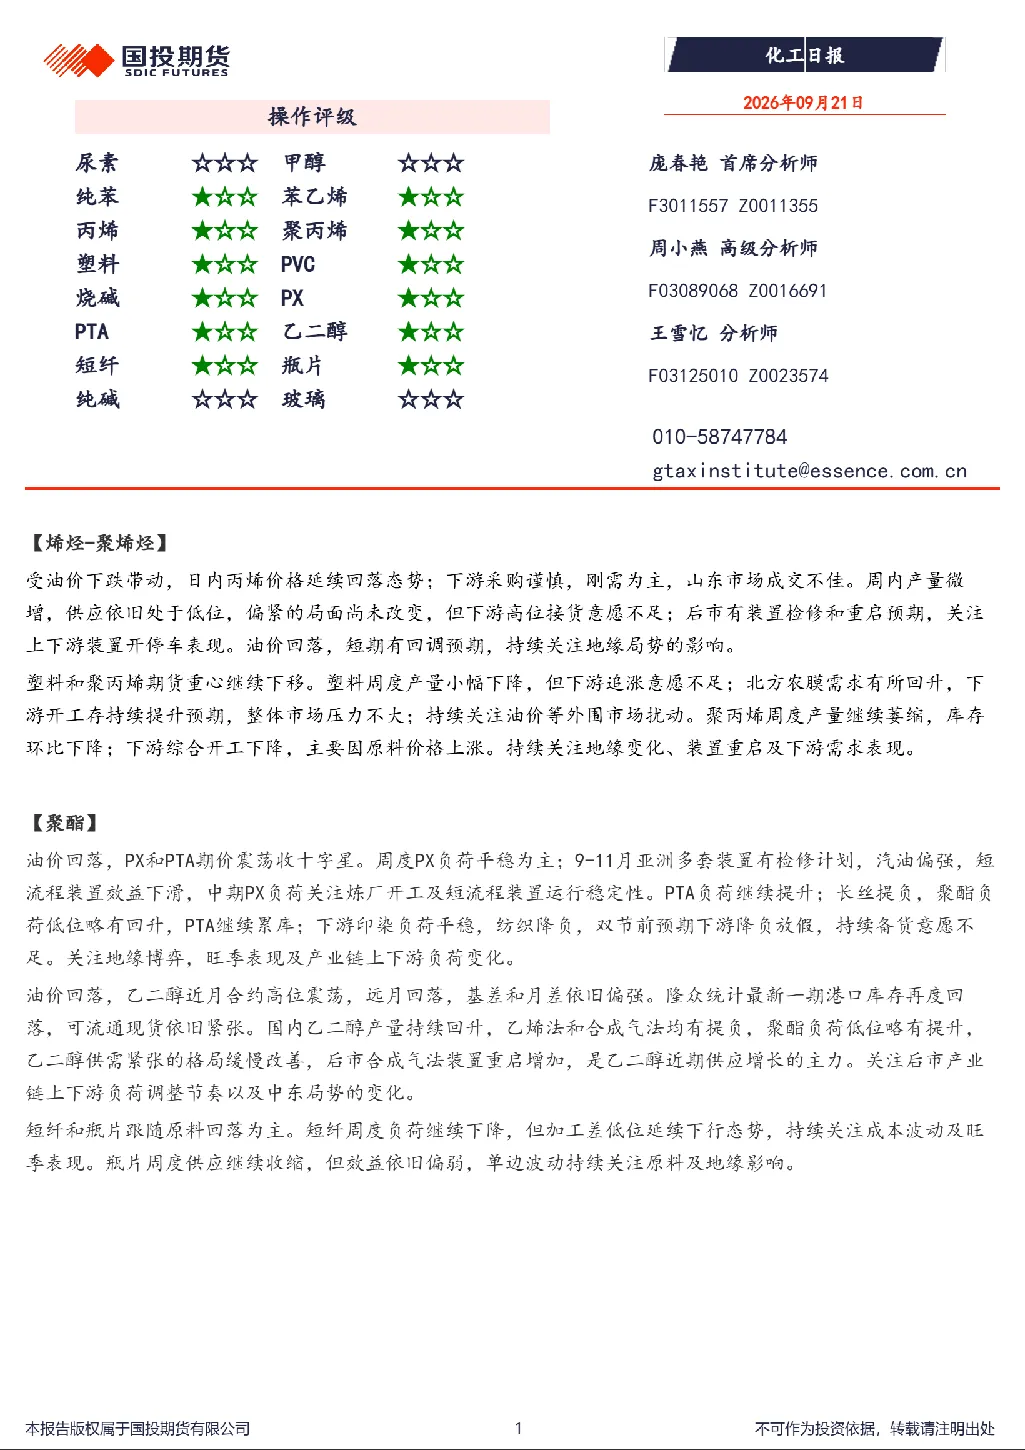
本研报涵盖了丙烯、塑料和聚丙烯期货、聚酯(PX和PTA、乙二醇、短纤和瓶片)、纯苯-苯乙烯、煤化工(甲醇和尿素)、氯碱(PVC和烧碱)、纯碱和玻璃等化工品市场。内容涉及各品类的价格走势、供需关系、下游需求变化以及未来关注重点。
当前化工品赛道的主要发展趋势是什么?
当前化工品赛道呈现油价波动影响明显、供应端变化多样、下游需求分化等特点。丙烯市场供应偏紧但下游接货意愿不足;塑料和聚丙烯期货重心下移,下游开工存提升预期;聚酯市场PX和PTA震荡,乙二醇供需紧张格局缓慢改善;纯苯和苯乙烯受库存和地缘影响震荡;煤化工甲醇高位震荡,尿素需求偏弱;氯碱PVC和烧碱期价承压;纯碱和玻璃库存压力高,行业去产能趋势明显。
研报重点分析了哪些方向?
研报重点分析了各化工品的价格走势及其驱动因素,如油价、供需平衡、装置开停车情况等。同时,对下游需求变化进行了详细解读,例如塑料下游农膜需求、聚酯下游印染负荷、纯碱下游补库需求等。此外,还关注了各品类的库存变化、成本支撑以及地缘政治等风险因素对市场的影响。
化工品市场的现状如何判断?
化工品市场现状呈现多空博弈格局。一方面,油价波动、装置检修与重启、供需关系变化等共同影响市场行情;另一方面,下游需求恢复缓慢、成本支撑减弱、库存压力等因素制约市场上涨空间。例如丙烯供应偏紧但下游高位接货意愿不足,聚酯PTA累库而下游纺织降负,纯碱和玻璃库存压力高企等,均反映了当前市场供需错配和价格承压的现状。
研报提示了哪些相关风险?
研报提示的主要风险包括油价大幅波动、地缘政治冲突升级、主要产区装置开停车不及预期、下游需求恢复不及预期以及政策变化等。例如,油价和地缘局势对纯苯和苯乙烯、甲醇等成本驱动型品种影响显著;装置检修和重启预期对丙烯、聚烯烃等供应端敏感;下游需求恢复情况决定了聚酯、纯碱等产品的库存和价格走势;而政策变化则可能影响煤化工、氯碱等行业的供需格局。
你可能感兴趣
能源化工板块日报
中辉期货2024-03-12
化工品日报
恒力期货2024-02-21
《能源化工》日报
广发期货2026-06-08
能源化工日报
五矿期货2026-06-05
能源化工日报
五矿期货2026-07-15
化工日报:美伊停火协议生变,成本带动反弹
华泰期货2026-07-09
化工日报:EG震荡运行,关注成本端变动
华泰期货2026-06-03
化工日报:泰国原料价格继续上行
华泰期货2026-06-03
能源化工日报
五矿期货2026-06-03
《能源化工》日报
广发期货2026-06-02