猜你想问
这份研报的核心内容是什么?
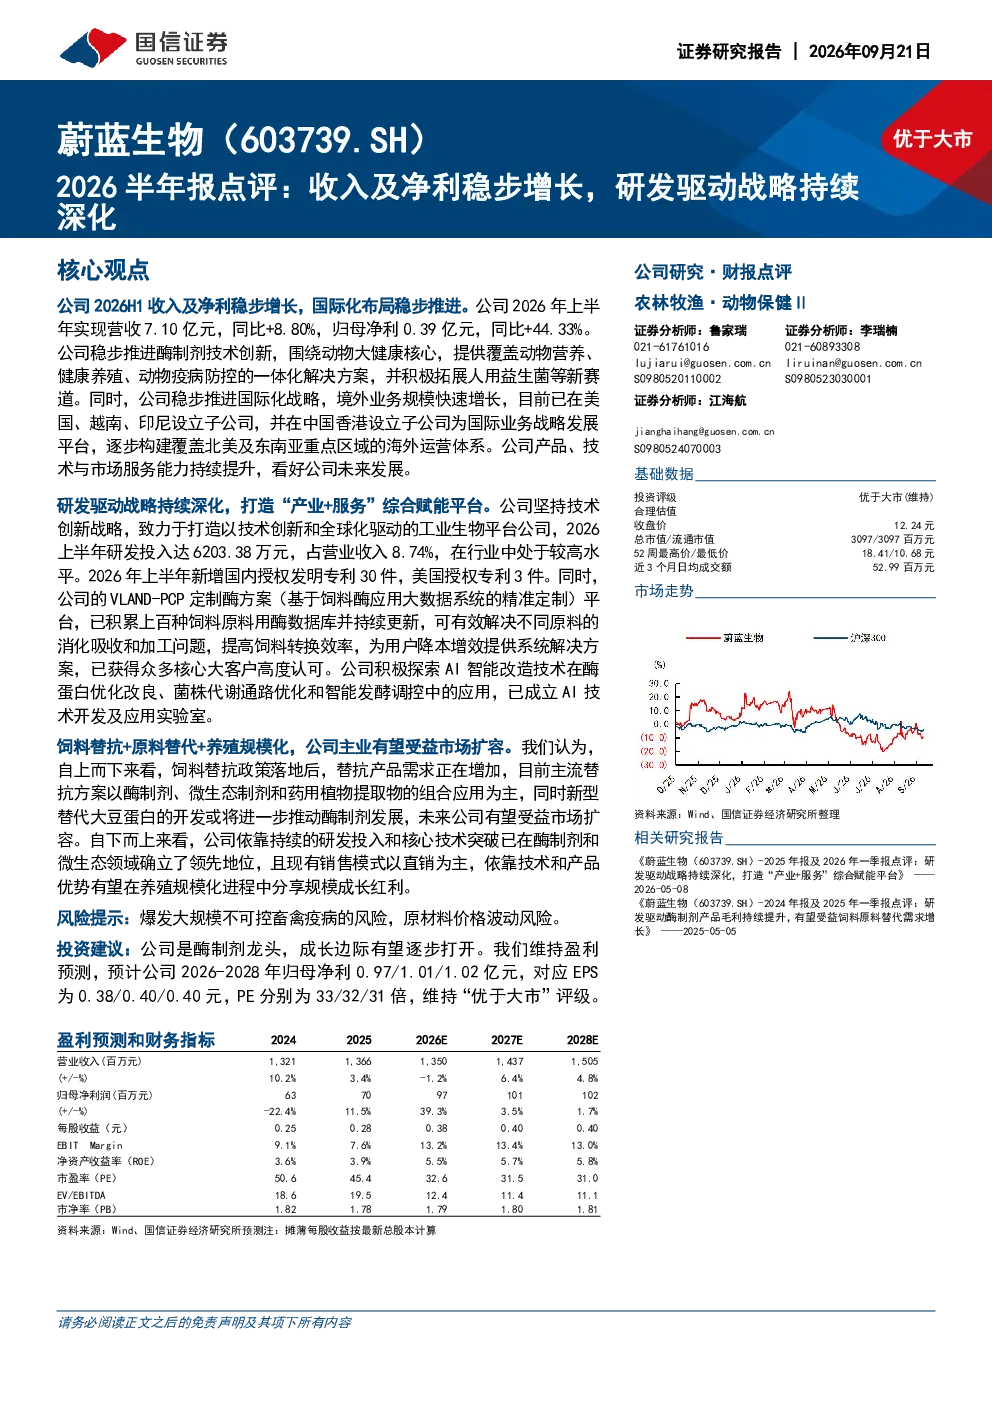
本报告显示蔚蓝生物2026上半年营收7.10亿元同比增长8.80%净利0.39亿元同比增长44.33%。核心在于研发驱动战略深化,研发投入6203.38万元占营收8.74%新增国内外专利33件。同时国际化布局加速,已在美国越南印尼设子公司。酶制剂微生态技术领先受益替抗政策,分业务中酶制剂营收2.14亿元毛利率63.8%。财务方面毛利率43.91%净利率5.43%同比提升。
饲料替抗赛道的发展趋势如何?
饲料替抗赛道受益政策推动需求增加,蔚蓝生物酶制剂微生态技术领先。公司VLAND-PCP平台积累上百种原料用酶数据库并探索AI改造。替抗产品需求增长将带动行业技术升级,规模化养殖进程进一步扩大市场空间。公司国际化布局覆盖北美东南亚,有望受益全球替抗趋势。
报告重点分析了哪些业务方向?
报告重点分析研发投入与国际化扩张两大方向。研发方面投入6203.38万元占营收8.74%新增专利33件,显示技术领先优势。国际化方面境外收入0.96亿元同比增长66.41%,已建立北美东南亚运营体系。酶制剂微生态业务营收分别达2.14亿元和1.12亿元,毛利率均超36%。
当前市场对蔚蓝生物的判断是什么?
市场关注蔚蓝生物研发驱动与国际化战略。公司上半年营收净利双增,研发投入占比提升显示技术壁垒。国际化业务快速增长,构建海外运营体系。分业务表现稳健,酶制剂毛利率63.8%微生态36.6%。整体看公司技术领先受益行业趋势,国际化加速打开增长空间。
研报提示了哪些风险因素?
研报提示的主要风险包括:爆发大规模不可控畜禽疫病可能影响行业需求;原材料价格波动可能冲击成本端。公司虽在替抗领域具备技术优势,但疫病爆发和原材料上涨仍需关注。此外研发投入持续加大、国际市场拓展初期不确定性也是潜在风险点。
你可能感兴趣
2025年报及2026年一季报点评:研发驱动战略持续深化,打造产业+服务综合赋能平台
基础化工国信证券2026-05-08
2023年报及2024一季报点评:营收与净利稳步增长,研发驱动提升毛利率水平
农林牧渔国信证券2024-05-06
贯彻创新驱动战略,深化协同研发布局
国防军工长城证券2024-04-09
公司动态研究报告:战略合作持续深化,医疗与半导体板块稳步增长
机械设备华鑫证券2025-06-28
盈利稳步增长,产业链一体化战略持续深化-2025年中报点评
华创证券2025-08-08
华海清科:营收净利同步增长,平台型战略+先进封装持续深化
中泰证券2024-08-17
自产发光收入+50%,持续深化研发能力
医药生物华安证券2024-04-22
收入稳步增长,持续加大研发投入
电子设备西南证券2014-08-08
虹软科技2026年中报速览 收入稳步增长 研发投入加码下业绩短期承压 端侧AI与智能汽车持续落地
未知机构2026-08-25
2022年半年度报告点评:业绩稳步增长,“多核驱动,双向发展”战略持续推进
医药生物东吴证券2022-08-23