猜你想问
这份研报的核心内容是什么?
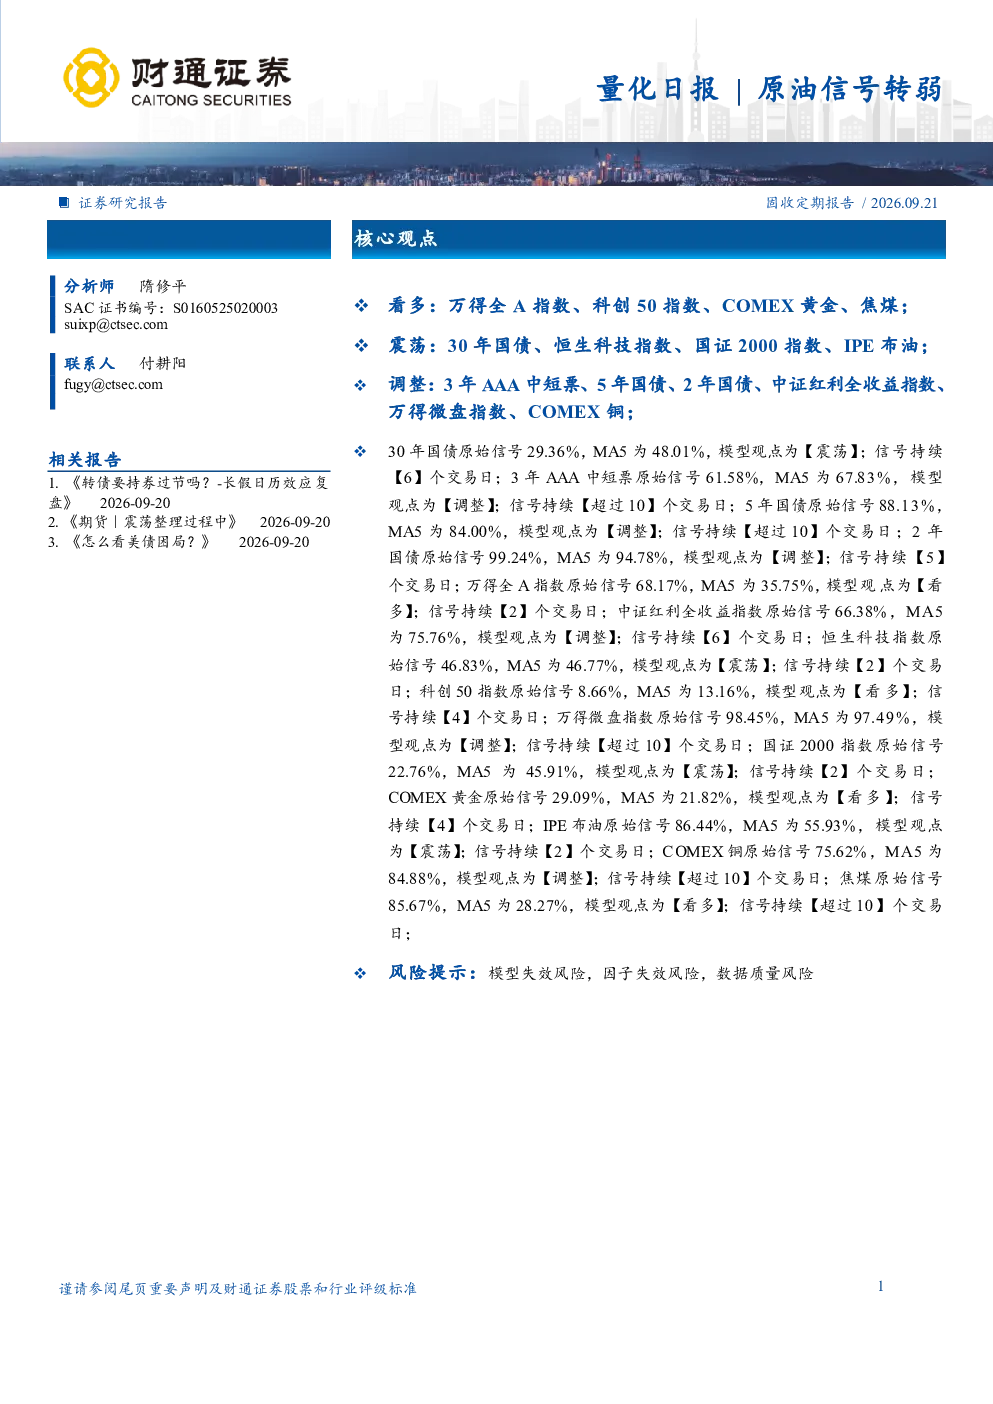
本研报通过量化模型分析,对多个资产类别进行了信号评估。看多资产包括万得全A指数、科创50指数、COMEX黄金、焦煤;震荡资产包括30年国债、恒生科技指数、国证2000指数、IPE布油;调整资产包括3年AAA中短票、5年国债、2年国债、中证红利全收益指数、万得微盘指数、COMEX铜。每个资产的信号强度和持续时间均有详细数据支持。
当前市场有哪些赛道或行业发展趋势值得关注?
根据本报告分析,当前市场在资产类别上呈现看多、震荡和调整三种状态。看多赛道主要集中在成长性较强的指数和商品,如科创50指数和COMEX黄金;震荡赛道则包括国债和部分科技指数;调整赛道则涉及部分中短端债券和红利指数。这反映了市场对不同资产类别的风险偏好变化。
报告重点分析了哪些方向?
本报告重点分析了12个具体资产类别的量化信号,包括万得全A指数、30年国债、3年AAA中短票、COMEX黄金等。通过原始信号和MA5信号的对比,评估了各资产的当前状态和趋势持续性。此外,报告还根据信号强度将资产分为看多、震荡、调整三类,为投资者提供了清晰的资产风险分层参考。
当前市场整体处于什么状态?
从本报告的量化分析来看,市场整体呈现分化状态。部分资产如万得全A指数、科创50指数、COMEX黄金等表现相对强势,被模型判定为看多;而30年国债、恒生科技指数等则处于震荡区间;3年AAA中短票、5年国债等则被判定为调整状态。这种分化反映了市场内部不同板块的风险收益特征变化。
这份研报有哪些风险提示需要注意?
本报告提示的主要风险包括模型失效风险、因子失效风险和数据质量风险。量化模型依赖于历史数据和预设因子,可能因市场环境变化而失效;因子选择也可能存在偏差;数据质量直接影响分析结果的准确性。投资者在使用报告结论时需充分认识这些风险,并结合其他信息进行综合判断。
你可能感兴趣
量化日报 | 原油信号边际转强
财通证券2026-07-08
量化日报:焦煤信号转弱
财通证券2026-07-14
基于价量数据的非线性估计模型(2024年第7期):量化信号势能转弱,行业热度发生分化
国泰君安证券2024-05-17
量化日报 | 权益输出信号逐步转多
财通证券2026-07-24
量化日报 | 权益信号边际转暖
基础化工财通证券2026-06-10
黄金单日信号转多量化日报
财通证券2026-08-05
量化日报 | 原油信号走强
财通证券2026-08-07
南华聚酯风险管理日报:长丝释放额外减产信号,需求转弱预期暂难证伪
南华期货2025-05-28
量化日报 | 贵金属信号走弱
财通证券2026-06-25
量化日报 | 黄金信号走弱
财通证券2026-08-28