猜你想问
这份研报主要分析了哪些核心内容?
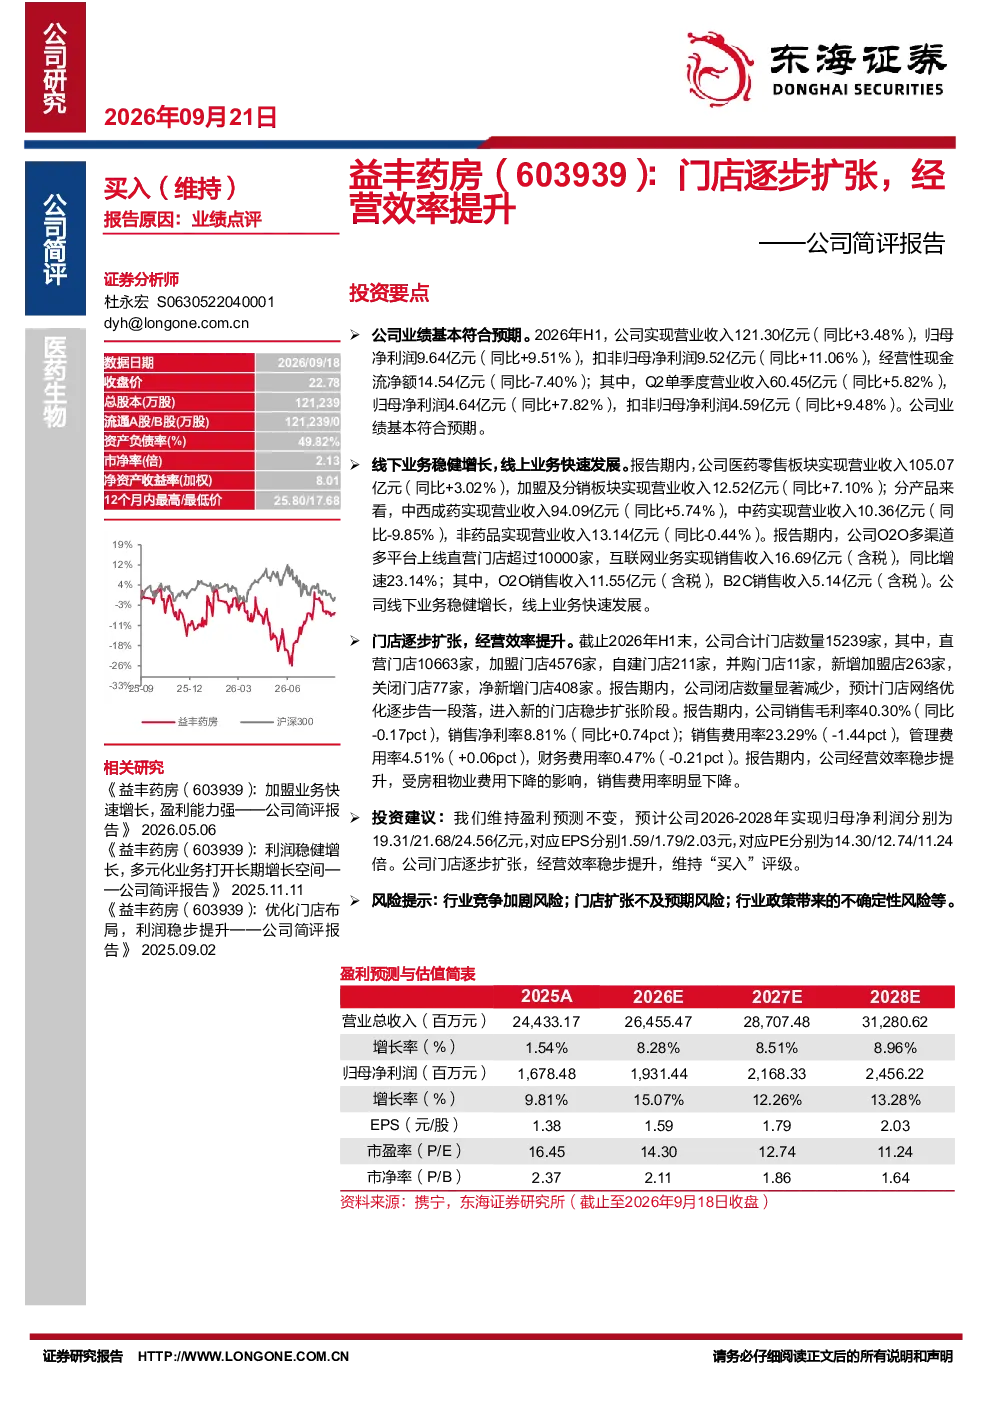
本报告主要分析了益丰药房2026年H1的业绩表现,指出公司实现营业收入121.30亿元,同比增长3.48%,归母净利润9.64亿元,同比增长9.51%。报告重点强调了线下业务的稳健增长和线上业务的快速发展,其中医药零售板块收入105.07亿元,同比增长3.02%,互联网销售收入16.69亿元,同比增长23.14%。此外,报告还关注了公司门店网络的优化,净新增门店408家,经营效率提升,销售费用率下降至23.29%。
医药零售行业未来发展趋势如何?
医药零售行业未来发展趋势呈现多元化发展特点。一方面,随着人口老龄化和健康意识的提升,药品需求持续增长,为行业提供了广阔的市场空间。另一方面,线上医疗和电商的兴起,推动医药零售行业向线上线下融合方向发展。同时,行业竞争加剧,头部企业通过并购扩张市场份额,而中小企业则需在细分市场寻求差异化发展。政策方面,国家鼓励医药零售行业整合和标准化建设,为行业规范化发展提供政策支持。
报告中重点分析了哪些方面?
报告中重点分析了益丰药房的业绩表现和业务发展。在业绩方面,报告详细分析了公司2026年H1的营收和净利润增长情况,以及线上线下业务的收入构成和增长趋势。在业务发展方面,报告重点关注了公司门店网络的扩张和优化,以及经营效率的提升。此外,报告还分析了公司的盈利预测和投资评级,预计2026-2028年归母净利润分别为19.31/21.68/24.56亿元,对应EPS分别为1.59/1.79/2.03元,PE分别为14.30/12.74/11.24倍,维持“买入”评级。
当前医药零售市场的现状如何?
当前医药零售市场呈现竞争激烈、多元化发展的特点。一方面,随着人口老龄化和健康意识的提升,药品需求持续增长,市场规模不断扩大。另一方面,行业竞争加剧,头部企业通过并购扩张市场份额,而中小企业则需在细分市场寻求差异化发展。线上医疗和电商的兴起,推动医药零售行业向线上线下融合方向发展。同时,政策方面,国家鼓励医药零售行业整合和标准化建设,为行业规范化发展提供政策支持。
研报中提到了哪些风险提示?
研报中提到了行业竞争加剧、门店扩张不及预期、行业政策不确定性等风险提示。首先,行业竞争加剧可能导致市场份额分散,影响企业的盈利能力。其次,门店扩张不及预期可能影响公司的收入增长和市场份额提升。此外,行业政策不确定性可能对企业的经营策略和发展规划产生影响。这些风险因素需要投资者关注和评估。