猜你想问
这份研报主要分析了什么内容?
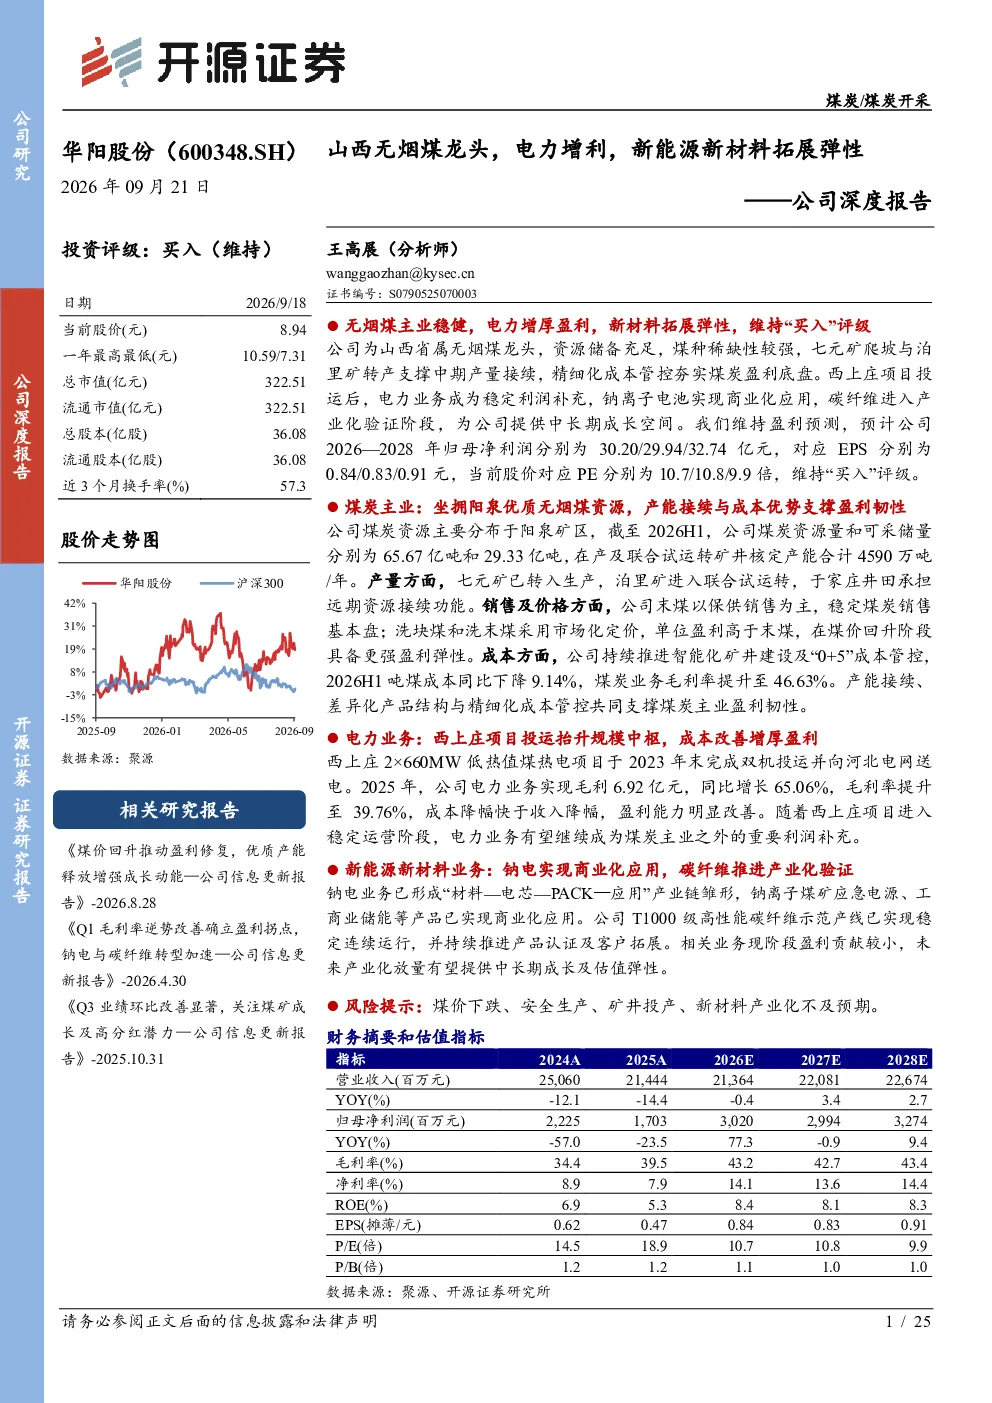
这份研报主要分析了山西无烟煤龙头华阳股份的业务布局与转型,涵盖煤炭主业、电力业务及新能源新材料业务的现状与展望。报告指出,公司坐拥阳泉优质无烟煤资源,通过七元矿爬坡与泊里矿转产保障产量,精细化成本管控提升煤炭盈利。电力业务方面,西上庄热电项目投运后毛利大幅增长,成为重要利润补充。新能源新材料业务中,钠离子电池已商业化,碳纤维进入产业化验证,展现远期成长弹性。
当前新能源赛道的发展趋势如何?
当前新能源赛道呈现多元化发展趋势,传统煤企积极向新能源新材料转型成为重要方向。以华阳股份为例,其通过布局钠离子电池和碳纤维业务,成功拓展产业链上下游,实现从传统能源向新兴产业的延伸。钠离子电池商业化应用逐步落地,碳纤维产业化验证取得进展,显示出新能源新材料领域广阔的市场前景和产业升级潜力。
研报重点分析了华阳股份的哪些业务方向?
研报重点分析了华阳股份的三大业务方向:煤炭主业、电力业务及新能源新材料业务。煤炭主业方面,报告强调了公司资源优势与成本控制能力,洗块煤和洗末煤市场化定价具备盈利弹性。电力业务方面,西上庄热电项目成为利润增长点,未来有望持续贡献增量。新能源新材料业务方面,钠离子电池和碳纤维项目分别处于商业化与产业化验证阶段,展现成长空间。
从市场现状来看,华阳股份面临哪些情况?
从市场现状来看,华阳股份展现出稳健的经营基本面与转型成效。煤炭业务通过资源与成本优势保持盈利能力,电力业务毛利显著提升,成为重要利润来源。同时,公司在新能源新材料领域的前瞻布局已取得初步成果,钠离子电池商业化应用、碳纤维产业化验证均进入关键阶段。整体而言,公司业务结构优化,财务结构稳健,具备持续发展潜力。
研报提示了哪些风险因素需要注意?
研报提示的主要风险因素包括:煤炭行业政策变化可能影响供需格局与价格波动;电力业务受电力市场供需与电价政策影响,存在盈利不确定性;新能源新材料业务尚处发展初期,技术迭代与市场竞争带来不确定性;此外,宏观经济波动可能影响下游应用需求,需关注产业链整体景气度变化。