猜你想问
欧陆通2026年业绩表现如何?
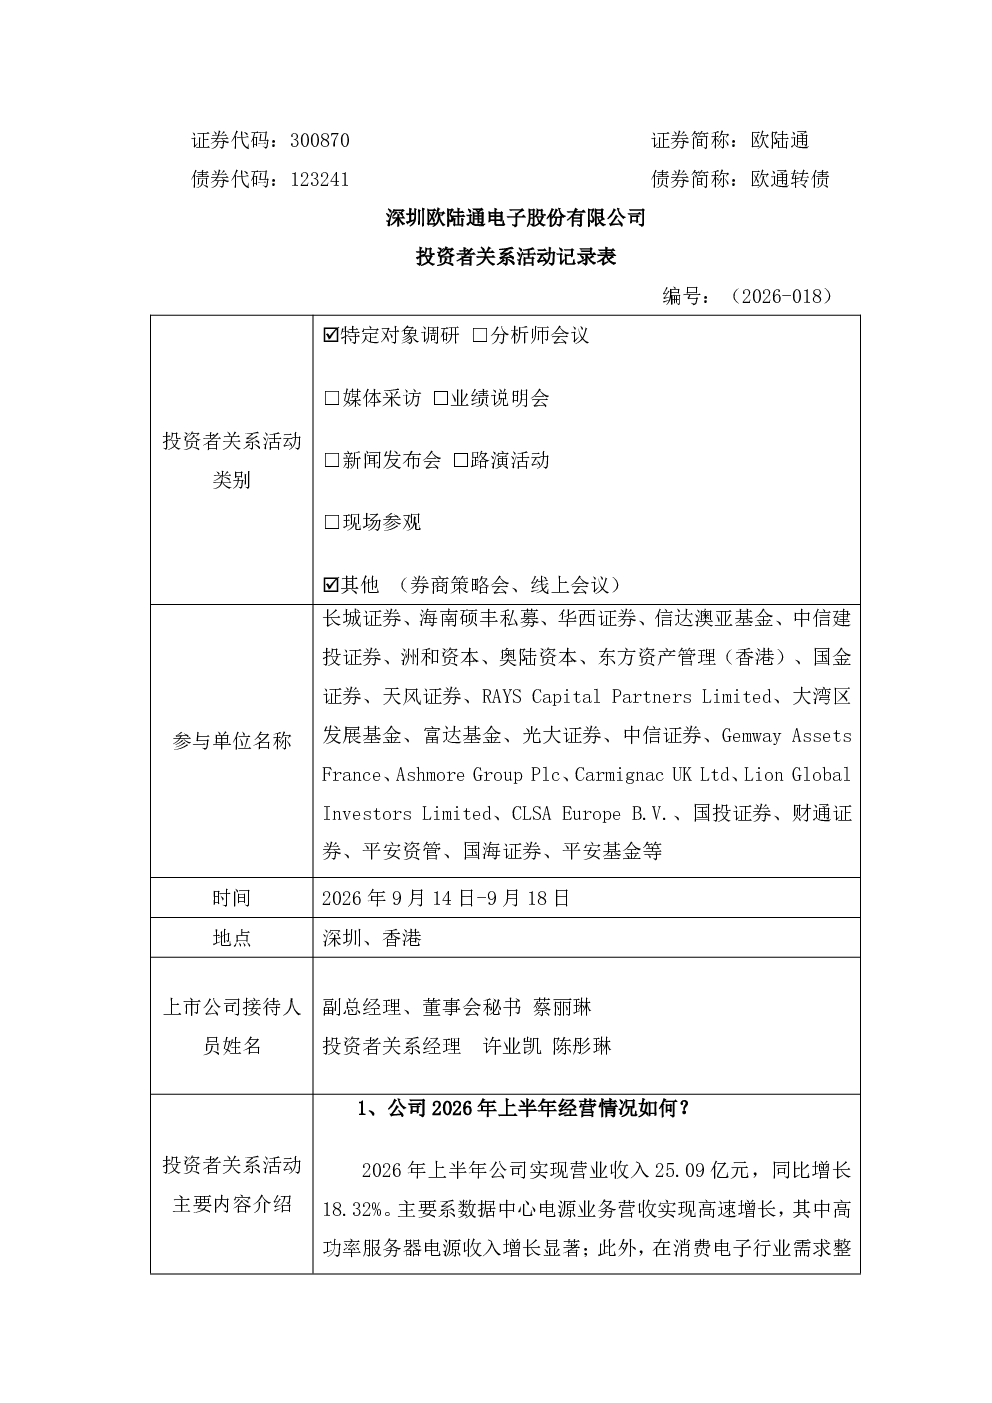
欧陆通2026年上半年营收稳健增长,Q2营收14.67亿元创单季新高,同比增长19.09%,主要得益于数据中心电源业务强劲拉动。上半年总收入同比增长11.54%-32.44%。但毛利率同比下滑2.39个百分点至17.92%,净利润大幅减少93.95%至808.53万元,Q2虽转亏为盈,净利率仍低至1.41%,主要受毛利率下降及费用增加影响。消费电子电源收入同比增长11.54%,数据中心电源成为第一大板块,同比增长18.06%,海外市场拓展取得突破。
数据中心电源业务发展情况?
数据中心电源业务成为欧陆通上半年第一大板块,收入达11.36亿元,同比增长18.06%。其中高功率服务器电源占比达82.38%,收入9.36亿元,同比增长41.44%,显示出强劲的增长势头。公司积极拓展海外市场,与Google、AMD等达成合作,为业务增长提供重要支撑。未来将持续聚焦高功率、高功率密度服务器电源,覆盖5.5KW-110KW系列产品,适配高压直流及第三代半导体技术。
公司未来战略布局如何?
欧陆通未来战略聚焦高功率服务器电源,覆盖5.5KW-110KW系列产品,适配高压直流及第三代半导体技术。产能规划方面,越南基地计划2026年底前实现小批量生产,2027年规模化量产,满足海外市场需求。同时,境内可转债募投项目待推进。公司设定2026年营收增长率目标90%,净利润目标250%,以实现持续发展。为应对原材料价格波动,公司将优化供应链、合理备货;汇率风险则通过中性管理+适时结汇策略缓解。
当前市场现状如何判断?
欧陆通当前市场现状呈现增长与压力并存的特点。数据中心电源业务高速增长,成为公司主要收入来源,海外市场拓展取得突破。但整体毛利率和净利润承压,Q2净利润转亏为盈但净利率仍低,主要因行业竞争加剧、原材料及汇率影响毛利率下滑,同时费用增加拖累利润表现。公司需在保持业务增长的同时,加强成本控制和费用管理,以提升盈利能力。
研报提示哪些风险?
欧陆通研报提示的主要风险包括:毛利率和净利润承压风险,受行业竞争、原材料价格波动及汇率影响显著;费用增加风险,总费用同比增长38.01%,其中管理费用和研发费用增长较快;产能扩张风险,越南基地产能爬坡及境内募投项目推进存在不确定性;市场竞争加剧风险,数据中心电源领域竞争激烈,需持续提升产品竞争力。公司已通过供应链优化、合理备货、汇率中性管理等措施应对部分风险。