猜你想问
致尚科技2026年投资者关系活动报告核心内容有哪些?
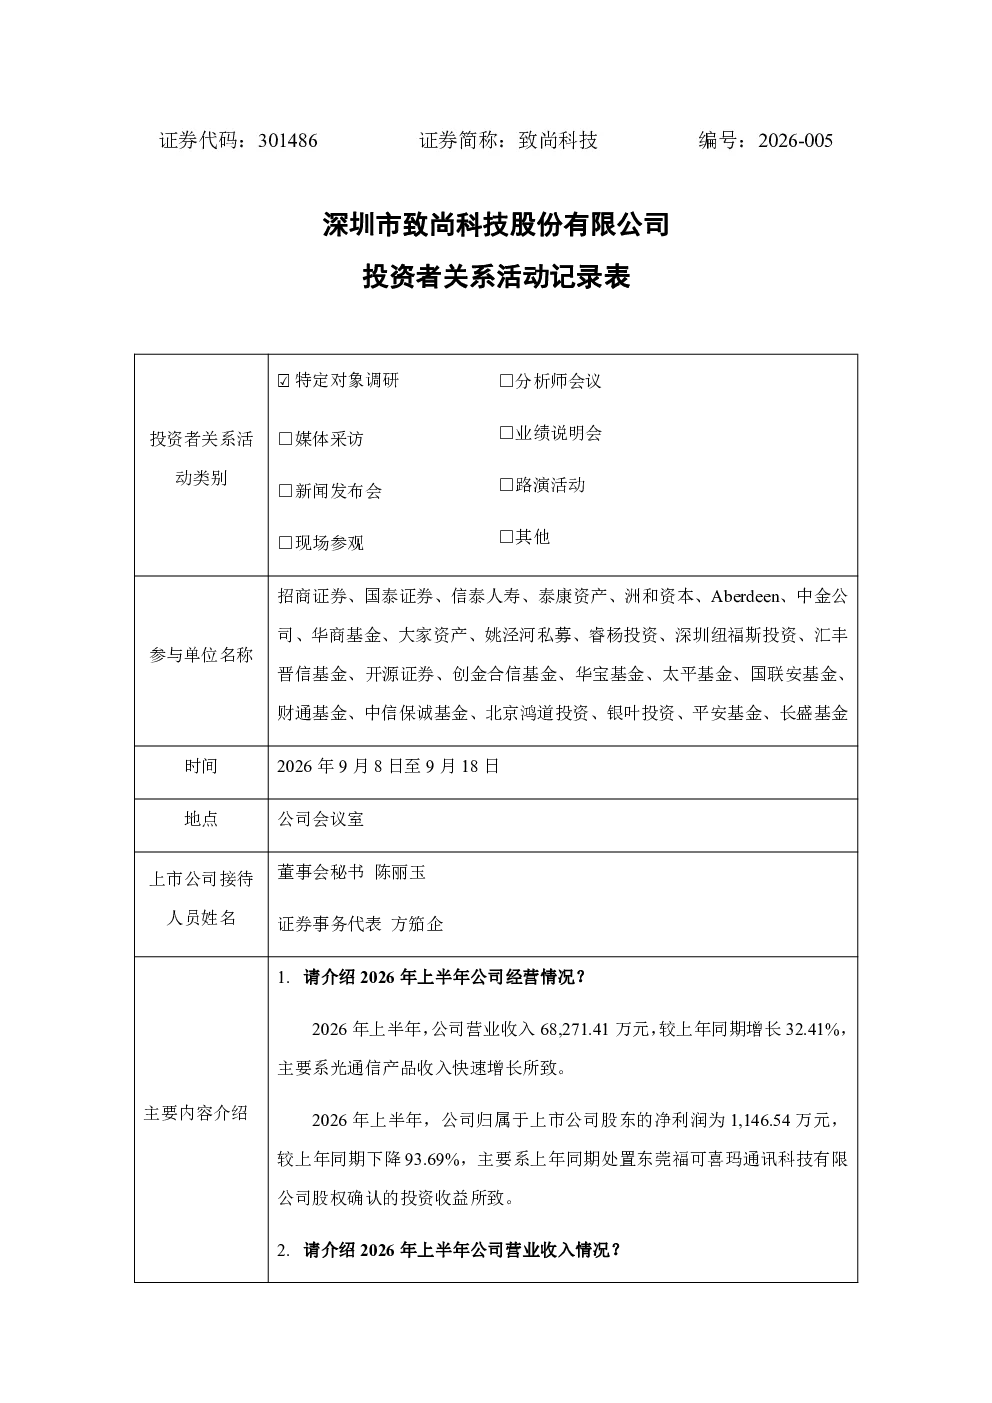
2026年上半年,致尚科技光通信业务营收49,303.94万元,同比增长74.35%,占总营收72.22%。游戏机零部件业务营收10,317.20万元,同比下降15.13%,占总营收15.11%。自动化设备业务营收2,187.30万元,同比下降63.30%,但在手订单及未确认收入合计10,633.19万元,同比增长56.73%。公司光通信产品已满产,国内外产能约2亿元/月,越南基地扩产完成,国内基地2026年7月投产。光通信产品毛利率34.11%,原材料供应稳定。公司将加快光通信新产品开发,MPC金属耦合连接器项目预计2026年四季度投产,2027年开始量产。公司现阶段重点保障订单交付,终止收购项目不影响主营业务和财务状况。
光通信行业发展趋势如何?
致尚科技光通信业务增长迅速,2026年上半年营收同比增长74.35%,占总营收72.22%。行业需求旺盛,公司已满产,国内外产能约2亿元/月。越南基地扩产完成,国内基地顺利投产。未来产能将根据客户需求指引规划。光通信产品毛利率34.11%,原材料供应稳定。公司正加快新产品开发,丰富产品品类,增强竞争力。MPC金属耦合连接器项目预计2026年四季度投产,2027年开始量产。行业发展趋势向好,公司积极布局新产品和产能扩张,有望受益于市场需求增长。
致尚科技报告重点分析了哪些方向?
致尚科技报告重点分析了光通信业务增长情况,2026年上半年营收49,303.94万元,同比增长74.35%,占总营收72.22%。公司光通信产品已满产,国内外产能约2亿元/月,越南基地扩产完成,国内基地顺利投产。报告还关注游戏机零部件业务受客户产品更新迭代影响营收下降15.13%,但自动化设备业务在手订单及未确认收入增长56.73%。公司计划加快光通信新产品开发,丰富产品品类,增强竞争力。MPC金属耦合连接器项目预计2026年四季度投产,2027年开始量产。公司强调保障订单交付,终止收购项目不影响主营业务和财务状况。
当前市场对致尚科技的光通信业务有何判断?
致尚科技光通信业务市场表现强劲,2026年上半年营收49,303.94万元,同比增长74.35%,占总营收72.22%。公司光通信产品已满产,国内外产能约2亿元/月,行业需求旺盛。越南基地扩产完成,国内基地顺利投产,未来产能将根据客户需求指引规划。光通信产品毛利率34.11%,原材料供应稳定。公司正加快新产品开发,丰富产品品类,增强竞争力。MPC金属耦合连接器项目预计2026年四季度投产,2027年开始量产。市场对致尚科技光通信业务持积极判断,公司产能扩张和产品创新有望持续受益于市场需求增长。
致尚科技研报中有哪些风险提示?
致尚科技研报中提示,游戏机零部件业务受客户产品更新迭代影响,2026年上半年营收同比下降15.13%。自动化设备业务受客户订单交付及验收周期影响,2026年上半年营收同比下降63.30%,但在手订单及未确认收入增长56.73%。公司强调现阶段重点保障客户订单及时稳定交付。此外,研报提及终止收购项目因市场环境变化,为维护公司和投资者利益而决定,但终止不会对公司的主营业务、财务状况产生重大不利影响。公司需关注客户产品更新迭代和订单交付风险,同时保持供应链稳定。