猜你想问
这份研报主要分析了什么内容?
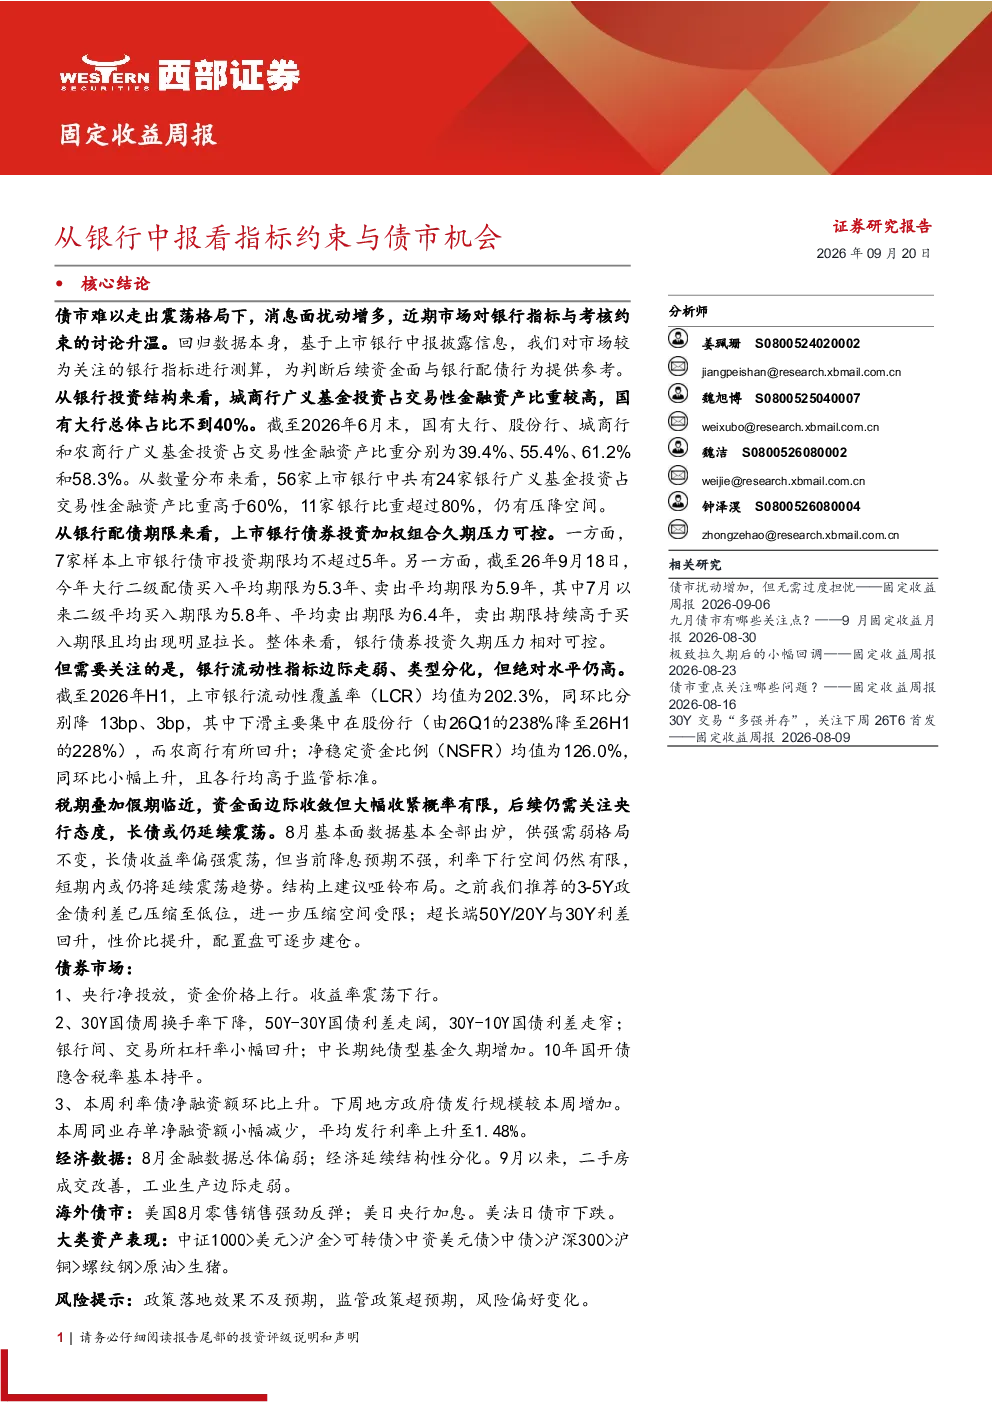
这份研报基于上市银行中报数据,分析了银行指标与考核约束对债市的影响。报告重点关注了银行的投资结构、配债期限、流动性指标等关键数据,并基于这些数据对后续资金面和银行配债行为进行了测算,为投资者提供了判断债市走势的参考。
当前债市的发展趋势如何?
当前债市难以走出震荡格局,市场对银行指标与考核约束的讨论升温。报告指出,资金面边际收敛但大幅收紧概率有限,长债或仍延续震荡。8月基本面数据供强需弱格局不变,长债收益率偏强震荡,降息预期不强,利率下行空间有限。结构上建议哑铃布局,3-5Y政金债利差已压缩至低位,超长端50Y/20Y与30Y利差回升,性价比提升。
报告中重点分析了哪些银行指标?
报告中重点分析了银行的广义基金投资占比、债券投资加权组合久期、流动性覆盖率(LCR)和净稳定资金比例(NSFR)等指标。城商行广义基金投资占交易性金融资产比重较高,国有大行总体占比不到40%。上市银行债券投资加权组合久期压力可控,7家样本银行投资期限均不超过5年。银行流动性指标边际走弱、类型分化,但绝对水平仍高。
目前债市的市场现状是怎样的?
目前债市收益率震荡下行,除1y、3y外,其余关键期限国债利率均下行。10Y国债新老券利差小幅下降,10Y国开债新老券利差基本持平。30Y-10Y国债利差走窄至44.4bp,银行间、交易所杠杆率小幅回升。中长期纯债型基金久期中位数增加0.01年至2.83年。利率债净融资额环比上升,国债、地方债净融资额环比增加,政金债由净偿还转为净融资。
这份研报存在哪些风险提示?
这份研报提示了政策落地效果不及预期、监管政策超预期、风险偏好变化等风险。报告指出,政策落地效果可能不及预期,监管政策可能存在超预期变化,这些因素都可能对债市产生影响。此外,风险偏好的变化也可能导致市场情绪波动,进而影响债市走势。
你可能感兴趣
西部固收:从银行中报看指标约束与债市机会
未知机构2026-09-21
银行中报透视:资负变化、指标约束与配债空间——债市角度看上市银行中报系列
金融西部证券2026-09-22
从银行中报看金市规模与EVE指标变化
财通证券2026-09-08
固定收益点评:从银行负债成本下降看债市机会
国盛证券2022-05-18
建筑装饰行业周报:从建筑与银行板块对比看当前投资机会
建筑建材国盛证券2024-11-24
债市角度看上市银行中报系列之二:银行自营:基金配置规模与浮盈兑现情况有何变化?
西部证券2025-10-02
债市角度看上市银行中报系列之一:存款降息与规范补息,如何影响银行负债?
金融西部证券2024-09-15
有色金属行业周报:从中报看赛道:铝价波动 业绩分化 产能约束
有色金属爱建证券2023-10-31
长江轻工:从中报看英科医疗成本优势与投资机会
未知机构2026-09-06
中泰固收转债专题报告:什么样的转债更抗跌?从银行转债看指标选择
中泰证券2019-06-18