猜你想问
这份煤炭行业周报的核心内容是什么?
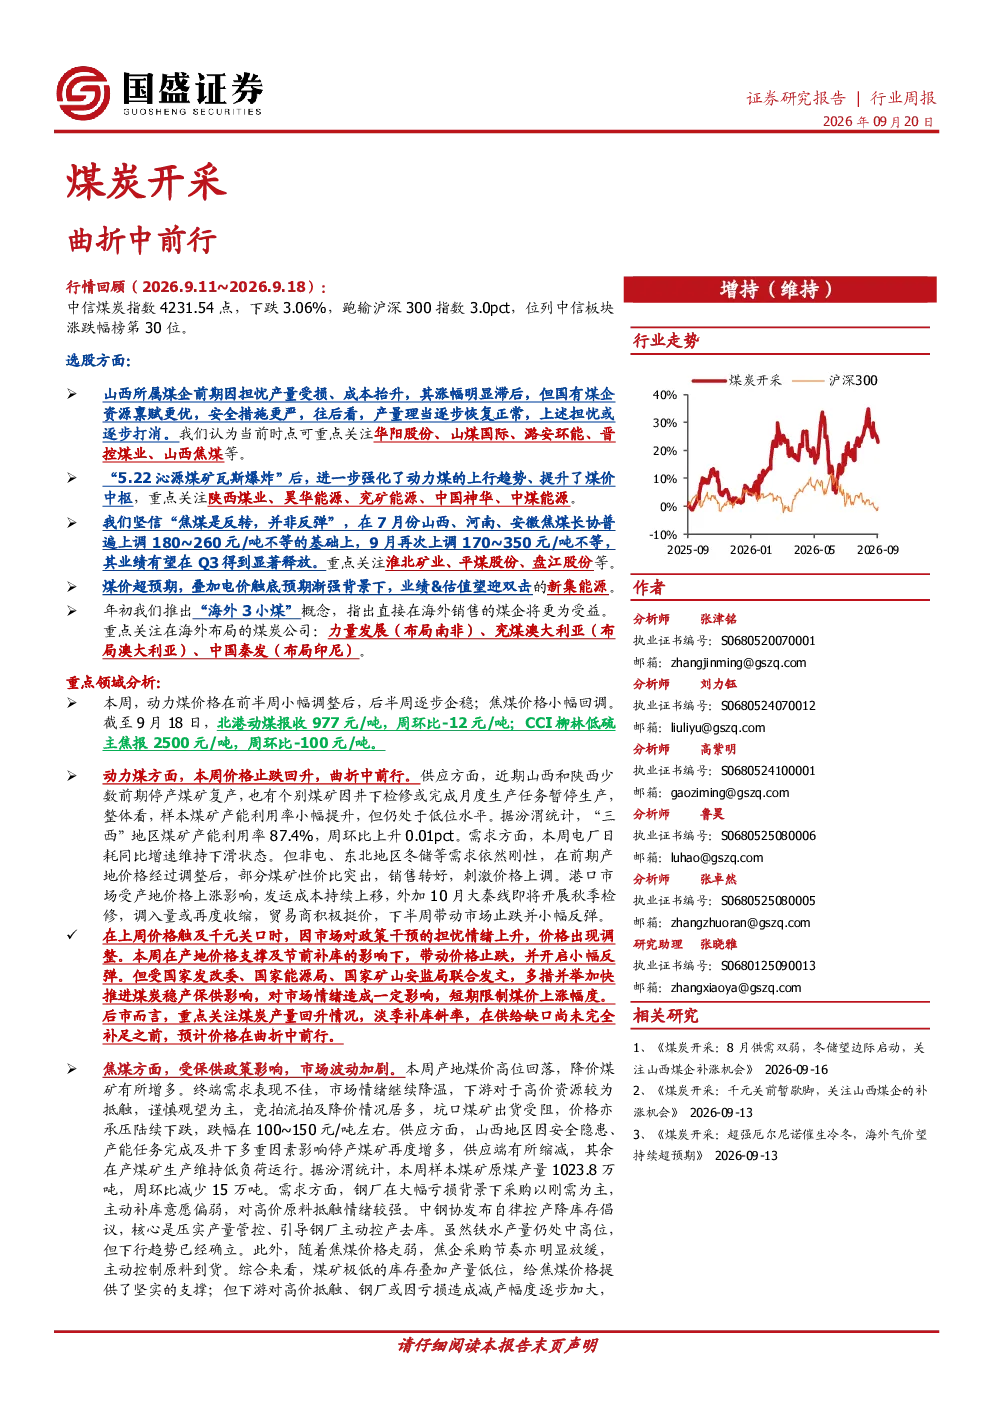
本报告分析了动力煤、焦煤和焦炭的市场动态。动力煤方面,节前补库需求释放导致煤价止跌企稳,主产区供应偏紧,电厂长协煤拉运积极性提高,部分煤矿销售较好,库存降低。焦煤方面,市场情绪降温,产地煤价高位回落,下游需求表现不佳,但供应偏紧格局短期难以扭转,双节将至,终端原料刚需仍存。焦炭方面,焦钢博弈延续,钢厂检修增多,原料价格上涨导致钢厂亏损扩大,主动减产检修行为增多,但钢厂原料库存偏低,采购积极性尚可,焦企库存保持下跌态势。
煤炭开采行业未来发展趋势如何?
从长期来看,煤炭在我国能源体系中的主体地位和压舱石作用不会改变。国内供应增量有限、进口煤管控常态化背景下,行业供需总体平稳,集中度有望进一步提高。煤炭供给侧结构性改革持续深化,推动煤炭行业高质量发展。焦煤方面,国内炼焦煤供需格局持续向好,主焦煤或尤其紧缺,主要由于国内存量煤矿有效供应逐步收缩,焦煤新建矿井数量有限,面临后备资源不足困境。
报告重点分析了哪些方向?
报告重点分析了动力煤、焦煤和焦炭的市场供需情况及价格走势。动力煤方面,关注节前补库需求释放对煤价的影响,以及主产区供应和库存变化。焦煤方面,分析了市场情绪降温对价格的影响,以及供应偏紧格局和终端需求变化。焦炭方面,探讨了焦钢博弈对价格的影响,以及钢厂检修和原料库存变化。此外,报告还分析了各品种的关键数据,如价格、库存等。
当前煤炭市场现状如何判断?
当前煤炭市场呈现动力煤止跌企稳、焦煤价格承压下跌、焦炭价格暂时保持稳定的态势。动力煤方面,受节前补库需求释放和供应偏紧影响,煤价有所上涨。焦煤方面,市场情绪降温,下游需求表现不佳,导致产地煤价高位回落。焦炭方面,焦钢博弈延续,钢厂亏损扩大,主动减产检修行为增多,但钢厂原料库存偏低,采购积极性尚可。
研报提示了哪些风险?
本报告提示了国内产量释放超预期、下游需求不及预期、原煤进口超预期、政策不及预期等风险。具体而言,若国内产量释放超预期,可能导致市场供应过剩,压低煤价;若下游需求不及预期,将减少对煤炭的需求,影响煤价走势;若原煤进口超预期,可能改变国内市场供需格局;若政策不及预期,可能对煤炭行业产生不利影响。这些风险因素需密切关注。