猜你想问
多晶硅周报核心内容是什么?
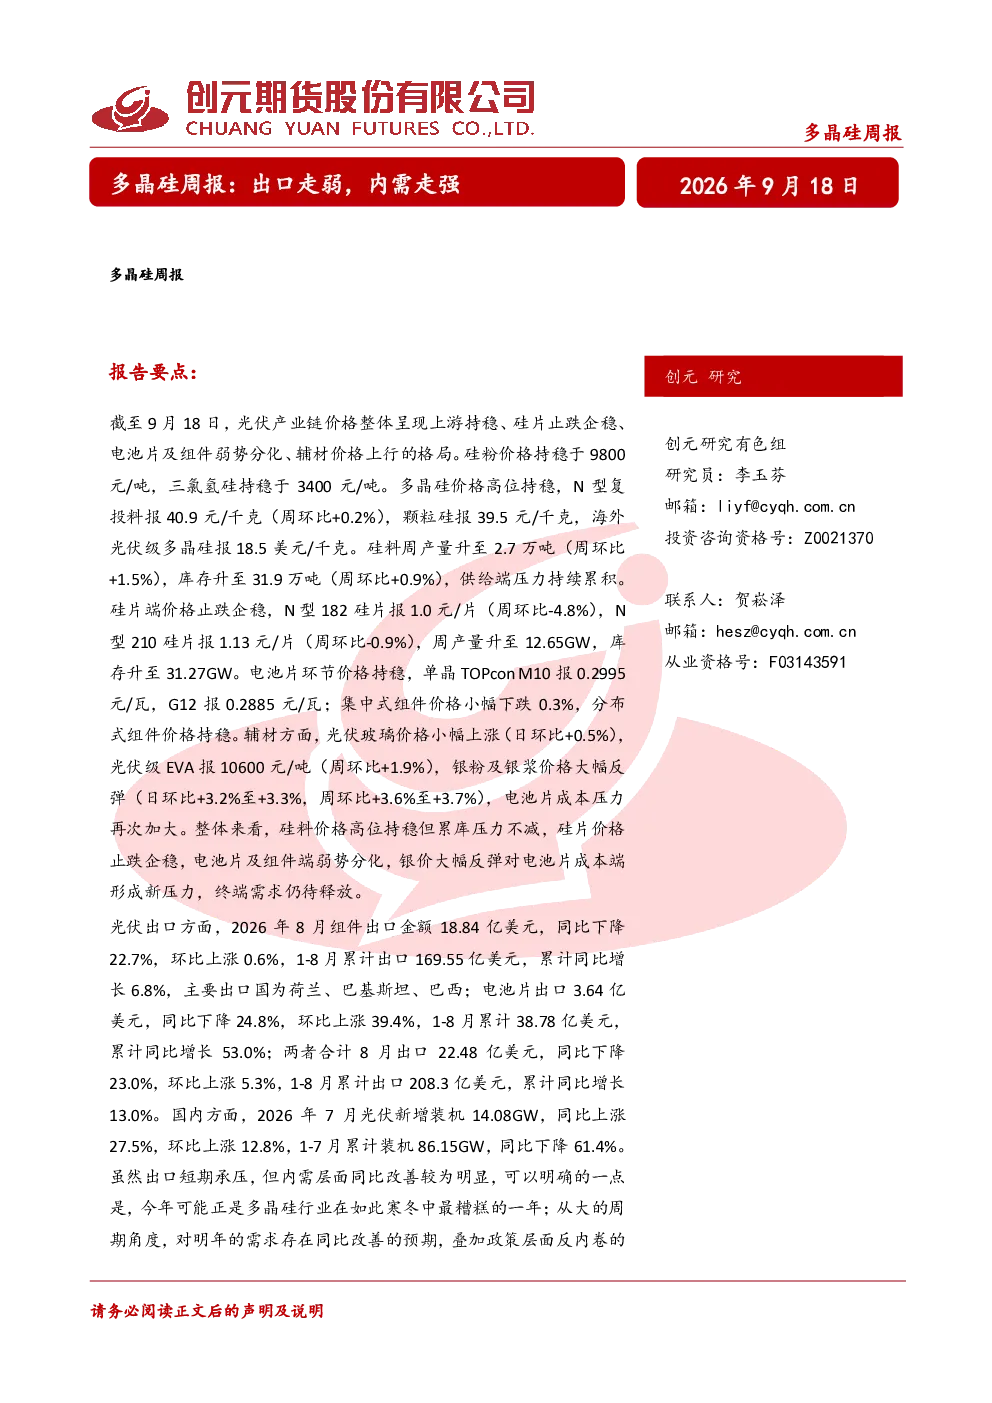
本周多晶硅价格高位持稳但供给端压力持续累积,库存上升;硅片价格止跌企稳但产量和库存同样上升;电池片环节价格持稳,组件价格分化,辅材价格上行,特别是银粉及银浆价格大幅反弹,加大电池片成本压力。终端需求仍待释放,出口短期承压,内需层面同比改善明显。
多晶硅行业未来发展趋势如何?
当前多晶硅行业处于寒冬,可能是最糟糕的一年,但明年需求存在同比改善预期。政策层面反内卷执行落地,预期多晶硅将出现底部的边际成本抬升。供给约束严格执行下,今年11至12月可能看到多晶硅库存的逐步去化。当前价格已处于行业平均现金成本以上、平均完全成本以下,短期内仍维持区间盘整的预期。
本报告重点分析了哪些方向?
本报告重点分析了光伏产业链价格格局、多晶硅及硅片供需情况、电池片及组件价格分化、辅材价格变化、出口与国内装机数据。特别关注了多晶硅价格走势、库存变化、辅材成本压力以及国内外需求差异,并评估了行业当前的市场状态和未来可能的发展方向。
当前多晶硅市场现状如何判断?
当前多晶硅市场呈现上游价格持稳但库存上升、中游硅片止跌企稳但产量库存同样上升、下游电池片价格持稳组件价格分化辅材价格上行的格局。出口短期承压但内需同比改善明显,行业整体处于需求释放和库存调整的关键阶段,价格弹性有限,短期内维持区间盘整。
本报告有哪些风险提示?
本报告提示,当前多晶硅行业面临库存累积、成本压力上升、出口不确定性增加等多重风险。政策执行效果不及预期可能导致行业底部抬升不及预期;下游需求释放缓慢可能加剧库存压力;辅材价格大幅反弹可能进一步推高电池片成本。需密切关注供需变化和政策动向。
你可能感兴趣
宏观经济研究周报:欧美经济承压致出口走弱,期待稳内需政策发力
财信证券2022-12-08
宏观经济研究周报:欧美经济承压致出口走弱,期待稳内需政策发力
财信证券2022-12-01
5月出口数据点评:外需持续走弱,关注“扩内需”政策
国联证券2023-06-07
内需走弱但AI硬件的生产和出口强劲
北大汇丰智库2026-07-01
8月纺服内需环比恢复,外需走弱下出口放缓
纺织服装中泰证券2022-09-21
宏观经济宏观月报:4月“抢出口”强化生产韧性,内需有所走弱
国信证券2025-05-19
11月进出口数据点评:出口走弱超预期,内需提振为关键
太平洋证券2022-12-07
【尿素月报】内需走弱出口托底,月内价格先抑后扬
浙商期货2026-05-31
出口无利好内需走弱 尿素跌幅收窄等待企稳
冠通期货2026-06-24
贸易数据点评:出口继续走弱,内需呈现改善迹象
西南证券2019-03-08