猜你想问
南华原木周报的核心内容是什么?
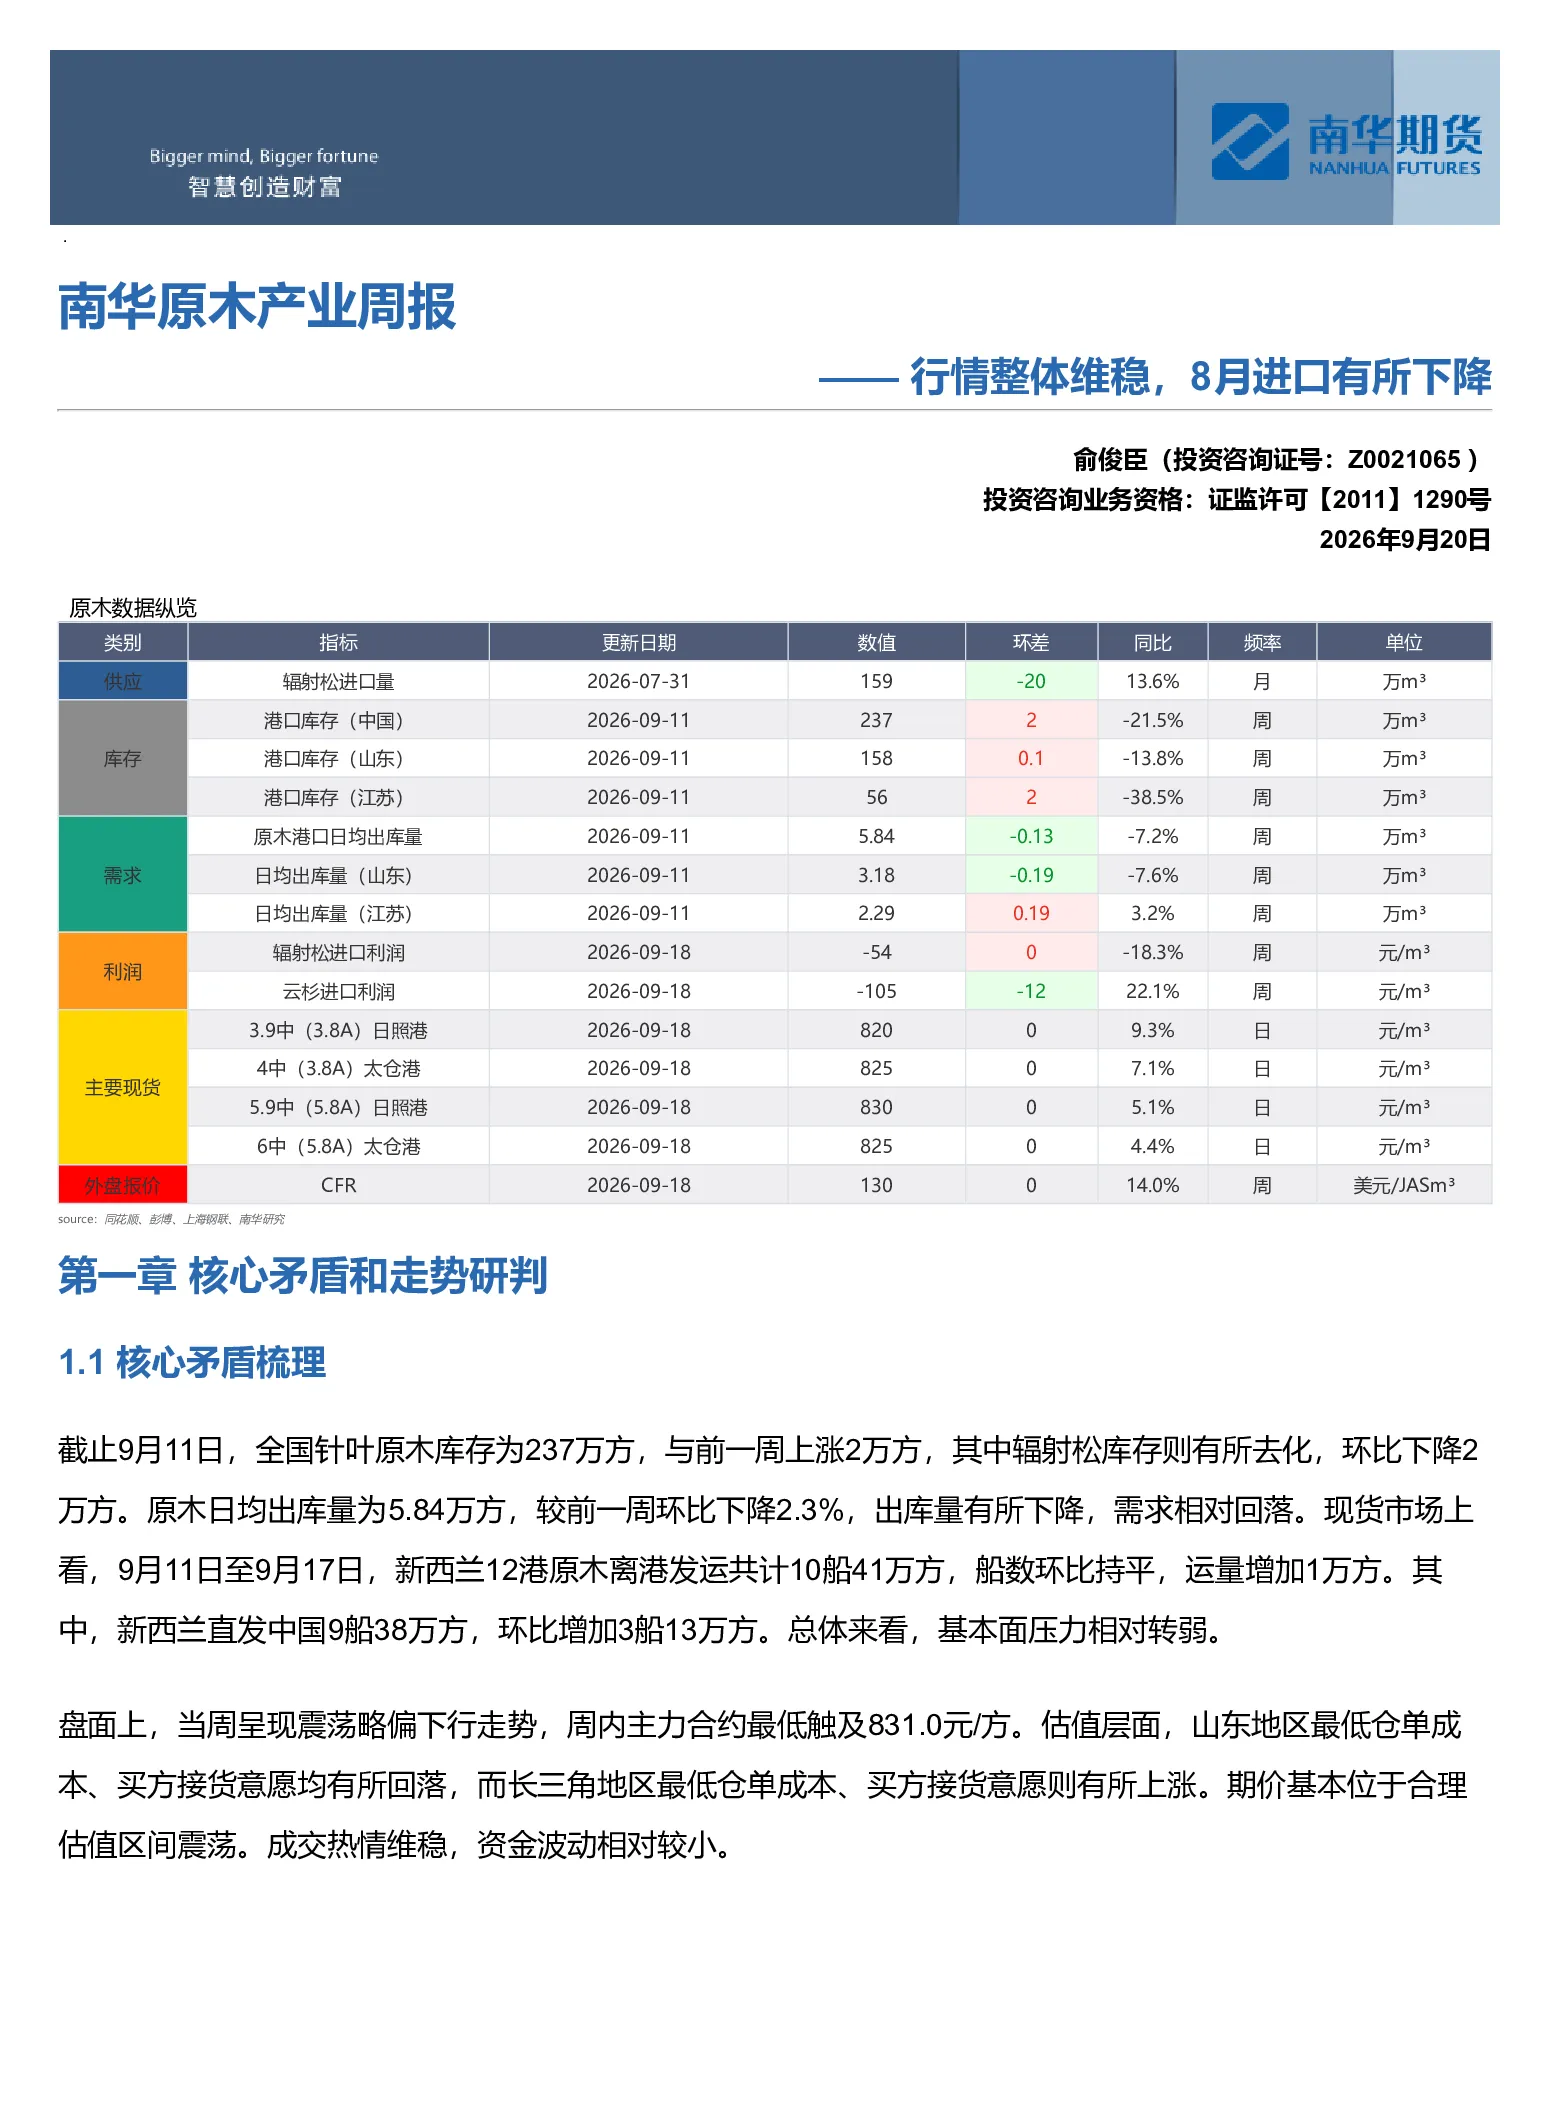
南华原木周报显示,全国针叶原木库存环比上涨2万方至237万方,但辐射松库存下降2万方,日均出库量环比下降2.3%至5.84万方,需求相对回落。现货市场新西兰发运船数持平但运量增加1万方,直发中国船数环比增加3船13万方。基本面压力转弱,主力合约当周震荡略偏下行,最低触及831.0元/方,估值层面山东地区回落,长三角地区上涨,期价位于合理估值区间,成交热情维稳。
原木行业未来发展趋势如何?
原木行业未来发展趋势呈现区间震荡格局。报告分析显示,趋势研判为区间震荡,关注主力合约【815,845】。月差走势研判为区间震荡,区间【0,10】。基差走势研判为偏震荡。若现货发运维稳,海运成本上涨等因素或支撑期价;若新西兰发运增加明显,则压制期价中枢下移。进口价格接连维稳,预计短中期延续。
报告重点分析了哪些方向?
报告重点分析了供需关系、库存变化、价格走势及市场估值。显示整体供需持稳,8月进口同比下降但累计同比略有下降,短中期延续;库存此前空虚,后回归去库状态。价格运行区间推算显示近端短期行情预计延续低幅震荡,远端则受现货发运及海运成本影响。估值层面长三角地区仓单成本860.4元/方,岚山地区879.9元/方,当前价格处于合理区间。
当前原木市场现状如何判断?
当前原木市场现状判断为基本面压力转弱,价格位于合理估值区间。报告指出,库存环比上涨但结构性分化,需求相对回落,新西兰发运增加但船数持平。主力合约当周震荡略偏下行,成交热情维稳。持仓量低幅震荡,流动性维稳。月差回归合理位置,可关注后续机会。进口利润长三角地区略有增长,岚山地区有所回落。
阅读这份研报需要注意哪些风险?
阅读这份研报需要注意以下风险:宏观政策大幅变动可能对市场产生冲击;极端天气等突发因素可能扰动供需及情绪面。此外,需关注新西兰发运量变化对进口成本及国内价格的影响。报告提及2026年8月中国针叶原木进口总量约197.4万立方米,同比增加14%,需持续跟踪进口数据变化对市场的影响。