猜你想问
尿素产业链本周报告的核心内容是什么?
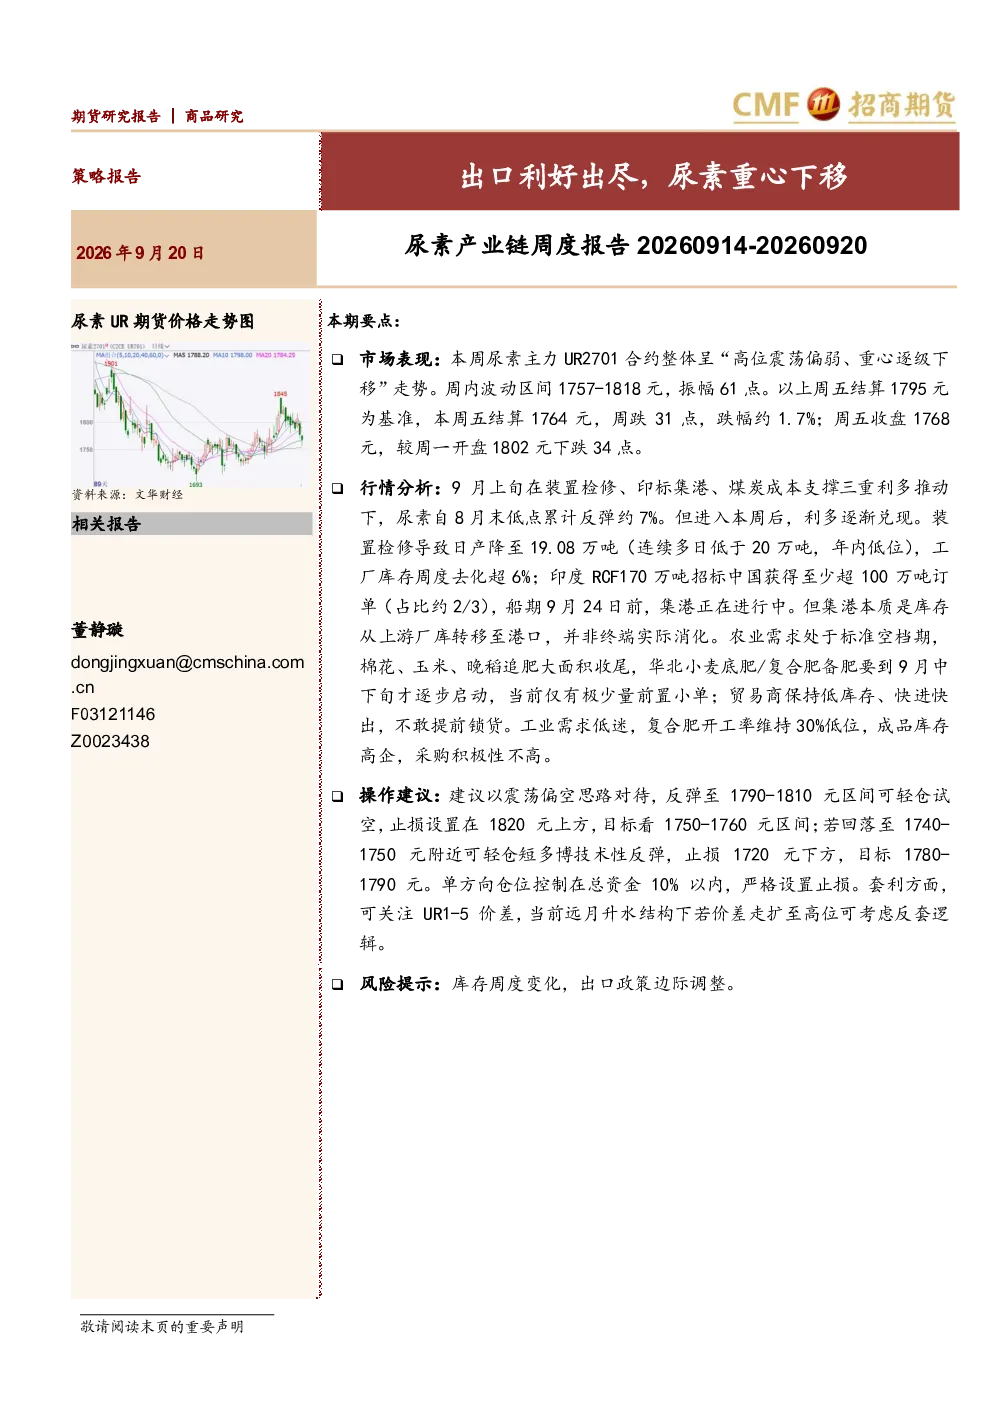
本周尿素产业链报告显示,尿素主力合约UR2701呈高位震荡偏弱、重心下移走势,周内波动区间1757-1818元,周跌31点至1764元,跌幅约1.7%。报告分析了9月上旬因装置检修、印标集港、煤炭成本支撑累计反弹约7%,但本周利多逐渐兑现。检修导致日产降至19.08万吨(年内低位),工厂库存周度去化超6%;印度RCF170万吨招标中国获超100万吨订单(占比约2/3),但本质是库存转移而非终端消化。农业需求处于空档期,工业需求低迷,复合肥开工率维持30%低位,成品库存高企。报告建议短期震荡偏空,关注套利机会及政策风险。
尿素行业未来发展趋势如何?
尿素行业未来发展趋势需关注供需关系变化。当前农业需求处于空档期,工业需求低迷,复合肥开工率维持30%低位,成品库存高企,对价格形成压制。供应端方面,原料价格、生产利润下降,开工负荷率79.48%(周环比下滑0.54个百分点),周度产量137.35万吨(周环比下滑0.69%)。需持续关注原料成本变动、装置检修与复产情况以及农业需求恢复节奏,这些因素将共同影响尿素价格走势。
报告重点分析了哪些方向?
报告重点分析了尿素产业链的供需平衡及市场动态。供应端关注原料价格、生产利润、开工负荷率及装置检修情况,显示当前供应端存在一定压力。需求端则聚焦农业需求空档期、工业需求低迷及复合肥开工率,指出终端需求疲软是当前市场的主要矛盾。此外,报告还分析了库存变化、出口政策边际调整等因素对尿素价格的影响,并提出了相应的操作建议。
当前尿素市场现状如何判断?
当前尿素市场现状表现为震荡偏弱,重心下移。尿素主力合约UR2701周内波动区间1757-1818元,周跌31点至1764元,跌幅约1.7%。利多因素逐渐兑现,检修导致日产降至19.08万吨(年内低位),工厂库存周度去化超6%,但印度RCF170万吨招标中国获超100万吨订单更多是库存转移。农业需求空档,工业需求低迷,复合肥开工率维持30%低位,成品库存高企,供需矛盾突出。
本报告有哪些风险提示?
本报告提示的主要风险包括库存周度变化及出口政策边际调整。库存方面,虽然工厂库存周度去化超6%,但终端消化乏力,库存仍可能累积。出口政策方面,需关注印度RCF170万吨招标中国获超100万吨订单是否会影响后续出口政策调整,这可能对尿素价格形成不确定性。此外,原料价格波动、装置检修与复产情况也是需持续关注的风险点。