猜你想问
工业硅和多晶硅的市场现状如何?
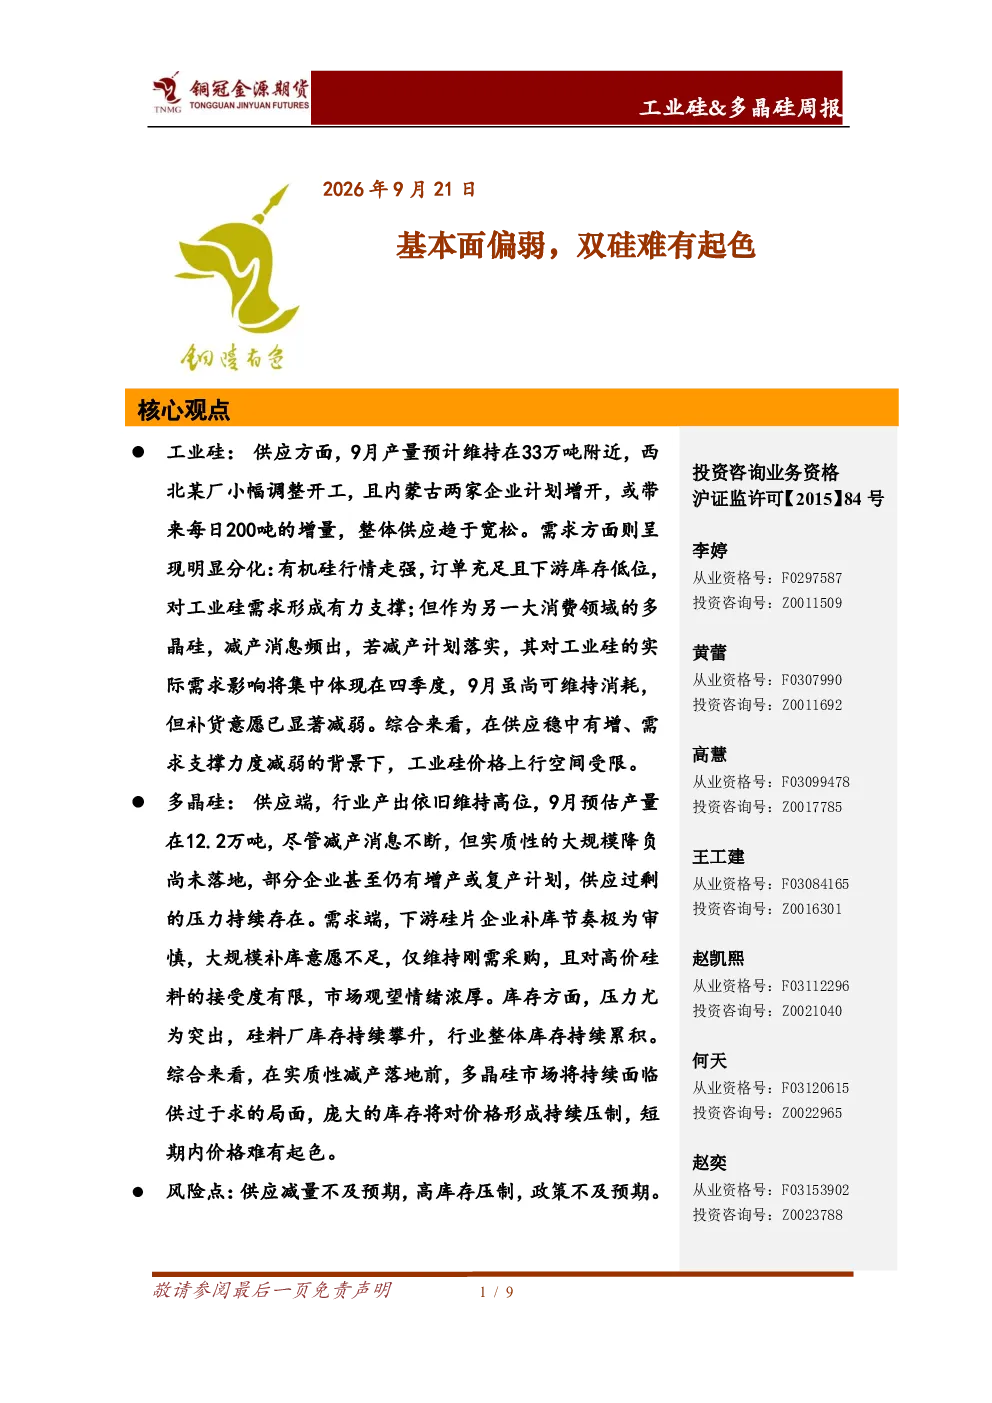
工业硅方面,供应稳中有增,9月产量预计33万吨,西北厂小幅调整开工,内蒙古两家企业计划增开。需求分化,有机硅行情走强支撑需求,但多晶硅减产影响主要在四季度,9月补货意愿减弱。多晶硅供应过剩,9月预估产量12.2万吨,减产计划未落实,部分企业增产或复产。需求端硅片企业补库谨慎,高价硅料接受度有限,市场观望情绪浓厚。库存持续攀升对价格形成压制。
工业硅和多晶硅的行业发展趋势是什么?
工业硅行业,供应端西北厂调整开工,内蒙古增开计划,整体供应宽松。需求端有机硅支撑明显,但多晶硅减产影响四季度,需求支撑减弱。多晶硅行业,供应端减产预期升温但未落地,需求端硅片企业补库谨慎,高价料接受度有限。行业库存持续累积,价格短期内难有起色。
本报告重点分析了哪些方向?
本报告重点分析了工业硅和多晶硅的供需关系。工业硅方面,关注了西北厂和内蒙古的开工调整,以及有机硅行情对需求的支撑作用。多晶硅方面,分析了减产计划的落实情况,以及硅片企业补库行为对市场的影响。同时,报告也关注了库存变化对价格的影响。
当前市场对工业硅和多晶硅的判断是什么?
当前市场对工业硅和多晶硅的判断是供应过剩,需求疲软。工业硅价格上行空间受限,多晶硅价格短期内难有起色。市场观望情绪浓厚,硅片企业补库谨慎,高价料接受度有限。库存持续攀升对价格形成压制。
本报告提示了哪些风险点?
本报告提示了供应减量不及预期、高库存压制、政策不及预期等风险点。工业硅方面,供应宽松可能导致价格下行压力增大。多晶硅方面,库存持续攀升可能进一步压制价格。政策方面,相关产业政策的变化可能对市场产生影响。
你可能感兴趣
工业硅多晶硅市场周报:双硅需求难有起色,库存依旧压制价格
瑞达期货2025-05-23
工业硅多晶硅市场周报:双硅库存压力较大,价格承压难有起色
基础化工瑞达期货2025-05-16
工业硅&多晶硅周报:难有有效拉动,双硅偏空看待
铜冠金源期货2026-08-03
工业硅/多晶硅早报:基本面弱势难改叠加情绪较差,双硅盘面均偏弱运行
信达期货2025-04-14
工业硅/多晶硅早报:基本面弱势难改叠加情绪较差,双硅盘面均偏弱运行
信达期货2025-04-15
工业硅多晶硅市场周报:丰水期电价成本跌,双硅基本面依旧弱
瑞达期货2025-05-09
工业硅、多晶硅周报:基本面交易,硅价偏弱震荡
电气设备国信期货2025-09-01
有色金属周报(工业硅&多晶硅):基本面偏弱,硅系持续承压
宏源期货2025-05-07
工业硅&多晶硅周报:偏弱震荡维持,注意煤焦端对双硅可能产生的情绪扰动
五矿期货2026-05-23
工业硅&多晶硅周报:供增需缓格局维持,双硅震荡偏弱
铜冠金源期货2026-06-29