猜你想问
国债周报的核心内容是什么?
国债周报分析了当前债市的核心矛盾,即基本面支持利率下行或维持低位,但资金利率未传递宽松信号,导致利率下行受到约束。报告研判短期市场受交易情绪主导,若无明显催化因素,谨防市场冲高回落。同时关注资金利率超预期上行等风险。
债市未来发展趋势如何?
债市未来发展趋势需关注资金面与政策面变化。当前税期影响下资金面偏紧,但市场视为短期现象。长期来看,经济数据显示内需疲弱,投资增速跌幅加深,基建未见回暖,房地产投资深度下跌,但高技术制造业受AI投资拉动表现突出。政策态度方面,央行行长潘功胜文章认为社融或信贷增速放缓是正常现象,不会过度宽松,市场对四季度政策松动有憧憬。
本周期报告重点分析了哪些方向?
本周期报告重点分析了资金利率与经济数据对债市的影响。资金面方面,受税期影响DR001一度升至1.47%附近,但周五降至1.43%左右,央行开始进行14D逆回购。下周市场到期4520亿,需关注DR001能否回落至1.40%以内。经济数据方面,8月社会融资规模同比减少约9000亿,存量增速放缓,人民币贷款与政府债券降幅较大,企业债券融资与境内股票融资同比保持增长,但私人部门增量未能抵消信贷下降。居民短贷、中长贷连续两个月负增,企业短贷收缩、中长贷同比少增。
当前债市市场现状如何判断?
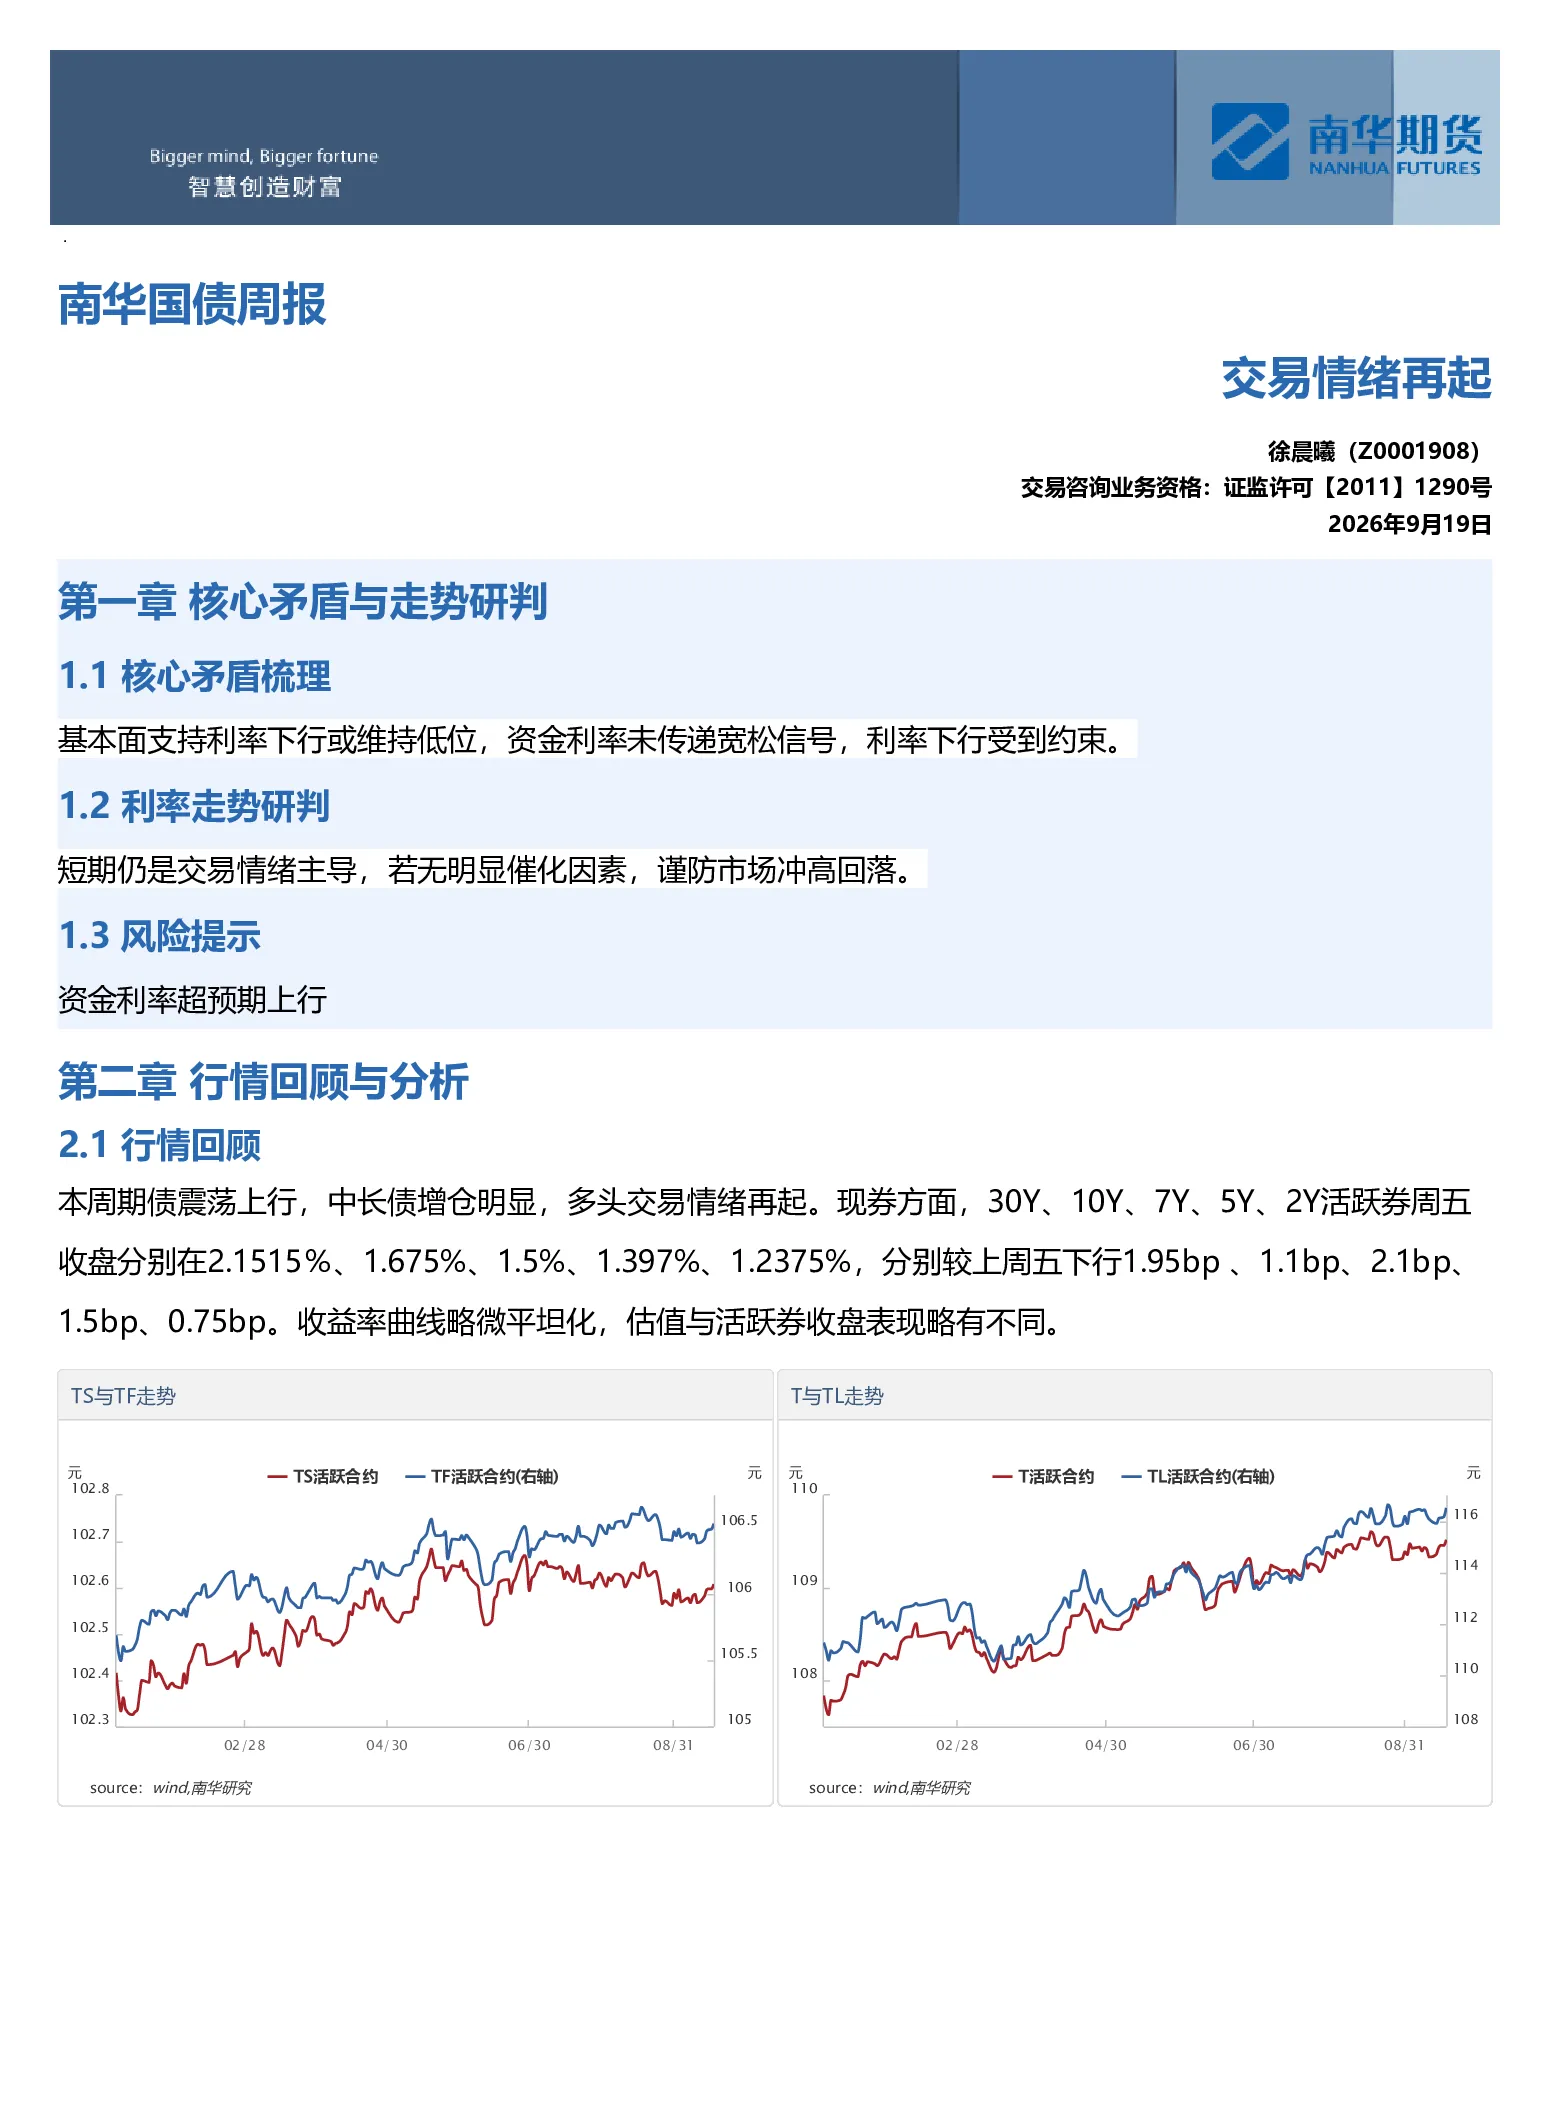
当前债市市场现状表现为震荡上行,中长债增仓明显,多头交易情绪再起。现券收益率普遍下行,30Y、10Y、7Y、5Y、2Y活跃券分别下行1.95bp至1.1515%、1.1bp至1.675%、2.1bp至1.5%、1.5bp至1.397%、0.75bp至1.2375%。收益率曲线略微平坦化,但估值与活跃券收盘表现略有不同。市场短期受交易情绪主导,但长期利率走势仍受资金利率约束。
本周期报告有哪些风险提示?
本周期报告提示的主要风险包括资金利率超预期上行,这可能对债市造成压力。此外,经济数据显示内需疲弱态势未改,投资增速跌幅加深,基建未见回暖,房地产投资深度下跌,70城房价同比跌幅收窄,消费偏弱,社会零售增速放缓,汽车为主要拖累。工业增加值同比回升,高技术制造业受AI投资拉动表现突出,但需关注外需边际变化及内需复苏进程。政策态度方面,央行行长潘功胜文章认为不会过度宽松,市场对四季度政策松动有憧憬,但具体政策走向仍需关注。