猜你想问
这份研报主要分析了什么内容?
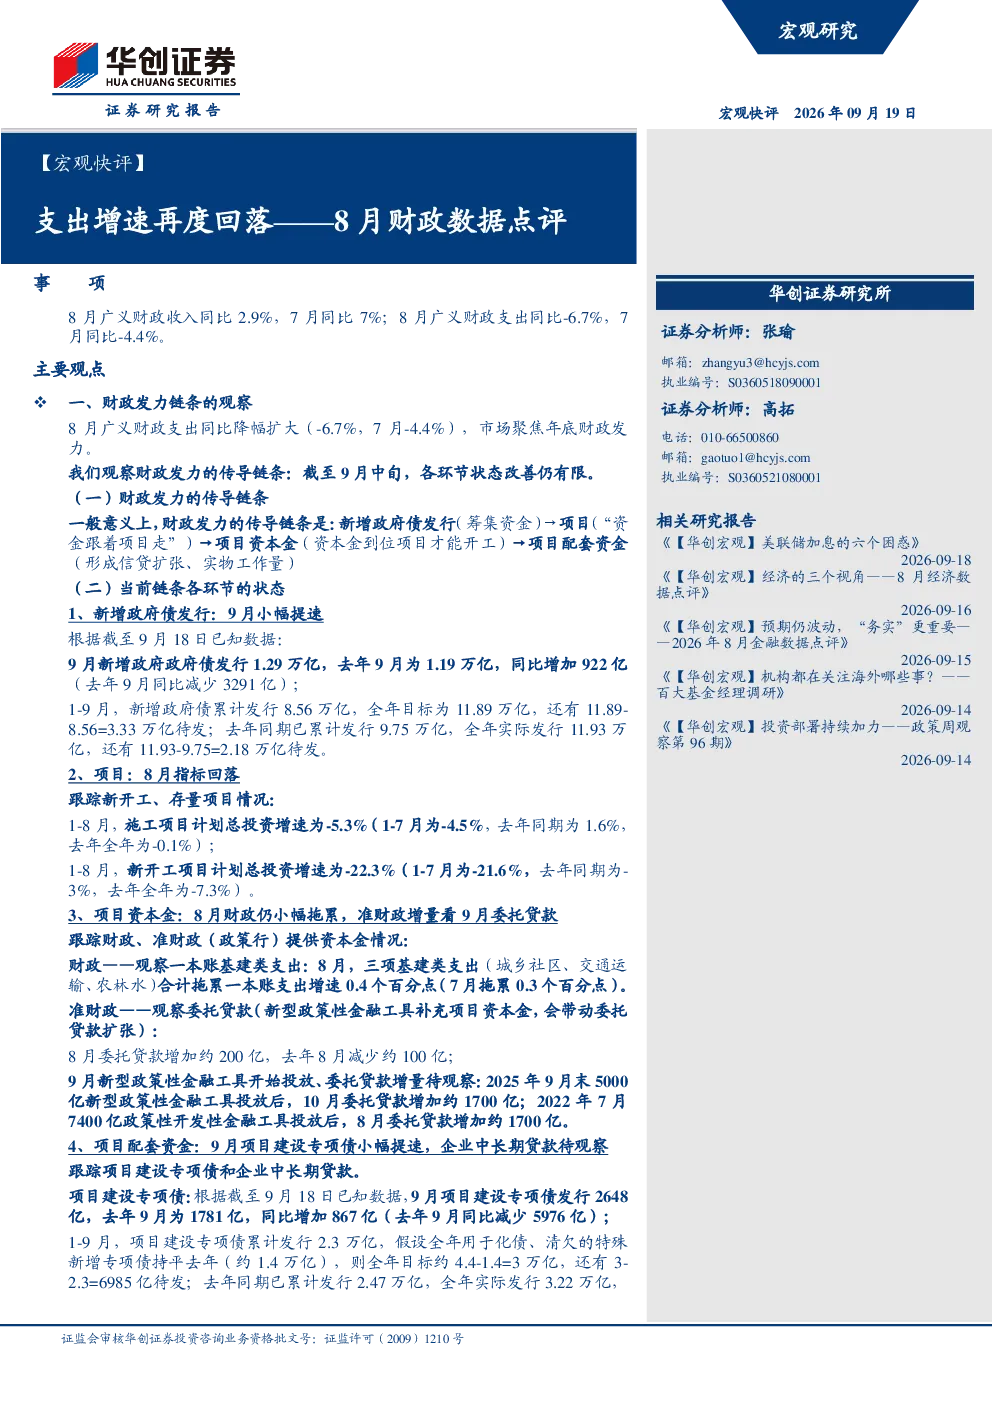
这份研报主要分析了8月中国财政数据,重点关注了财政发力的传导链条及其各环节的状态。报告指出,财政发力的传导链条包括新增政府债发行、项目、项目资本金和项目配套资金四个环节。当前,新增政府债发行在9月有小幅提速,但项目投资增速在8月出现回落,项目资本金方面8月财政支出略有拖累,而项目配套资金则待9月观察。此外,报告还分析了8月财政数据的收入端和支出端情况,以及广义财政方面卖地收入和新增专项债发行的影响。
当前财政发力的传导链条各环节的状态如何?
当前财政发力的传导链条各环节状态不一。新增政府债发行方面,9月有小幅提速,1-9月累计发行8.56万亿,全年目标11.89万亿,剩余3.33万亿待发。项目投资方面,1-8月施工项目计划总投资增速为-5.3%,新开工项目计划总投资增速为-22.3%。项目资本金方面,8月三项基建类支出拖累一本账支出增速0.4个百分点,准财政增量看9月委托贷款。项目配套资金方面,9月项目建设专项债发行2648亿,同比增加867亿,假设全年用于化债、清欠的特殊新增专项债持平去年,则全年目标约3万亿,剩余6985亿待发。
报告重点分析了哪些方向?
报告重点分析了8月财政数据的收入端和支出端情况。收入端方面,报告指出8月一般公共预算收入增速回落至4.7%,税收收入增速回落至5.6%,非税收入增速回升至0.3%。1-8月收入规模为年初预算的71%,进度为2021年以来同期最快。分项看,企业所得税、增值税等价格相关税拉动税收收入增速1.4个百分点,个税等收入相关税拉动1.7个百分点,外贸相关税拉动2.2个百分点。支出端方面,报告指出8月一般公共预算支出增速转负至-0.1%,1-8月支出规模为年初预算的60.5%,略高于2025年同期但低于2024年同期。基建类支出拖累支出增速0.4个百分点,三项代表性民生类支出拉动支出增速0.9个百分点。广义财政方面,卖地收入降幅收窄至-12.6%,但发债偏慢导致支出降幅扩大至-6.7%。
当前市场现状如何判断?
当前市场现状可以从财政数据中观察到一些特征。收入端反映经济仍有一定支撑,如价格上行、股市活跃、外贸增势强劲等,这些因素推动了税收收入的增长。支出端则显示财政支出进度仍待加快,基建类支出起色尚不明显,这可能与项目资本金到位不足有关。广义财政方面,卖地收入降幅收窄,但发债偏慢导致支出降幅扩大,这表明财政政策在当前经济环境下面临一定压力。总体来看,财政数据反映出经济复苏的基础尚不稳固,需要进一步的政策支持。
研报中有哪些风险提示?
研报中提示的风险主要集中在财政政策传导效率不高和财政支出进度不及预期方面。首先,财政发力的传导链条中,项目投资增速回落,项目资本金到位不足,这可能导致财政政策的效果打折扣。其次,基建类支出拖累支出增速,这表明财政支出进度仍需加快,否则可能影响经济复苏的进程。此外,广义财政方面,卖地收入和发债的可持续性仍待观察,如果这些收入来源不稳定,可能会对财政支出造成压力。因此,需要关注财政政策传导效率和政策执行力度,以防范相关风险。