猜你想问
中伟新材2026年半年报核心内容有哪些?
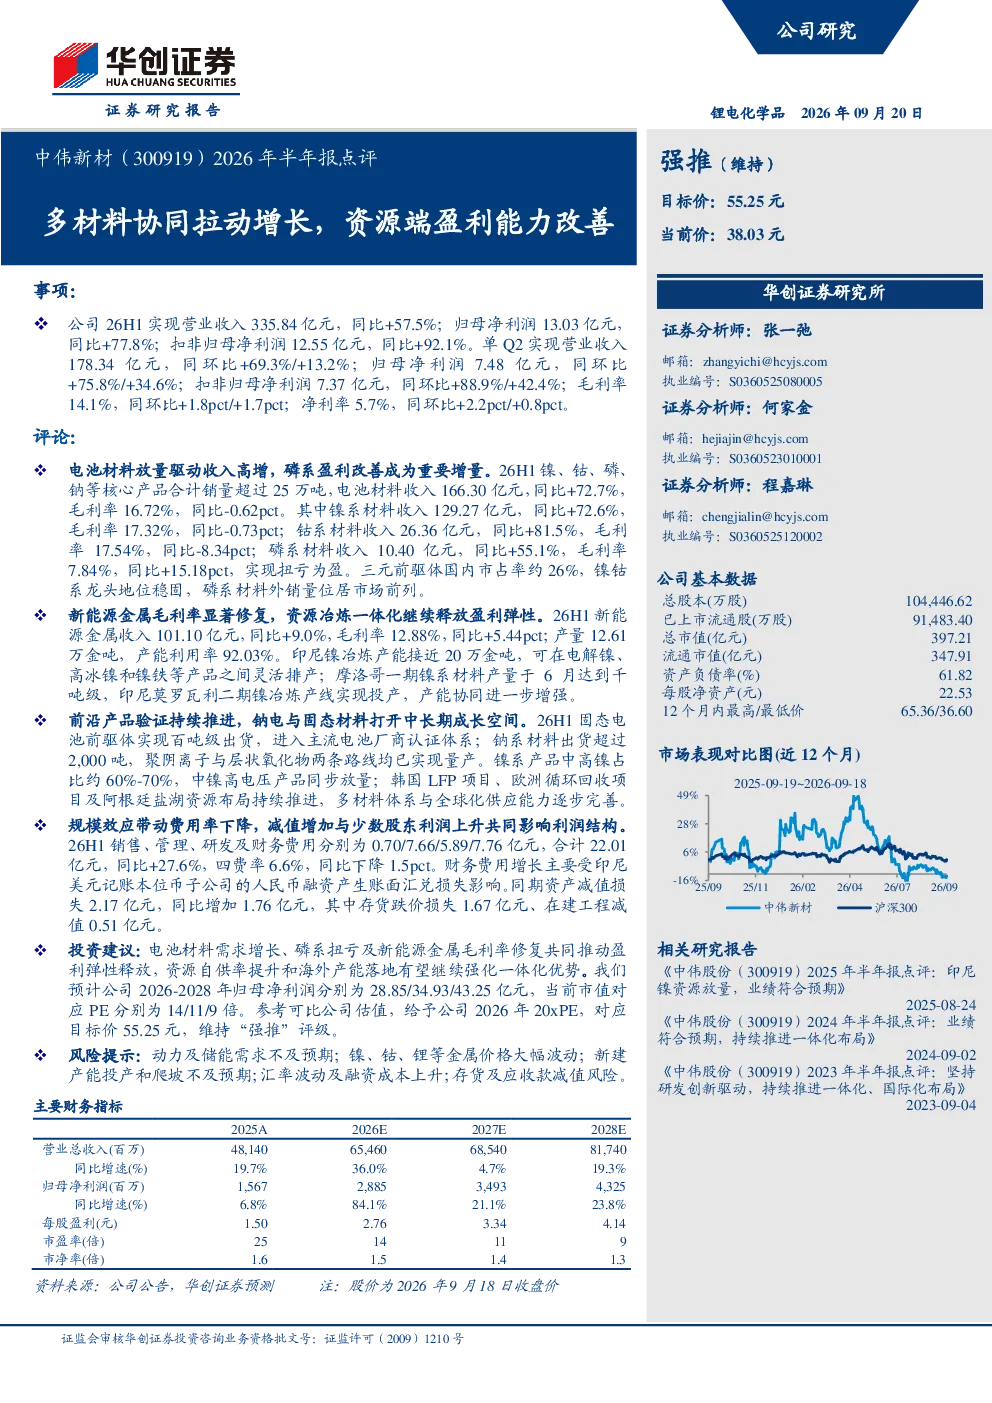
中伟新材2026年上半年业绩显著增长,营业收入335.84亿元,同比增长57.5%;归母净利润13.03亿元,同比增长77.8%。单Q2营业收入178.34亿元,同比增长69.3%;归母净利润7.48亿元,同比增长75.8%。毛利率和净利率均有所提升,分别达到14.1%和5.7%。电池材料放量驱动收入高增,其中镍系材料收入129.27亿元,同比增长72.6%;钴系材料收入26.36亿元,同比增长81.5%;磷系材料收入10.40亿元,同比增长55.1%,毛利率实现扭亏为盈。新能源金属毛利率显著修复,收入101.10亿元,同比增长9.0%,毛利率12.88%,同比提升5.44pct。固态电池前驱体实现百吨级出货,进入主流电池厂商认证体系;钠系材料出货超过2,000吨,聚阴离子与层状氧化物两条路线均已实现量产。费用率下降,销售、管理、研发及财务费用合计22.01亿元,同比+27.6%,四费率6.6%,同比下降1.5pct。
新能源电池材料行业发展趋势如何?
新能源电池材料行业发展趋势呈现多材料协同拉动增长态势。镍、钴、磷、钠等核心产品销量超过25万吨,电池材料收入166.30亿元,同比增长72.7%。镍系材料收入占比最高,钴系材料增长最快,磷系材料外销量位居市场前列。三元前驱体国内市占率约26%,镍钴系龙头地位稳固。新能源金属毛利率显著修复,印尼镍冶炼产能接近20万吨,摩洛哥一期镍系材料产量于6月达到千吨级,产能协同进一步增强。固态电池前驱体实现百吨级出货,钠系材料出货超过2,000吨,聚阴离子与层状氧化物两条路线均已实现量产。高镍占比约60%-70%,中镍高电压产品同步放量。韩国LFP项目、欧洲循环回收项目及阿根廷盐湖资源布局持续推进,多材料体系与全球化供应能力逐步完善。
中伟新材报告重点分析了哪些方向?
中伟新材报告重点分析了多材料协同驱动增长及资源端盈利能力改善。报告显示,镍、钴、磷、钠等核心产品合计销量超过25万吨,电池材料收入166.30亿元,同比增长72.7%。其中,镍系材料收入129.27亿元,同比增长72.6%;钴系材料收入26.36亿元,同比增长81.5%;磷系材料收入10.40亿元,同比增长55.1%,毛利率实现扭亏为盈。新能源金属收入101.10亿元,同比增长9.0%,毛利率12.88%,同比提升5.44pct。报告还关注了固态电池前驱体百吨级出货、钠系材料出货超过2,000吨、聚阴离子与层状氧化物两条路线量产等前沿产品验证进展。印尼镍冶炼产能接近20万吨,摩洛哥一期镍系材料产量于6月达到千吨级,产能协同进一步增强。韩国LFP项目、欧洲循环回收项目及阿根廷盐湖资源布局持续推进,多材料体系与全球化供应能力逐步完善。
当前新能源电池材料市场现状如何?
当前新能源电池材料市场现状呈现供需两旺格局。中伟新材2026年上半年业绩显著增长,营业收入335.84亿元,同比增长57.5%;归母净利润13.03亿元,同比增长77.8%。电池材料收入166.30亿元,同比增长72.7%,其中镍系材料收入129.27亿元,同比增长72.6%;钴系材料收入26.36亿元,同比增长81.5%;磷系材料收入10.40亿元,同比增长55.1%,毛利率实现扭亏为盈。新能源金属毛利率显著修复,收入101.10亿元,同比增长9.0%,毛利率12.88%,同比提升5.44pct。固态电池前驱体实现百吨级出货,进入主流电池厂商认证体系;钠系材料出货超过2,000吨,聚阴离子与层状氧化物两条路线均已实现量产。镍系产品中高镍占比约60%-70%,中镍高电压产品同步放量。印尼镍冶炼产能接近20万吨,摩洛哥一期镍系材料产量于6月达到千吨级,产能协同进一步增强。韩国LFP项目、欧洲循环回收项目及阿根廷盐湖资源布局持续推进,多材料体系与全球化供应能力逐步完善。
中伟新材报告有哪些风险提示?
中伟新材报告提示了多项风险:动力及储能需求不及预期可能影响业绩增长;镍、钴、锂等金属价格大幅波动将影响原材料成本;新建产能投产和爬坡不及预期可能导致产能利用率不足;汇率波动及融资成本上升可能增加财务压力;存货及应收款减值风险需关注。报告显示,资产减值损失2.17亿元,同比增加1.76亿元,其中存货跌价损失1.67亿元、在建工程减值0.51亿元。财务费用增长主要受印尼子公司的人民币融资产生账面汇兑损失影响。这些风险因素可能对公司的盈利能力和经营稳定性产生影响。