猜你想问
这份研报主要讲了什么内容?
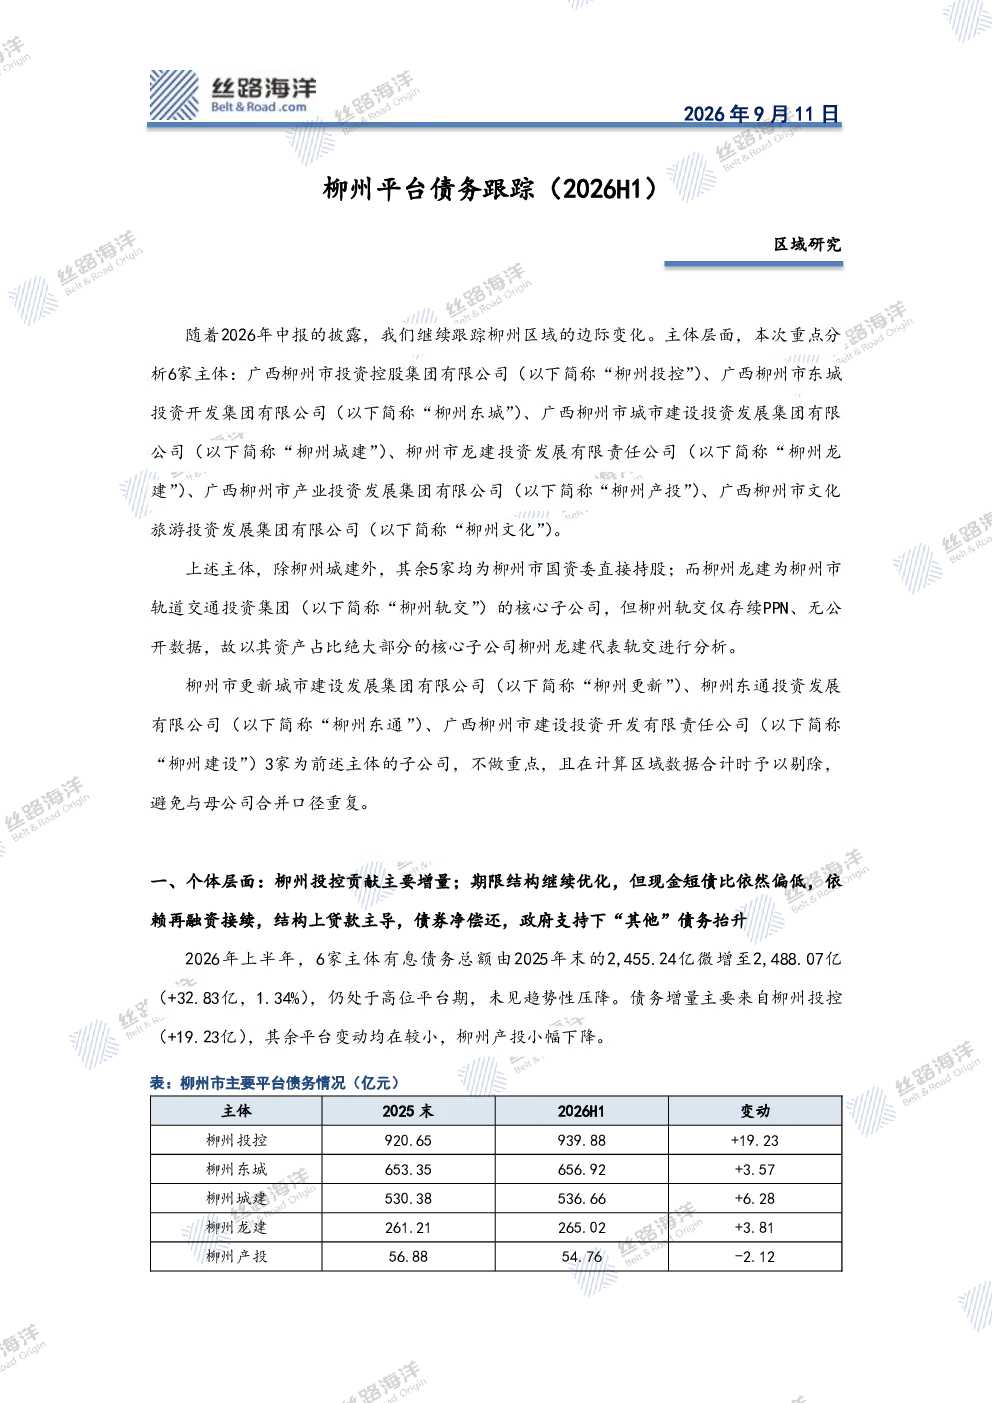
这份研报主要跟踪了柳州区域6家主体的债务情况,包括债务增量、期限结构、现金短债比、有息债务结构等个体层面数据,以及区域层面的总量与结构变化。报告还新增了对柳州产投的股权定位、业务情况、资产构成、银行授信和短期债务风险的分析,并跟踪了柳州的基本面情况,如经济增长、投资消费、财政情况、区域金融和政府债券等。最后总结了柳州区域债务规模已得到控制,期限结构持续优化,化债思路为“以时间换空间、以低成本置换高成本短久期债务”,主要依靠专项债注入、银行贷接续和债券借新还旧。柳州经济回稳,工业动能强劲,为平台债务提供财税支撑,但财政自给率低、土地回款不确定性仍是化债关键约束。柳州产投作为新发债主体,带有鲜明的产业投资与资本运作属性,但短期债务占比高,融资渠道依赖银行贷,需关注其他应收款回收风险。
柳州平台债务行业发展趋势如何?
柳州平台债务行业呈现总量平稳在高位平台的特点,期限结构持续优化,短期占比下降6.31个百分点,债券净偿还占比下降2.03个百分点。银行贷款占比稳定在60%,成为承接到期债务的主力;非标贷款基本出清,其他有息债务(政府支持)上升2.30个百分点。柳州区域债务规模已得到控制,化债思路为“以时间换空间、以低成本置换高成本短久期债务”,主要依靠专项债注入、银行贷接续和债券借新还旧。柳州经济回稳,工业动能强劲,为平台债务提供财税支撑,但财政自给率低、土地回款不确定性仍是化债关键约束。柳州产投作为新发债主体,带有鲜明的产业投资与资本运作属性,但短期债务占比高,融资渠道依赖银行贷,需关注其他应收款回收风险。未来,柳州平台债务行业可能继续优化期限结构,降低短期集中度,但需关注财政自给率和土地回款等风险因素。
研报重点分析了哪些方向?
研报重点分析了柳州区域6家主体的债务情况,包括债务增量、期限结构、现金短债比、有息债务结构等个体层面数据,以及区域层面的总量与结构变化。报告还新增了对柳州产投的股权定位、业务情况、资产构成、银行授信和短期债务风险的分析,并跟踪了柳州的基本面情况,如经济增长、投资消费、财政情况、区域金融和政府债券等。最后总结了柳州区域债务规模已得到控制,期限结构持续优化,化债思路为“以时间换空间、以低成本置换高成本短久期债务”,主要依靠专项债注入、银行贷接续和债券借新还旧。柳州经济回稳,工业动能强劲,为平台债务提供财税支撑,但财政自给率低、土地回款不确定性仍是化债关键约束。柳州产投作为新发债主体,带有鲜明的产业投资与资本运作属性,但短期债务占比高,融资渠道依赖银行贷,需关注其他应收款回收风险。
当前市场对柳州平台债务的判断是什么?
当前市场对柳州平台债务的判断是,柳州区域债务规模已得到控制,期限结构持续优化,化债思路为“以时间换空间、以低成本置换高成本短久期债务”,主要依靠专项债注入、银行贷接续和债券借新还旧。柳州经济回稳,工业动能强劲,为平台债务提供财税支撑,但财政自给率低、土地回款不确定性仍是化债关键约束。柳州产投作为新发债主体,带有鲜明的产业投资与资本运作属性,但短期债务占比高,融资渠道依赖银行贷,需关注其他应收款回收风险。市场认为柳州平台债务风险总体可控,但仍需关注财政自给率和土地回款等风险因素。
研报提示了哪些风险?
研报提示了柳州平台债务的几项风险:首先,财政自给率低,2026年1-7月一般公共预算收入同比增长13.3%,但支出进度更快,自给率降至31.3%,这可能导致未来财政压力增大。其次,土地回款不确定性,土地回款是地方政府重要的收入来源,但受房地产市场波动等因素影响,土地回款存在不确定性,这可能影响柳州平台的偿债能力。再次,柳州产投作为新发债主体,短期债务占比高,融资高度依赖银行贷,其他应收款32.15亿元,需关注回收情况。最后,宏观经济波动可能影响柳州平台的经营状况和偿债能力,需密切关注宏观经济形势变化。