猜你想问
这份研报主要讲了什么内容?
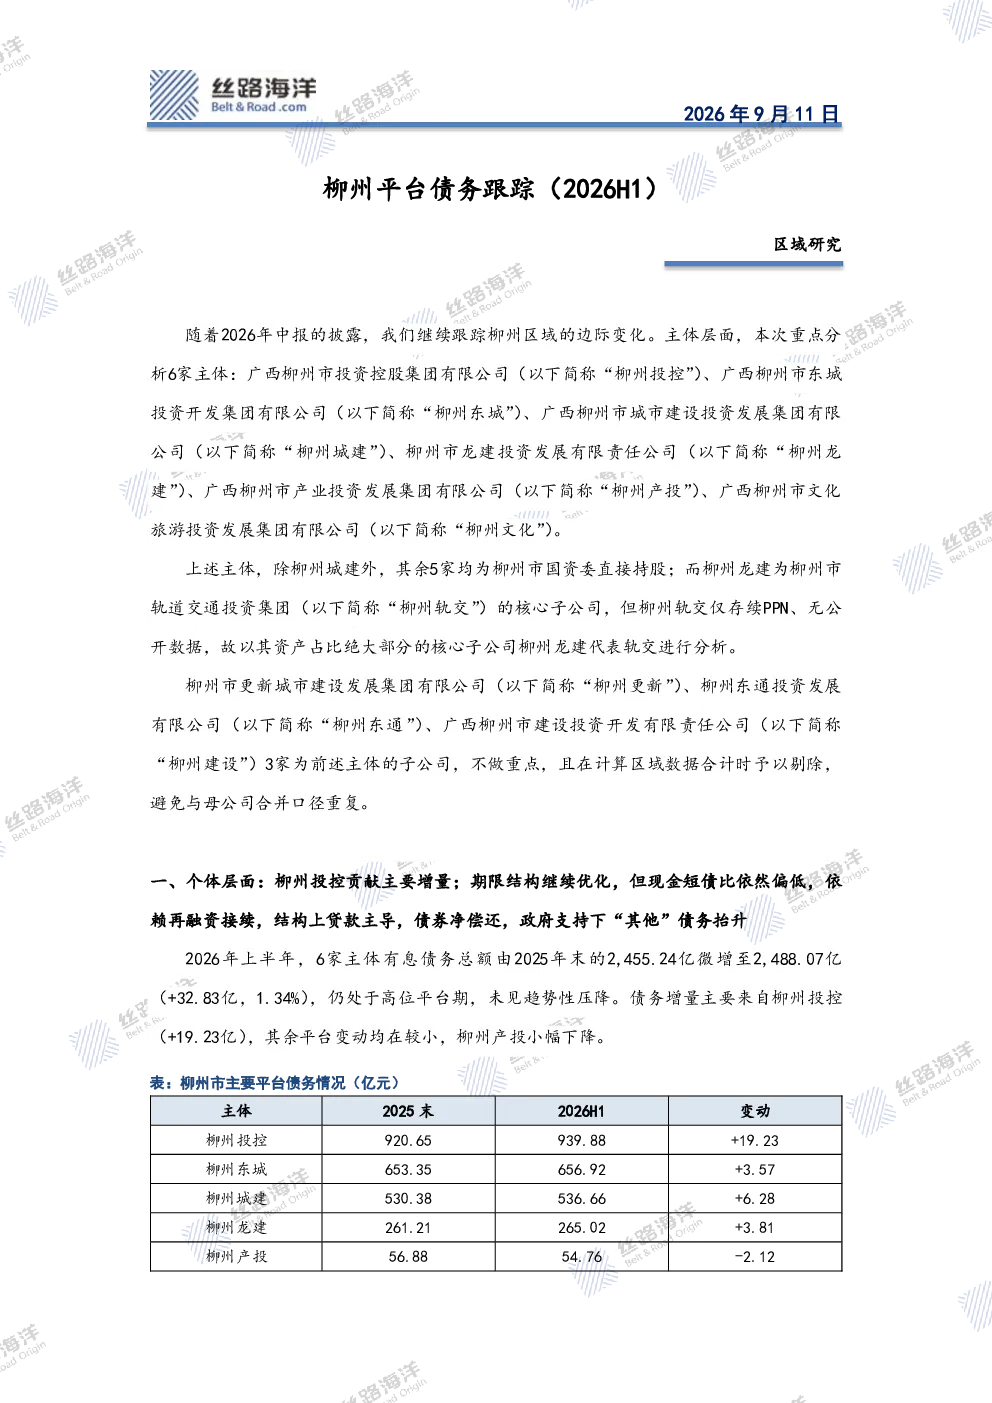
这份研报主要跟踪了柳州平台在2026年上半年的债务情况。报告显示,6家主体有息债务总额微增至2,488.07亿,仍处高位平台期,增量主要来自柳州投控。多数平台短期占比下降,但柳州文化短期占比逆势上升。柳州平台总体现金短债比偏低,依赖再融资接续。银行贷款是承接到期债务的主力,债券整体净偿还,非标贷款基本出清,政府专项债大幅增长。区域层面,总量平稳,结构优化,短期占比下降,债券净偿还,非标贷款出清,政府专项债占比上升。新增平台柳州产投定位为资源配置和资本运作主体,业务多元,资产以投资性为主,银行授信使用率高,但短期债务占比高,融资渠道依赖银行贷,其他应收款需关注回收。柳州经济回稳,工业动能强劲,但财政自给率低,对转移支付依赖度高,土地回款不确定性大,是化债关键约束。平台债务规模增长已得到控制,结构持续优化,但财政平衡和土地回款仍需关注。
柳州平台债务结构有哪些变化趋势?
柳州平台债务结构呈现几个明显变化趋势。个体层面,短期占比多数下降,但柳州文化短期占比逆势上升,显示短期集中度走高。现金短债比总体偏低,化债成效体现在债务“降息换期”而非现金积累。银行贷款占比约60%,是承接到期债务的主力;债券整体净偿还,柳州投控和柳州龙建贡献主要降幅;非标贷款基本出清;政府专项债大幅增长,柳州投控增量近59.30亿。区域层面,短期占比下降(25.05%至18.74%),期限结构改善;债券占比下降(26.56%至24.53%),净偿还;银行贷款占比稳定在60%左右;非标贷款接近出清;其他有息债务占比上升(12.17%至14.47%),体现政府专项债支持。这些变化显示柳州平台在优化债务结构,但财政平衡和土地回款仍需持续关注。
柳州产投的业务特点和风险点有哪些?
柳州产投由柳州市国资委控股95.12%,定位为二三产业发展的资源配置、投融资、产业培育和资本运作主体。2025年营收21.06亿元,业务多元,以经营性业务为主,包括商贸零售、日化、药品、燃气销售、供应链管理、基金投资等,并推进重大资产重组收缩日化板块。资产构成以投资性房地产、在建工程、基金/股权等投资性资产为主,呈现“重资产+投资平台”特征。银行授信共获得74.95亿元,使用率74.62%,地方法人机构是重要信贷来源,但国有大行和股份制银行授信使用率高,浦发银行可用额度大。主要风险点在于短期有息债务占比高(约50%),融资渠道依赖银行贷,其他应收款32.15亿元需关注回收。这些特点显示柳州产投在快速扩张的同时,也面临一定的流动性风险。
柳州地区当前的经济和财政状况如何?
柳州地区2026年上半年GDP增长5.7%,工业动能强劲,但汽车产业面临压力。基础设施投资增长18.5%,高技术产业投资增长35.9%,消费总体平稳,升级类商品增长较快,对东盟出口增长显著。2026年1-7月一般公共预算收入同比增长13.3%,但支出进度更快,自给率降至31.3%。区域信贷投放以对公、平台及国企为主,贷存比约113.4%。广西自治区隐债置换专项债已发行完毕,特殊新增专项债发行进度74.71%,剩余发行空间可能集中在特殊新增专项债。柳州经济回稳,但财政自给率低,对转移支付依赖度高,土地回款不确定性大,是化债关键约束。这些状况表明柳州经济基础较好,但财政可持续性仍面临挑战。
这份研报提示了哪些需要关注的债务风险?
这份研报提示了几个需要关注的债务风险。首先,柳州平台总体现金短债比偏低,依赖再融资接续,化债成效主要体现在债务“降息换期”而非现金积累,存在再融资风险。其次,柳州文化短期占比逆势上升,短期集中度走高,增加了短期偿债压力。再次,柳州产投短期有息债务占比高(约50%),融资渠道依赖银行贷,其他应收款32.15亿元需关注回收,存在流动性风险。最后,柳州地区财政自给率低,对转移支付依赖度高,土地回款不确定性大,这会影响平台债务的可持续性。这些风险点需要持续关注,以评估柳州平台的债务风险水平。