猜你想问
这份报告的核心内容是什么?
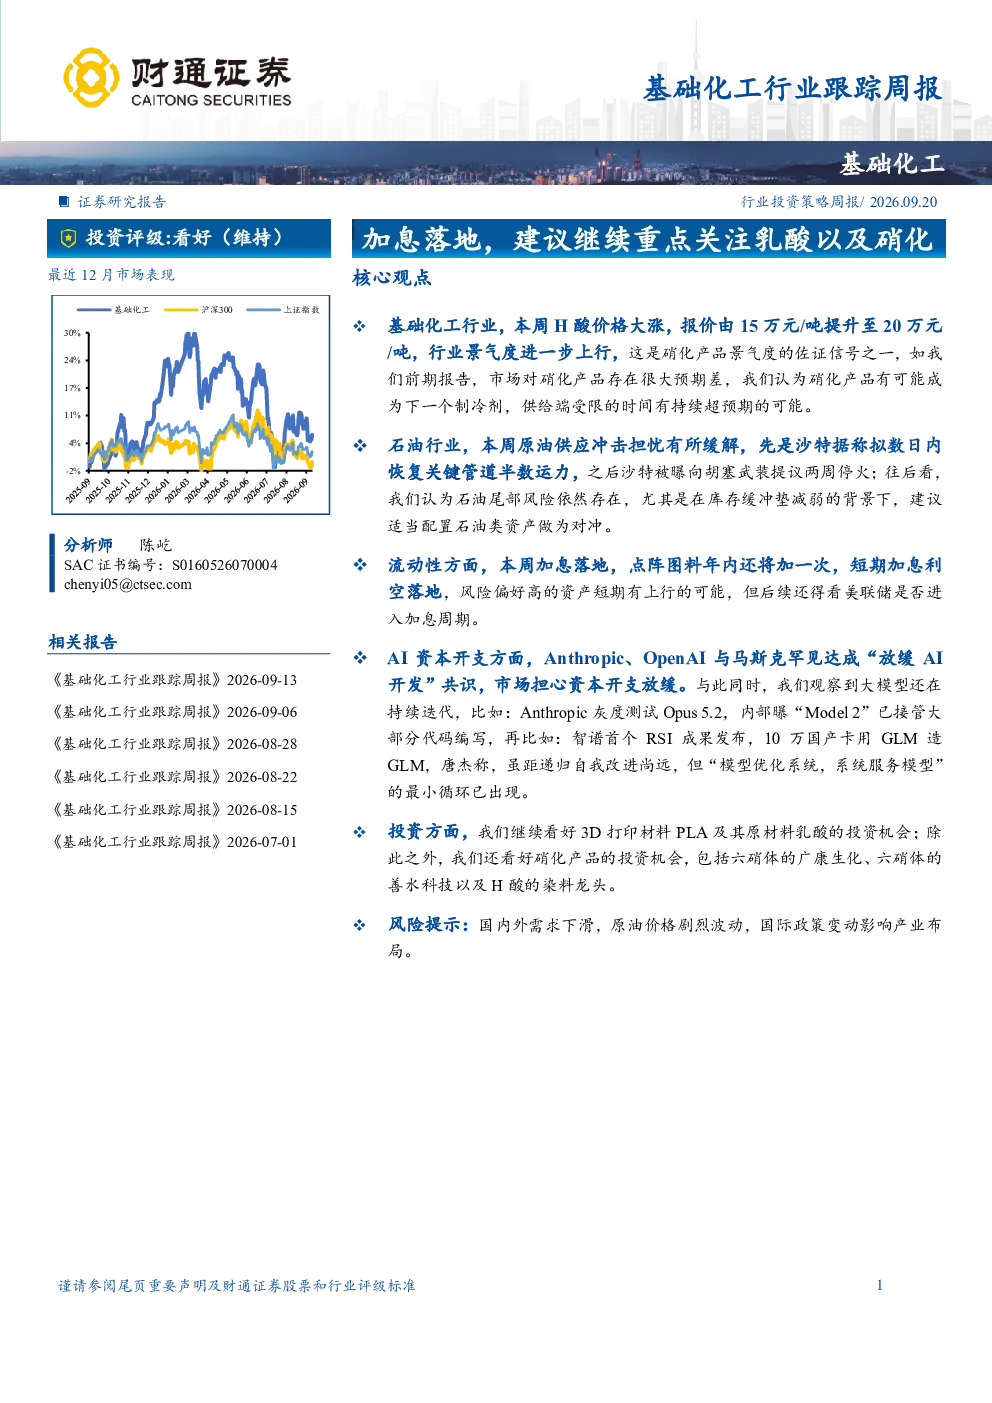
报告指出基础化工行业景气度上行,硝化产品景气度提升,存在预期差可能成为下一个制冷剂,供给端受限时间可能超预期。同时关注石油行业供应冲击担忧缓解及流动性变化,建议适当配置石油类资产对冲,并观察美联储加息周期。
基础化工赛道未来发展趋势如何?
基础化工行业整体呈现景气度上行态势,特别是硝化产品市场表现突出,其供需关系及价格变化值得关注。煤化工领域动力煤供给紧张推动价格上涨,而甲醇表现相对弱势。化肥行业尿素重心走低,钾肥市场也呈现弱势。轮胎行业底部企稳,原料价格波动影响较大。
报告重点分析了哪些化工品?
报告重点分析了聚氨酯(MDI市场高位僵持,纯MDI上涨,TDI先涨后跌)、农药(菊酯类市场清淡,烯草酮价格弱稳,草甘膦淡稳)、三氯蔗糖(供需矛盾施压难反弹)、安赛蜜(成本提升高位整理)、麦芽酚(低价货源减少横盘运行)、煤化工(动力煤价格上涨,甲醇弱势,合成氨坚挺)、化肥(尿素重心走低,钾肥弱势)、轮胎(开工回落底部企稳)、分散染料(成本底部支撑高位整理)、碳酸二甲酯(高价抑制需求价格回归)、纯碱(成本压力挺价为主)、涤纶长丝(成本利好市场偏强)等品种。
当前化工品市场现状如何?
当前化工品市场呈现分化态势,部分产品如硝化产品、煤化工动力煤、部分农药品种等表现较好,而三氯蔗糖、化肥中的尿素和钾肥、涤纶长丝等则面临压力。聚氨酯市场内部MDI和TDI走势不同,农药市场整体偏清淡。整体看行业处于景气度上行阶段,但不同细分领域表现存在差异。
这份报告有哪些风险提示?
报告提示的风险包括国内外需求可能下滑、原油价格剧烈波动以及国际政策变动可能影响产业布局。这些因素可能对化工品价格和行业发展趋势产生不利影响,需密切关注。此外,部分化工品如三氯蔗糖、化肥等面临供需矛盾压力,市场反弹存在不确定性。
你可能感兴趣
基础化工行业跟踪周报:细胞肉技术着力突破规模化生产障碍,千亿市场蓄势待发
基础化工东吴证券2022-05-09
基础化工行业跟踪周报
基础化工财通证券2026-08-22
基础化工行业跟踪周报:生物基生产1,3-丙二醇突破技术垄断,规模化降本生产打开市场空间
基础化工东吴证券2022-04-24
基础化工行业跟踪周报:化学催化实现HMF降本生产,拓展全产业链衍生品未来可期
基础化工东吴证券2022-04-17
基础化工行业跟踪周报
基础化工财通证券2026-08-30
基础化工行业跟踪周报
基础化工财通证券2026-08-08
基础化工行业跟踪周报:风格均衡正式开启,周期龙头性价比高
财通证券2026-07-27
基础化工行业跟踪周报:乳制品变革悄然开启,微生物发酵技术未来可期
基础化工东吴证券2022-05-15
基础化工行业跟踪周报:基础化工行业2021年报及2022一季报综述
基础化工东吴证券2022-05-03
基础化工行业跟踪周报:终端产品持续热销,益生菌行业蓬勃发展
基础化工东吴证券2022-04-10