猜你想问
股指期货基差修复情况如何?
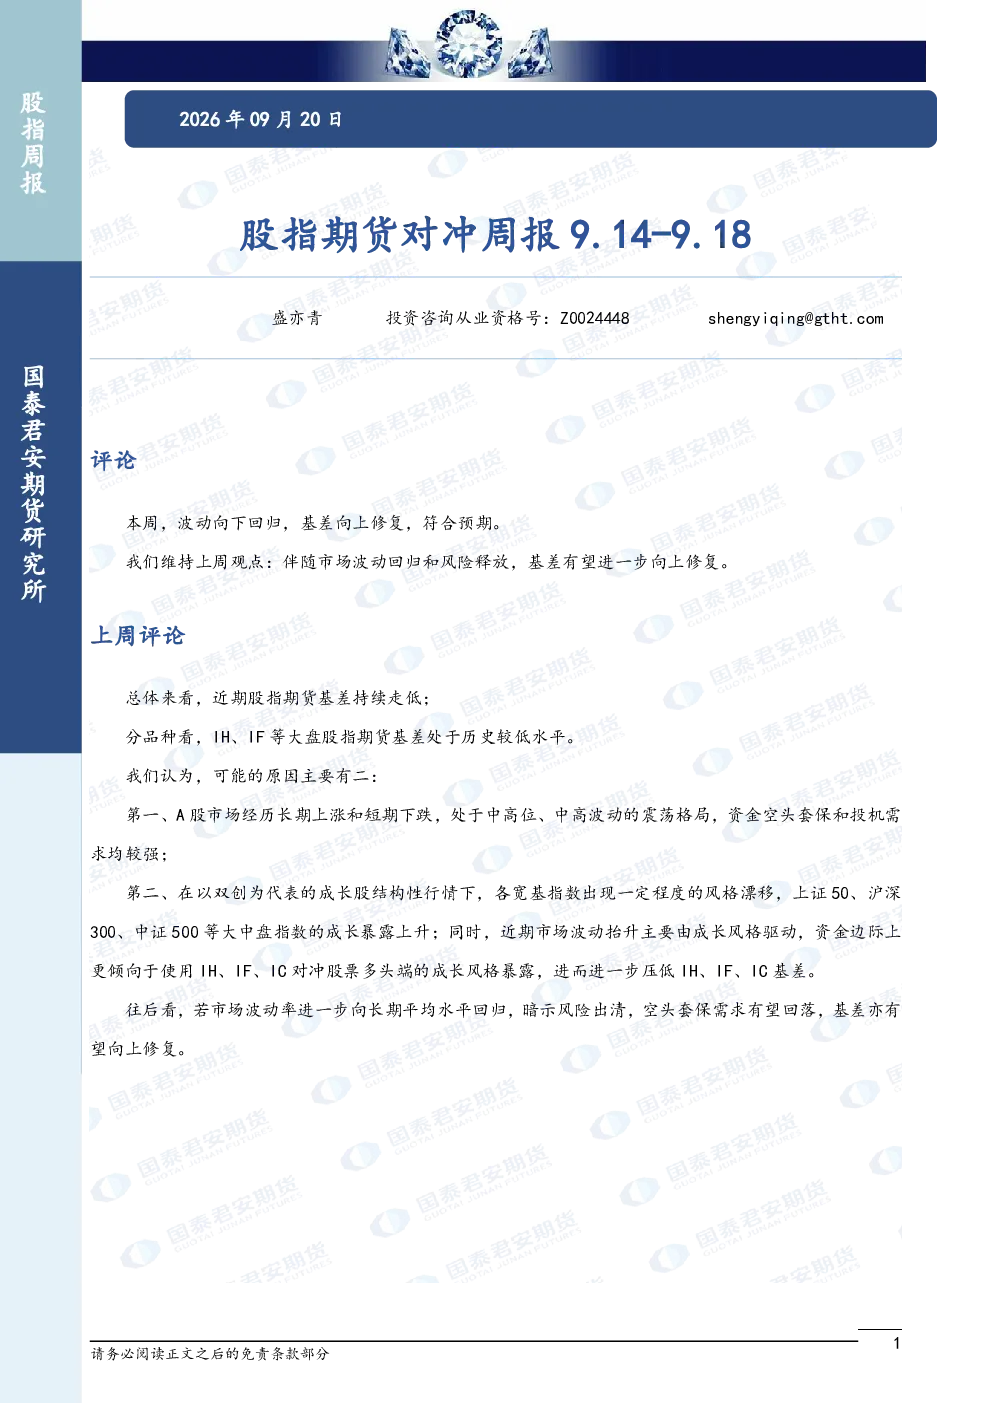
本周股指期货基差波动向下但回归正常,基差向上修复符合预期。上周分析指出,近期A股市场处于中高位震荡格局,资金空头套保和投机需求均较强;双创代表的成长股结构性行情导致宽基指数风格漂移,资金更倾向于使用IH、IF、IC对冲成长风格暴露,从而压低相关基差。最新数据显示,IH、IF等大盘股指期货基差处于历史较低水平。若市场波动率进一步回归长期平均水平,暗示风险出清,空头套保需求有望回落,基差亦有望向上修复。
A股市场近期走势特点是什么?
近期A股市场处于中高位震荡格局,资金空头套保和投机需求均较强。双创代表的成长股结构性行情导致宽基指数风格漂移,资金更倾向于使用IH、IF、IC对冲成长风格暴露,从而压低相关基差。这种风格漂移现象反映了市场对成长股的偏好,同时也增加了股指期货对冲的复杂性。若市场波动率进一步回归长期平均水平,暗示风险出清,空头套保需求有望回落,基差亦有望向上修复。
股指期货对冲策略的核心逻辑是什么?
股指期货对冲策略的核心逻辑在于利用股指期货合约与现货指数之间的价格差异(基差)进行风险对冲。上周分析指出,IH、IF等大盘股指期货基差处于历史较低水平,这表明市场对冲成本较低。若市场波动率进一步回归长期平均水平,暗示风险出清,空头套保需求有望回落,基差亦有望向上修复。这种修复将降低对冲成本,提高对冲效率。投资者需关注市场波动率和基差变化,动态调整对冲策略。
当前市场风险点有哪些?
当前市场风险点主要包括:1)市场波动率变化可能影响股指期货基差,进而影响对冲效果;2)双创代表的成长股结构性行情可能导致宽基指数风格漂移,增加对冲难度;3)资金空头套保和投机需求的变化可能影响股指期货合约价格。若市场波动率进一步回归长期平均水平,暗示风险出清,空头套保需求有望回落,但投资者仍需关注宏观政策、行业动态等因素对市场的影响。
研报信息如何使用?
本报告观点和信息仅供专业投资者参考,不构成投资建议。投资者在使用本报告时应结合自身风险承受能力和投资目标,谨慎决策。报告强调,股指期货对冲策略的有效性取决于市场波动率、基差变化等因素,投资者需持续跟踪市场动态,动态调整对冲策略。同时,投资者需自行承担风险,包括但不限于市场风险、流动性风险等。