猜你想问
这份研报的核心内容是什么?
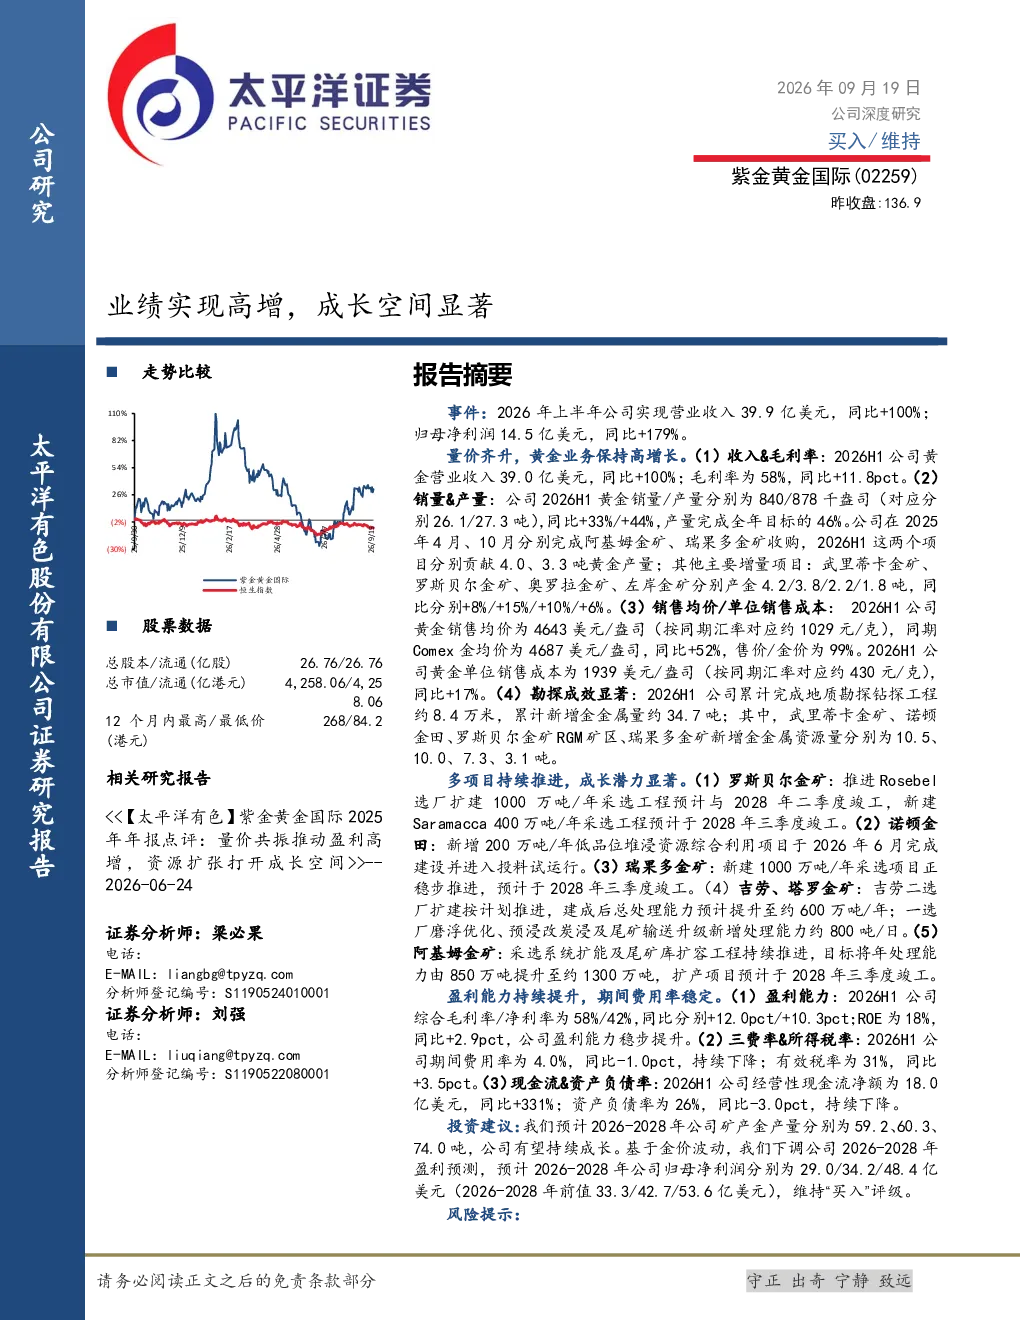
这份研报分析了公司在2026年上半年的业绩表现,显示营业收入和净利润均实现高增长,主要得益于毛利增加。报告详细介绍了公司黄金业务的快速成长和产量同比大幅提升,以及多个扩产项目的推进情况。此外,报告还探讨了公司黄金资源量的丰富程度和勘探进展,并对未来几年的矿产金产量和归母净利润进行了预测。
有色金属行业的发展趋势如何?
有色金属行业的发展趋势受多种因素影响,包括全球经济增长、资源供需关系、技术创新和政策环境等。从这份研报来看,黄金业务表现突出,显示出贵金属在特定市场环境下的价值提升潜力。同时,行业内的扩产计划和技术创新也是推动行业发展的关键因素。投资者应关注行业整体供需变化、技术进步以及政策调整对有色金属价格和行业格局的影响。
研报重点分析了哪些方向?
研报重点分析了公司黄金业务的业绩增长和产量提升,详细介绍了阿基姆金矿、瑞果多金矿等主要项目的产量贡献和扩产计划。此外,报告还关注了公司黄金资源的储量情况、勘探进展以及成本控制措施。通过对这些关键项目的分析,展现了公司在黄金领域的持续成长潜力。
当前市场对有色金属行业的现状如何?
当前市场对有色金属行业的现状呈现出多元化特征。一方面,全球经济复苏带动了资源需求增长,为行业带来发展机遇;另一方面,供应链波动、环保政策收紧等因素也增加了行业的不确定性。从这份研报来看,黄金价格同比大幅上涨,但成本也有所上升,反映出市场供需关系的变化。投资者需关注宏观经济环境、政策导向以及行业竞争格局的变化。
研报提到了哪些风险提示?
研报提示了几个主要风险,包括项目进度不及预期可能导致产量增长放缓,美联储紧缩政策可能影响市场流动性,以及矿山减停产风险可能对业绩造成冲击。此外,金价波动和成本上升也是需要关注的因素。这些风险提示提醒投资者在评估投资机会时需充分考虑潜在的不确定性,并做好风险对冲准备。
你可能感兴趣
智驾业务实现高增,端侧AI有望打开成长空间
信息技术信达证券2025-04-23
成本优势显著,业绩实现高增
太平洋证券2026-03-07
Q2业绩实现高增,盈利水平显著改善
食品饮料德邦证券2024-08-27
2023年报点评:业绩实现高增,海外大客户贡献显著,盈利能力提升明显
信息技术华创证券2024-04-22
金、锑均显著上涨,一季度业绩实现高增
太平洋证券2025-04-24
激光焊接龙头,23Q1业绩实现高增,看好增量市场空间
机械设备长城证券2023-05-18
项目陆续投产上半年业绩实现高增,项目储备充足确保公司未来成长
公用事业长城证券2021-09-01
业绩超预期高增,实现高质量成长
华创证券2020-07-20
业绩实现高增,3C+半导体业务共驱成长
机械设备华西证券2023-03-12
2020年业绩快报点评:全年收入实现高增,21年有望延续高成长
食品饮料民生证券2021-01-22